結論:①会社員は、仮想通貨の利益(手数料などを引いた後)が年20万円を超えたら確定申告。20万円以下でも住民税の申告は原則必要です。②税率は所得税5%〜45%(本業と合算した所得で決まる)+住民税10%+復興特別所得税。③年収500万円の会社員が100万円の利益なら、税金は約192,911円(利益の約19.3%)増えます。④「20%の分離課税」は2026年3月31日に成立した改正の話で、対象は国内の登録業者での売却などに限られ、開始日はまだ決まっていません。本ページは概算で、税務上の助言ではありません。最終判断は税務署または税理士に確認してください。
1. 計算ツール:年収と仮想通貨の利益から税額を概算
入力すると即座に再計算します。結果は「仮想通貨の利益があることで増える税額」です。給与から天引きされている所得税・住民税は含みません。
| 仮想通貨の所得(利益−経費) | 1,000,000円 |
|---|---|
| 所得税の増加 | 91,000円 |
| 復興特別所得税(所得税の2.1%) | 1,911円 |
| 住民税(所得割10%) | 100,000円 |
| 合計 | 192,911円 (利益の約19.3%) |
| 所得税の区分 | 課税所得2,770,000円・最高10%の区分 |
| 申告 | 確定申告が必要です(期限は原則翌年3月15日)。 |
計算の前提(概算である理由)
- 所得税は国税庁の速算表(No.2260)、給与所得控除(No.1410)と基礎控除(No.1199)は令和8年分・令和9年分の金額です(令和8年12月1日施行(令和8年分から適用))。給与収入660万円未満の給与所得は本来「所得税法別表第五」の表で求めるため、数千円の差が出ることがあります。
- 社会保険料は、入力しなければ年収の15%で仮置きしています(事実ではなく目安)。源泉徴収票の「社会保険料等の金額」を入れると正確になります。
- 住民税は所得割(10%)だけを、基礎控除43万円(東京都主税局が示す令和8年度分の額。2026年の所得にかかる令和9年度分も同額と仮定)で計算しています。調整控除・非課税限度額・均等割(標準4,000円、ほかに森林環境税1,000円)は含めていません。住民税は利益の出た翌年度(6月ごろから)に課税されます。
- 2027年分は、復興特別所得税1.1%と防衛特別所得税1%で計算しています(No.2260の記載)。控除額は令和9年分の金額です。
- 会社員で仮想通貨の所得が20万円以下の場合は、所得税の確定申告が不要なため所得税の増加を0円にしています。医療費控除などで確定申告をする場合の扱いは税務署に確認してください。
- 損失(マイナス)は0円として扱います。損失は給与など他の所得と通算できない(FAQ 2-11)。扶養控除・配偶者控除・ふるさと納税・住宅ローン控除などは「その他の所得控除」に入れない限り考慮していません。
2. 早見表:仮想通貨の利益20万・50万・100万・300万・800万・1000万円の税金(年収別・改正後の比較)
冒頭の早見表に年収700万円・1,000万円の列と、改正後の20%分離課税だった場合の額を加えた詳しい版です。上のツールと同じ計算で、年収別・利益別の「増える税金の合計」を出しました(2026年分、社会保険料は年収の15%で仮置き、経費0円、ほかの控除なし)。各セルの下段は、同じ利益が改正後の20%分離課税の対象だった場合の額です。
| 利益\年収 | 年収300万円 | 年収500万円 | 年収700万円 | 年収800万円 | 年収1,000万円 |
|---|---|---|---|---|---|
| 20万円 | 20,000円(10%)改正後なら 40,630円 | 20,000円(10%)改正後なら 40,630円 | 20,000円(10%)改正後なら 40,630円 | 20,000円(10%)改正後なら 40,630円 | 20,000円(10%)改正後なら 40,630円 |
| 30万円 | 45,315円(15.1%)改正後なら 60,945円 | 51,441円(17.1%)改正後なら 60,945円 | 91,260円(30.4%)改正後なら 60,945円 | 91,260円(30.4%)改正後なら 60,945円 | 91,260円(30.4%)改正後なら 60,945円 |
| 50万円 | 75,525円(15.1%)改正後なら 101,575円 | 91,861円(18.4%)改正後なら 101,575円 | 152,100円(30.4%)改正後なら 101,575円 | 162,310円(32.5%)改正後なら 101,575円 | 152,100円(30.4%)改正後なら 101,575円 |
| 70万円 | 105,735円(15.1%)改正後なら 142,205円 | 132,281円(18.9%)改正後なら 142,205円 | 212,940円(30.4%)改正後なら 142,205円 | 223,150円(31.9%)改正後なら 142,205円 | 212,940円(30.4%)改正後なら 142,205円 |
| 100万円 | 151,050円(15.1%)改正後なら 203,150円 | 192,911円(19.3%)改正後なら 203,150円 | 304,200円(30.4%)改正後なら 203,150円 | 314,410円(31.4%)改正後なら 203,150円 | 304,200円(30.4%)改正後なら 203,150円 |
| 300万円 | 632,846円(21.1%)改正後なら 609,450円 | 832,962円(27.8%)改正後なら 609,450円 | 922,810円(30.8%)改正後なら 609,450円 | 932,918円(31.1%)改正後なら 609,450円 | 973,247円(32.4%)改正後なら 609,450円 |
| 500万円 | 1,251,456円(25%)改正後なら 1,015,750円 | 1,448,713円(29%)改正後なら 1,015,750円 | 1,579,605円(31.6%)改正後なら 1,015,750円 | 1,631,166円(32.6%)改正後なら 1,015,750円 | 1,839,960円(36.8%)改正後なら 1,015,750円 |
| 800万円 | 2,225,316円(27.8%)改正後なら 1,625,200円 | 2,574,702円(32.2%)改正後なら 1,625,200円 | 2,842,408円(35.5%)改正後なら 1,625,200円 | 2,941,956円(36.8%)改正後なら 1,625,200円 | 3,150,750円(39.4%)改正後なら 1,625,200円 |
| 1,000万円 | 3,094,071円(30.9%)改正後なら 2,031,500円 | 3,448,562円(34.5%)改正後なら 2,031,500円 | 3,716,268円(37.2%)改正後なら 2,031,500円 | 3,815,816円(38.2%)改正後なら 2,031,500円 | 4,024,610円(40.2%)改正後なら 2,031,500円 |
計算:所得税=速算表で「利益あり」と「利益なし」の税額の差。復興特別所得税=その2.1%。住民税=所得割10%の差。利益20万円の行は、会社員は所得税の確定申告が不要なため住民税だけです。「改正後なら」は利益×15%(所得税)+その2.1%+利益×5%(住民税)で、国内の登録業者での売却などにだけ使われる見込みの税率です(開始日未定)。「改正後なら」の欄は20万円ルールを当てはめず一律に計算しています(改正後の申告不要の扱いは、確認した公式資料に記載がないため)。出典:国税庁タックスアンサーNo.2260・No.1410・No.1199・No.1900(2026年10月19日に再確認)、東京都主税局、財務省(2026年9月29日確認)。
読み方のポイントは3つです。第一に、同じ利益でも年収で税額が大きく変わります。利益100万円なら年収300万円で約151,050円、年収1,000万円で約304,200円です。第二に、2026年分は所得税の基礎控除が合計所得489万円以下で104万円に引き上げられたため(令和8年12月1日施行(令和8年分から適用))、年収が低めの人は現行の総合課税のほうが20%より安いことがあります。第三に、利益が数百万円を超えると税率の区分が上がり、1000万円では現行が改正後の20%を大きく上回ります。改正で得をするのは「利益が大きい人」「本業の所得が高い人」です。
3. 利益70万円・800万円の税金はいくら?計算例
答え:年収500万円の会社員なら、利益70万円で約132,281円(利益の約18.9%)、利益800万円で約2,574,702円(約32.2%)の税金が増えます(2026年分の概算)。冒頭の早見表の70万円の行・800万円の行と同じ計算を、手順ごとに分けました。前提も同じで、社会保険料は75万円(年収の15%で仮置き)、経費0円、ほかの控除なしです。
| 手順 | 利益なし | 利益70万円 | 利益800万円 |
|---|---|---|---|
| 合計所得(給与所得3,560,000円+仮想通貨の所得) | 3,560,000円 | 4,260,000円 | 11,560,000円 |
| 所得税の基礎控除(No.1199) | 1,040,000円 | 1,040,000円 | 620,000円 |
| 課税所得(社会保険料と基礎控除を引く) | 1,770,000円 | 2,470,000円 | 10,190,000円 |
| 所得税(速算表)と最高税率の区分 | 88,500円(5%) | 149,500円(10%) | 1,826,700円(33%) |
| 復興特別所得税(所得税の2.1%) | 1,858円 | 3,139円 | 38,360円 |
| 住民税の所得割(10%、基礎控除43万円) | 238,000円 | 308,000円 | 1,038,000円 |
| 利益で増える税金(右2列−利益なし) | — | 132,281円 | 2,574,702円 |
計算:国税庁タックスアンサーNo.2260の速算表、No.1410の給与所得控除、No.1199の基礎控除(いずれも令和8年分、2026年10月19日に再確認)。住民税は東京都主税局が示す基礎控除43万円で計算し、調整控除・均等割は含めていません。数千円の誤差はありえます。
利益70万円の場合
- 確定申告が必要:会社員でも、給与以外の所得が20万円を超えるので所得税の確定申告をします(No.1900、申告期間は翌年2月16日から3月15日まで)。
- 税率:課税所得が1,770,000円から2,470,000円に増え、所得税は最高10%の区分にかかります。住民税は利益のほぼ10%です。
- 年収で変わる:同じ70万円でも、年収300万円なら約105,735円、年収800万円なら約223,150円です。
- 給与がない人:学生や専業主婦(夫)が利益70万円だけなら、所得税は基礎控除(104万円)の範囲内でかからず、住民税が約27,000円です(社会保険料などの控除がない場合)。
利益30万円でも20万円を超えるため、会社員は確定申告が必要です。年収500万円なら約51,441円が増える計算です(30万円の行)。
利益800万円の場合
- 800万円は「利益」:売却額ではなく、売却額から取得価額と手数料などの経費を引いた額です。取得価額は総平均法の計算ツールで出せます。
- 税率の区分が上がる:総合課税なので、給与と合わせた課税所得10,190,000円に速算表を当てはめ、最高33%の区分までかかります。合計所得が増えて所得税の基礎控除も1,040,000円から620,000円に下がるため、その分も税額が増えます。
- 給与がない人:利益800万円だけなら約1,840,689円(利益の約23%)です(国民年金・国民健康保険などの控除がない場合。実際は支払った保険料を差し引けるため、これより少なくなります)。
- 改正後の20%と比べると:同じ800万円が改正後の20%分離課税の対象だった場合は約1,625,200円です。ただし対象は国内の登録業者に対する特定暗号資産の売却などで、開始日は決まっていません。DEXや海外取引所の利益は、条文上この対象に当たらないと読めます(第6章、分離課税はいつから?DEXは対象?)。
自分の年収・社会保険料・経費を入れた金額は計算ツールで出せます。DEXの取引履歴から利益を出す手順はハイパーリキッド・DEXの税金と確定申告、損失が出た年の扱いは仮想通貨の損失と税金にまとめています。
DEXで取引するなら、利益の計算に使う取引履歴とファンディング履歴をCSVで出せるハイパーリキッドが扱いやすい取引所です。紹介コード HOLYGRAIL で始めると、最初の2,500万ドルの取引高で手数料が4%オフ(ハイパーリキッドを開く)。手数料は経費として利益から引けますが、税率が下がる話ではありません。
4. いくらから申告が必要? 20万円ルールと住民税
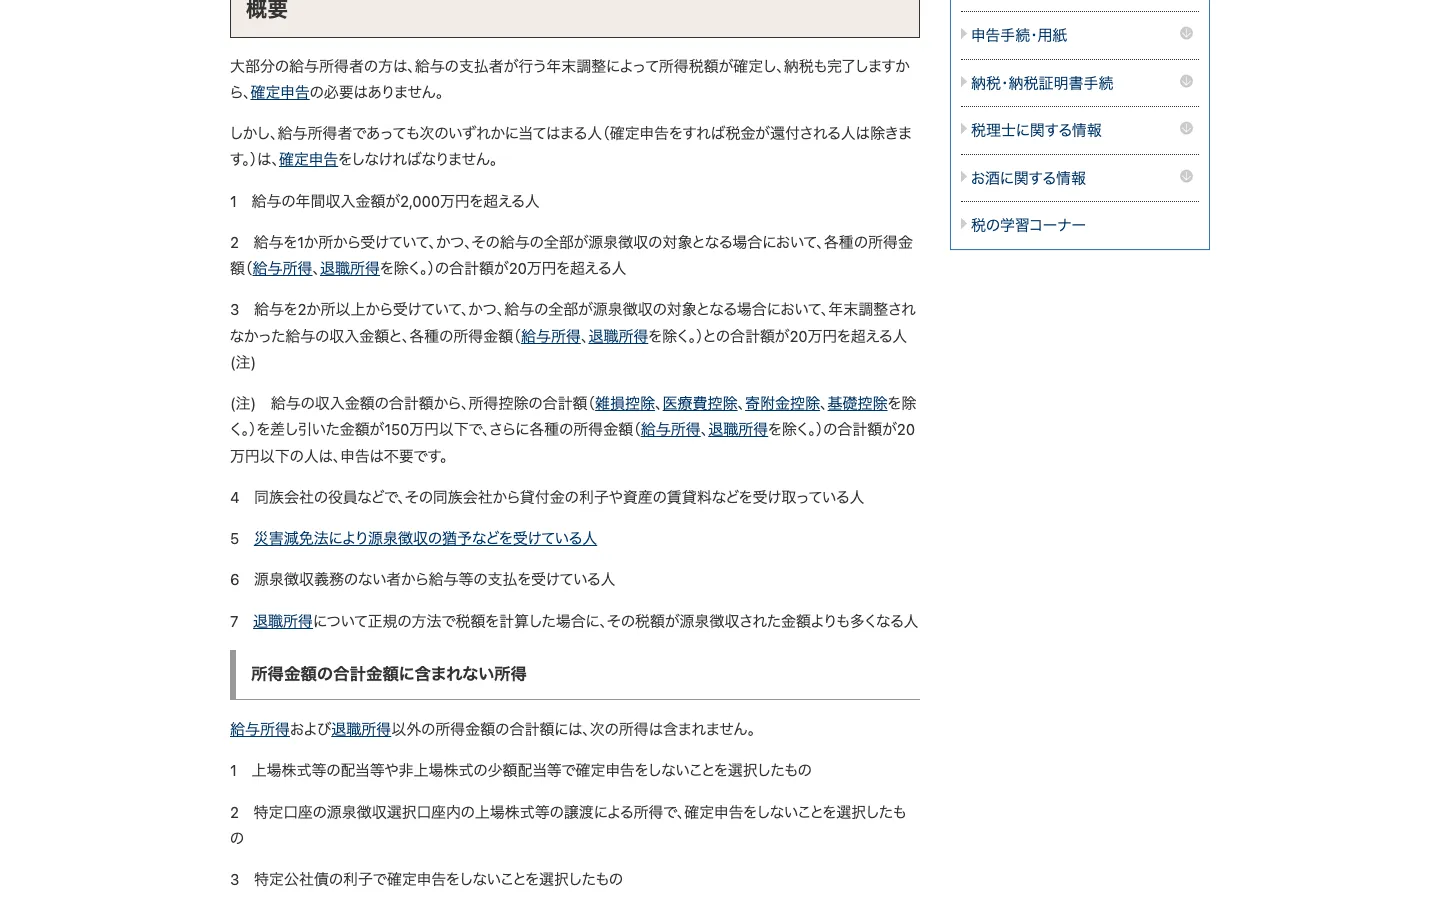
「仮想通貨の税金はいくらから?」への答えは、税金そのものは1円の利益からかかり、所得税の確定申告が不要になる例外が「会社員で年20万円以下」です。タックスアンサーNo.1900は、給与を1か所から受けて全額が源泉徴収(年末調整)されている人は、給与所得・退職所得以外の所得の合計が20万円を超える場合に確定申告が必要としています。
| あなたの状況 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 会社員(給与1か所・年末調整済み)で、仮想通貨の所得が年20万円以下 | 不要(No.1900) | 原則必要(自治体の案内) |
| 会社員で、仮想通貨の所得が年20万円超 | 必要 | 確定申告をすれば不要 |
| 給与収入が2,000万円超、または給与を2か所以上から受けている | 原則必要(No.1900の1・3) | 確定申告をすれば不要 |
| 給与なし(学生・主婦・無職など) | 所得の合計が所得控除の合計を超えて税額が出るなら必要(No.2020) | 自治体の案内に従う |
| 個人事業主・フリーランス | 20万円の基準はなく、事業所得などと合わせて申告 | 確定申告をすれば不要 |
注意点は次のとおりです。
- 20万円は売却額ではなく「所得」。売却額から取得価額と手数料などの経費を引いた額です。複数の取引所・DEXの分も、仮想通貨同士の交換で生じた分(FAQ 1-3)も合算します。
- 年単位で判定。1月1日〜12月31日の合計です。20万円ずつに分けて売っても、合計が20万円を超えれば申告が必要です。
- 住民税に20万円ルールはない。さいたま市のQ&Aは、所得税の確定申告が不要な場合でも、暗号資産の取引による所得を含めて原則として住民税の申告が必要と案内しています(手続きは市区町村ごとに確認)。
- 申告期間は翌年2月16日から3月15日まで(No.2020)。2026年分は2027年に申告します。
申告の手順や、DEXの取引履歴から所得を出す方法はハイパーリキッド・DEXの税金と確定申告で解説しています。
5. 計算式と税率表(2026年分)
ツールの中身は、国税庁の計算手順そのままです。
- 給与所得=年収−給与所得控除(下の表)
- 仮想通貨の所得(雑所得)=売却額−取得価額−経費(売却の際に支払った手数料は必要経費:FAQ 2-3)。取得価額は総平均法の計算ツールで出せます
- 課税所得=給与所得+雑所得−社会保険料−基礎控除−その他の控除(1,000円未満切捨て)
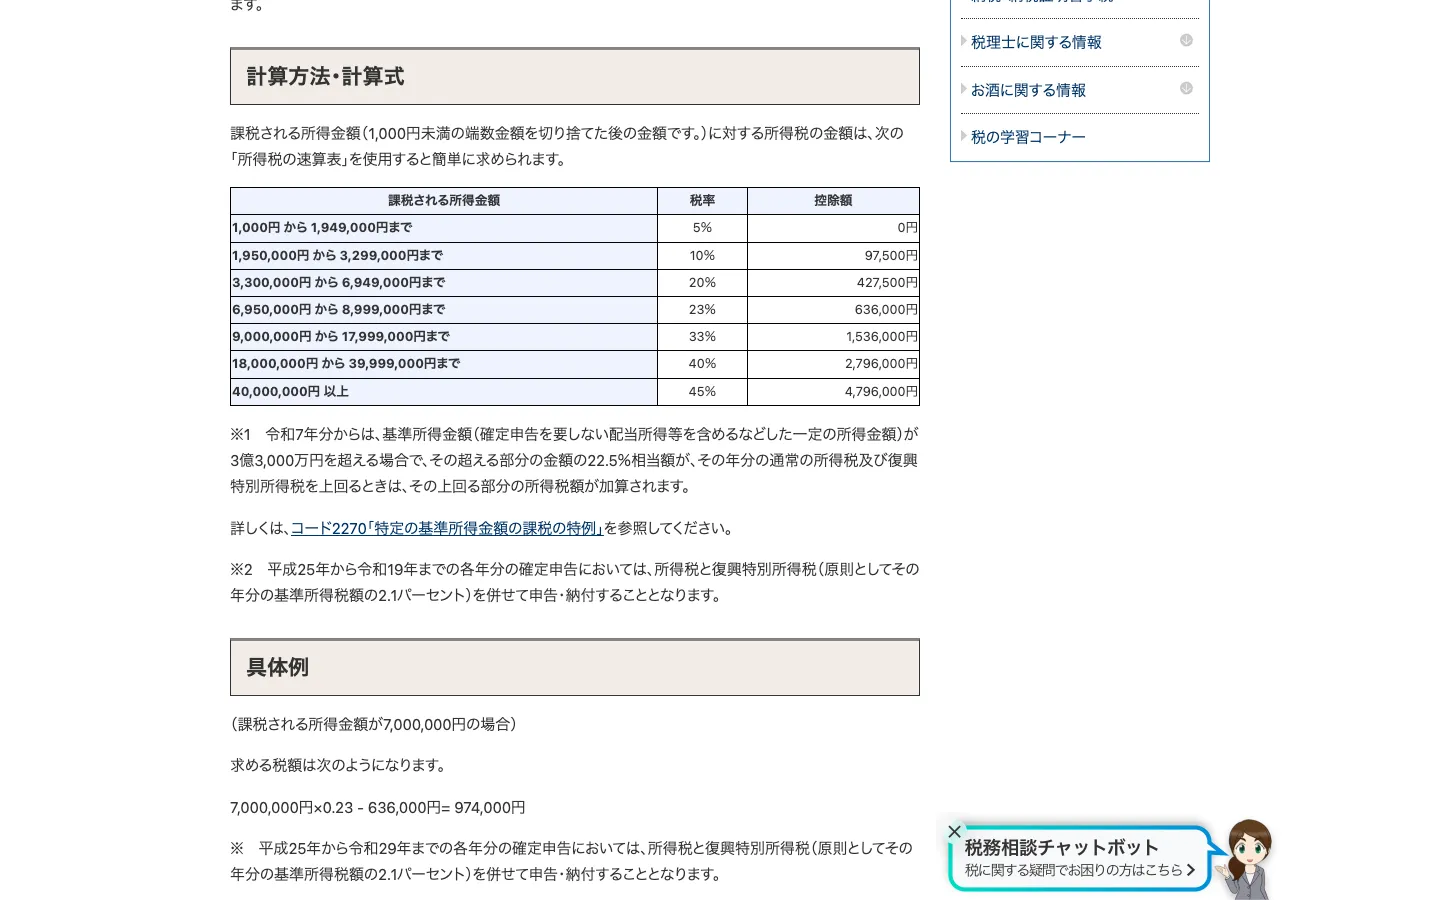
- 所得税=課税所得×税率−控除額(速算表)。これに復興特別所得税(2026年分は所得税の2.1%)を加える
- 住民税(所得割)=(所得−社会保険料−住民税の基礎控除43万円など)×10%
- 「利益あり」と「利益なし」の差が、仮想通貨で増える税金
所得税の速算表
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円〜1,949,000円 | 5% | 0円 |
| 1,950,000円〜3,299,000円 | 10% | 97,500円 |
| 3,300,000円〜6,949,000円 | 20% | 427,500円 |
| 6,950,000円〜8,999,000円 | 23% | 636,000円 |
| 9,000,000円〜17,999,000円 | 33% | 1,536,000円 |
| 18,000,000円〜39,999,000円 | 40% | 2,796,000円 |
| 40,000,000円以上 | 45% | 4,796,000円 |
出典:国税庁タックスアンサーNo.2260「所得税の税率」(2026年10月19日に再確認、変更なし)。例:課税所得700万円なら 700万円×23%−636,000円=974,000円。
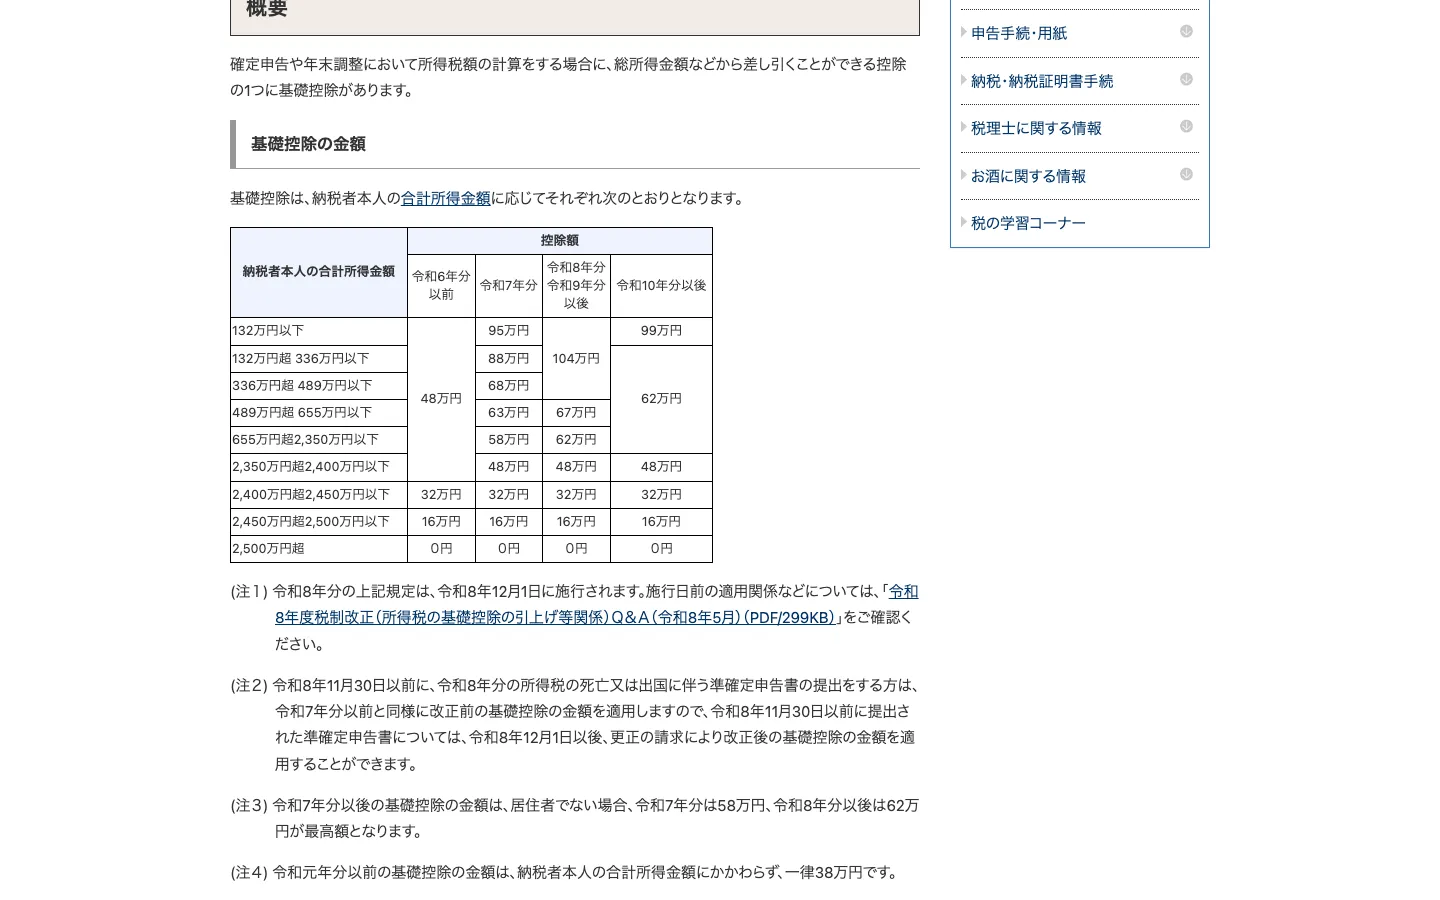
給与所得控除と基礎控除(令和8年分・令和9年分)
2026年(令和8年)分から、所得税の給与所得控除の最低額と基礎控除が引き上げられました。改正は令和8年12月1日施行(令和8年分から適用)で、2026年分の年末調整・確定申告から反映されます。
| 給与の収入金額 | 控除額 |
|---|---|
| 220万円以下 | 74万円 |
| 220万円超〜360万円 | 収入×30%+8万円 |
| 360万円超〜660万円 | 収入×20%+44万円 |
| 660万円超〜850万円 | 収入×10%+110万円 |
| 850万円超 | 195万円(上限) |
| 合計所得金額 | 控除額 |
|---|---|
| 489万円以下 | 104万円 |
| 489万円超〜655万円 | 67万円 |
| 655万円超〜2,350万円 | 62万円 |
| 2,350万円超〜2,400万円 | 48万円 |
| 2,400万円超〜2,450万円 | 32万円 |
| 2,450万円超〜2,500万円 | 16万円 |
| 2,500万円超 | 0円 |
出典:国税庁タックスアンサーNo.1410・No.1199(令和8年4月1日現在法令等、2026年10月19日に再確認)。基礎控除は令和10年分以後、別の金額になります。仮想通貨の利益で合計所得が489万円を超えると基礎控除が104万円から下がるため、その分も税額が増えます(ツールは反映済み)。
住民税と、2027年からの復興特別所得税・防衛特別所得税
住民税の所得割は、所得に対して10%(標準税率、総務省)で、基礎控除は所得税より小さい43万円です(東京都主税局)。そのため、給与なしで所得税がかからない人でも住民税はかかることがあります。
復興特別所得税は2026年分まで所得税額の2.1%です。タックスアンサーNo.2260によると、2027年(令和9年)1月1日以後に生ずる所得は復興特別所得税が1.1%に下がり、防衛特別所得税(1%相当)が加わります。ツールで「2027年分」を選ぶとこの内訳で計算します。合計の率(2.1%)は変わりませんが、内訳が変わります。
6. 改正後の20%分離課税と比べると:得する人・変わらない人
「仮想通貨の税金は20%になる」という話は、2026年3月31日に成立した所得税法等の改正のことです。公式資料で確認できる内容は次の枠のとおりです。
早見表で比べると、改正の影響は人によって逆になります。
- 得をする人:利益が大きい人、本業の所得が高い人。年収700万円・利益300万円なら、現行は約922,810円、改正後の対象なら約609,450円です。
- むしろ現行のほうが安い人:本業の所得が低めで、利益が小さい人。年収300万円・利益50万円なら、現行は約75,525円、改正後の対象なら約101,575円です。
- 変わらない人:DEXや海外取引所で取引している人。条文上、国内の登録業者に対する売却などだけが対象なので、改正後も総合課税のままと読めます。
開始時期(いつから)と、どの銘柄が対象になるかの詳しい整理は分離課税はいつから?DEXは対象?、先物・レバレッジ取引の扱いは仮想通貨FX・先物の税金にまとめています。
7. DEX・Perpの利益をこのツールに入れる方法(USDC→円換算)
ハイパーリキッドなどのDEXには国内取引所のような年間取引報告書がありません(FAQ 2-7の整理:国内の交換業者は年間取引報告書(証拠金取引の損益合計を含む)を交付、海外・個人間は自分で確認)。ツールの「利益」「経費」欄には、次のように円に換算した年間の合計を入れます。
- 取引履歴をCSVで出す。ハイパーリキッドは「Trade History」「Funding History」から出力できます(取引履歴CSVの出し方)。
- 決済ごとの損益を円に換算する。無期限先物の損益はUSDC建てです。国税庁FAQに個人のUSDC建て損益の換算方法の明記はなく、実務では決済日ごとのレートで換算し、使ったレートの出所を記録するのが一般的です(USDC建ての損益と円換算)。
- 年をまたぐポジションに注意。国税庁FAQ 2-13は暗号資産信用取引の所得は決済の日の属する年分としています。これは信用取引についての記載で、DEXの無期限先物を名指ししたものではありませんが、決済した年の所得とする扱いが一般的です。
- 手数料は経費、ファンディングは履歴を残して確認。売却の際に支払った手数料は必要経費です(FAQ 2-3)。確定損益(Closed PNL)が手数料込みの場合は二重に引かないようにします。ファンディングを名指しした問は国税庁FAQにありません。
- 入金前後のスワップも計算に入れる。暗号資産同士の交換も課税対象(交換時に譲渡したものとして計算)(FAQ 1-3)。国内取引所で買ったETHやBTCを別の資産に替えた時点でも損益が出ます。
USDC建ての損益を円に換算して、上のツールに入れる
円換算:—
レートは入力した値だけを使います(当サイトは相場を取得しません)。本来は決済ごとにその日のレートで換算するため、年間の平均レートを使うと誤差が出ます。
国内取引所・海外取引所・DEXの所得はすべて雑所得として合算し、1枚の計算にまとめます。国税庁の「暗号資産の計算書」(Excel)も使えます。自動で集計したい場合はDEX対応の損益計算ツールの情報を参考にしてください。なお、年間の暗号資産取引の収入金額が300万円を超え帳簿を保存している場合は、原則として事業所得に区分されることがあります(FAQ 2-2)。
取引手数料は必要経費。そもそもの手数料を下げる
手数料は利益から差し引けますが、払わずに済めばそのほうが手元に残ります。ハイパーリキッドの無期限先物はテイカー0.045%/メイカー0.015%。紹介コード HOLYGRAIL で始めると、最初の2,500万ドルの取引高でテイカーが0.0432%(4%オフ)になります。税金が安くなる話ではありません。
当サイトのリンクから登録すると紹介報酬を受け取ることがあります。あなたの手数料が上がることはありません。
8. よくある質問
仮想通貨で70万円の利益が出たら税金はいくらですか?
年収500万円の会社員(社会保険料は年収の15%と仮定、2026年分)なら、所得税の増加61,000円、復興特別所得税1,281円、住民税70,000円で、合計約132,281円(利益の約18.9%)です。同じ70万円でも、年収300万円なら約105,735円、年収800万円なら約223,150円です。利益が20万円を超えるので、会社員でも所得税の確定申告が必要です。給与がなく利益70万円だけの人は約27,000円です(ほかの控除がない場合)。
仮想通貨で800万円の利益が出たら税金はいくらですか?
年収500万円の会社員なら、所得税の増加1,738,200円(所得税は最高33%の区分)、復興特別所得税36,502円、住民税800,000円で、合計約2,574,702円(利益の約32.2%)です(2026年分の概算)。給与がなく利益800万円だけなら約1,840,689円です(国民年金・国民健康保険などの控除がない場合)。800万円は売却額ではなく、売却額から取得価額と手数料などを引いた利益です。改正後の20%分離課税の対象(国内の登録業者での売却など、開始日は未定)だった場合は約1,625,200円ですが、DEXや海外取引所の利益は条文上この対象に当たらないと読めます。
仮想通貨の利益が30万円でも税金はかかりますか?
かかります。会社員でも給与以外の所得が20万円を超えるので、所得税の確定申告が必要です(タックスアンサーNo.1900)。年収500万円の会社員なら、所得税21,000円+復興特別所得税441円+住民税30,000円で合計約51,441円(利益の約17.1%)です。利益が20万円以下でも住民税はかかり、住民税の申告は原則として必要です。
ビットコインで100万円稼いだら税金はいくらですか?
本業の所得で変わります。年収500万円の会社員(社会保険料は年収の15%と仮定、2026年分)が、手数料などを引いて100万円の利益を得た場合、所得税の増加91,000円、復興特別所得税1,911円、住民税100,000円で、合計約192,911円(利益の約19.3%)です。年収1,000万円なら約304,200円に増えます。自分の数字はページ上部の計算ツールで試せます。
ビットコインで1000万円稼いだら税金はいくらですか?
年収500万円の会社員なら、所得税の増加2,398,200円(所得税は最高33%の区分)、復興特別所得税50,362円、住民税1,000,000円で、合計約3,448,562円(約34.5%)です(2026年分の概算)。「最大55%」と言われるのは、所得税の最高税率45%と住民税10%を合わせた税率で、課税所得4,000万円以上の部分にだけかかります。
仮想通貨で利益が400万円あった場合、税金はいくらですか?
年収500万円の会社員なら合計約1,137,162円(利益の約28.4%、所得税は最高20%の区分)です。給与なしで利益だけが400万円なら負担はもっと軽くなります。所得税は総合課税で、本業の所得と合算した額に5%〜45%の税率がかかるためです。
仮想通貨の税金は20%ですか?
現行法では20%ではありません。仮想通貨の利益は原則として雑所得(総合課税)で、給与などと合算して所得税5%〜45%+住民税10%(ほかに復興特別所得税)がかかります。2026年3月31日に成立した税制改正で、国内の登録業者(暗号資産取引業者)に対する特定暗号資産の売却などは20%(所得税15%・住民税5%、ほかに復興特別所得税)の申告分離課税になりますが、開始は改正金商法の施行日の属する年の翌年1月1日からで、その施行日は2026年9月29日時点で決まっていません。DEXや海外業者での取引は条文上この対象に当たらないと読めます。
仮想通貨の税金が20%になるのはいつからですか?
改正金商法の施行日の属する年の翌年1月1日からです。改正金商法は2026年7月15日に成立し、施行日は公布から1年以内の政令で定める日(2026年9月29日時点で未定)です。2027年中に施行されれば2028年1月1日から、2026年中なら2027年1月1日からになります。「2028年1月1日から」という解説は、2027年施行を前提にした見込みで、確定した日付ではありません。
ビットコインを20万円ずつ売却したら税金はどうなりますか?
分けて売っても変わりません。20万円の基準は1回ごとの売却額ではなく、1年間(1月〜12月)の給与以外の所得の合計(売却益から手数料などの経費を引いた額)です。年間の利益が20万円を超えれば、会社員でも所得税の確定申告が必要です(タックスアンサーNo.1900)。
仮想通貨は無税でいくらまで稼げますか?
会社員(給与1か所・年末調整済み・給与収入2,000万円以下)は、給与以外の所得が年20万円以下なら所得税の確定申告は不要です。ただし所得税の申告が不要でも住民税の申告は原則必要で、住民税(10%)はかかります。給与のない学生や専業主婦(夫)は、2026年分なら合計所得489万円以下で所得税の基礎控除が104万円(令和8年分)あるため、利益100万円だけなら所得税は0円、住民税は基礎控除43万円を引いた残りに10%で約57,000円の計算になります(社会保険料などの控除がない場合の概算)。
仮想通貨の利益が20万円以下なら、住民税の申告をしないとどうなりますか?
所得税の確定申告が不要でも、住民税の申告は原則として必要です(さいたま市などの自治体の案内。暗号資産の取引による所得も含むと明記)。住民税には20万円の基準がないため、利益20万円なら住民税は約20,000円増える計算です。確定申告をした場合は、その内容が住民税にも使われるため別の申告は要りません。申告の方法はお住まいの市区町村で確認してください。
ビットコインを買ってほったらかしにしておくと税金はかかりますか?
持っているだけでは課税されません。値上がりしても、売却して円にする、他の暗号資産と交換する(FAQ 1-3)、買い物の支払いに使う(FAQ 1-2)といった時点までは所得になりません。ただし、ステーキングやレンディングで受け取った報酬は受け取った時点の時価で所得になります(FAQ 1-7)。
仮想通貨で500万円を売却したら税金はいくらですか?
税金は売却額ではなく利益にかかります。500万円で売ったコインの取得価額が300万円なら、利益は200万円です。年収500万円の会社員なら、その200万円に対して合計約518,552円(約25.9%)が目安です。取得価額は総平均法か移動平均法で計算します(FAQ 2-4。評価方法の届出がなければ総平均法:FAQ 2-5)。
税務上の助言ではありません。本ページの計算ツールと早見表は、国税庁タックスアンサー(2026年10月19日に再確認)と、国税庁FAQ・財務省・金融庁・自治体の公表資料(2026年9月29日確認)にもとづく概算です。扶養・各種控除・住民税の自治体ごとの扱い・事業所得に当たるかどうかなどで実際の税額は変わります。DEXの取引やUSDC建ての損益については国税庁の個別の見解がありません。最終判断は税務署または税理士に確認してください。
日本からPerp DEXを使うなら:ハイパーリキッド
ウォレットを接続して使うため口座開設や本人確認はなく、資産を自分で管理したまま無期限先物を取引できます(利益には日本の税金がかかります)。金融庁の登録業者ではないため、国内の登録業者に義務付けられた利用者保護(分別管理など)は適用されません(日本から使える?規制の整理)。取引履歴とファンディング履歴をCSVで出せるので、確定申告の準備もしやすい取引所です。入金方法は国内取引所からハイパーリキッドへ入金する方法、紹介コード HOLYGRAIL の仕組みは紹介コードの解説へ。
入金の最短ルート:国内取引所でETHを買う → Arbitrumで自分のウォレット(MetaMaskなど)へ出金 → USDCに替えてハイパーリキッドに入金。ETHをArbitrumで安く出せる取引所はイーサリアムの出金手数料が安い取引所で比べています。
HOLYGRAILでハイパーリキッドを始める →当サイトのリンクから登録すると紹介報酬を受け取ることがあります。あなたの手数料が上がることはありません。
開示:HOLYGRAIL(ハイパーリキッド)は当サイトの紹介コードで、紹介したアカウントの手数料の一部を受け取りますが、あなたの負担は増えません。税理士事務所・税金計算ツールとは紹介関係がありません。計算に使った税率・控除は国税庁タックスアンサーで2026年10月19日に再確認し、そのほかの税制の記載は国税庁FAQ(令和7年12月最終改訂版)・財務省・金融庁・総務省・東京都の公表資料で2026年9月29日に確認しました。投資・税務の助言ではありません。