結論。レバレッジをかけた仮想通貨の取引は、どこで取引しても税金の扱いは同じです。国内の暗号資産FX・CFD、海外取引所の先物、ハイパーリキッドなどPerp DEXの無期限先物は、いずれも雑所得・総合課税。分離課税になるのは為替FXや取引所の先物で、仮想通貨の証拠金取引は法律でそこから除かれています。損益は原則として決済した年の所得です。2026年3月31日に成立した税制改正で、国内の登録業者を通じた特定暗号資産のデリバティブは先物取引の分離課税に加わりますが、開始日はまだ決まっていません。DEXや海外取引所での取引は、改正後も総合課税のままと読めます。本記事は税務上の助言ではありません。最終判断は税務署または税理士に確認してください。
1. 結論早見表:国内暗号資産FX・海外取引所の先物・Perp DEX・為替FX
「仮想通貨FX」「暗号資産CFD」「先物」「無期限先物(パーペチュアル)」は呼び方が違うだけで、どれも証拠金を預けてレバレッジをかけ、決済時に差額をやり取りする取引です。税金の区分を決めるのは商品の名前ではなく、原資産が暗号資産かどうかと、どこで取引したかです。
| 取引 | 所得区分・課税方式 | 税率 | 損益通算 | 損失の繰越 | 年間取引報告書 | 出典 |
|---|---|---|---|---|---|---|
| 国内の暗号資産FX・CFD(証拠金取引) | 原則として雑所得(総合課税) | 所得税5%〜45%+住民税10% | 雑所得の中だけ。給与・為替FX・株とは通算不可 | なし | あり(証拠金取引の損益合計も記載) | FAQ 2-12・2-9・2-11 |
| 海外取引所の先物・無期限先物 | 原則として雑所得(総合課税) | 同上(5%〜45%+10%) | 同上 | なし | なし(履歴から自分で計算) | FAQ 2-12・2-7 |
| Perp DEX(ハイパーリキッドなど) | 原則として雑所得(総合課税)と考えるのが一般的 | 同上(5%〜45%+10%) | 同上 | なし | なし(CSVなどで自分で計算) | FAQに個別の記載なし。No.1521・FAQ 2-12 |
| (参考)為替FX・取引所の先物(日経225先物など) | 先物取引に係る雑所得等(申告分離課税) | 所得税15%+住民税5%(+復興特別所得税) | 先物取引に係る雑所得等の中で通算可 | 翌年以後3年 | 業者の取引報告書あり | タックスアンサー No.1521 |
| (改正後)国内登録業者での特定暗号資産デリバティブ | 先物取引に係る雑所得等に追加 | 20%(所得税15%・住民税5%、+復興特別所得税) | 先物取引に係る雑所得等の中で通算可 | 繰越控除の対象に追加 | あり(国内業者の年間取引報告書) | 所得税法等改正法 要綱(22)。開始日は未確定 |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)、タックスアンサーNo.1521・No.2260、財務省「所得税法等の一部を改正する法律案要綱」。いずれも2026年9月29日に確認。復興特別所得税は2026年分で所得税額の2.1%です(2027年以後に生ずる所得は税率が変わります)。CMEのビットコイン先物のような海外の取引所先物は、国内の市場デリバティブ・店頭デリバティブに当たらないため一般的に雑所得・総合課税です(違いはDEXの無期限先物とCME先物の比較)。
ポイントは国税庁FAQ 2-12の一文です。「暗号資産の証拠金取引による所得については、租税特別措置法に規定する申告分離課税(先物取引に係る雑所得等の課税の特例)の適用はありませんので、総合課税により申告していただくことになります」。FXは金融商品先物取引等として分離課税になるのに対し、暗号資産の証拠金取引は同じく金融商品先物取引等に当たるものの、措置法(第41条の14)の規定で対象から除かれている、と説明されています。
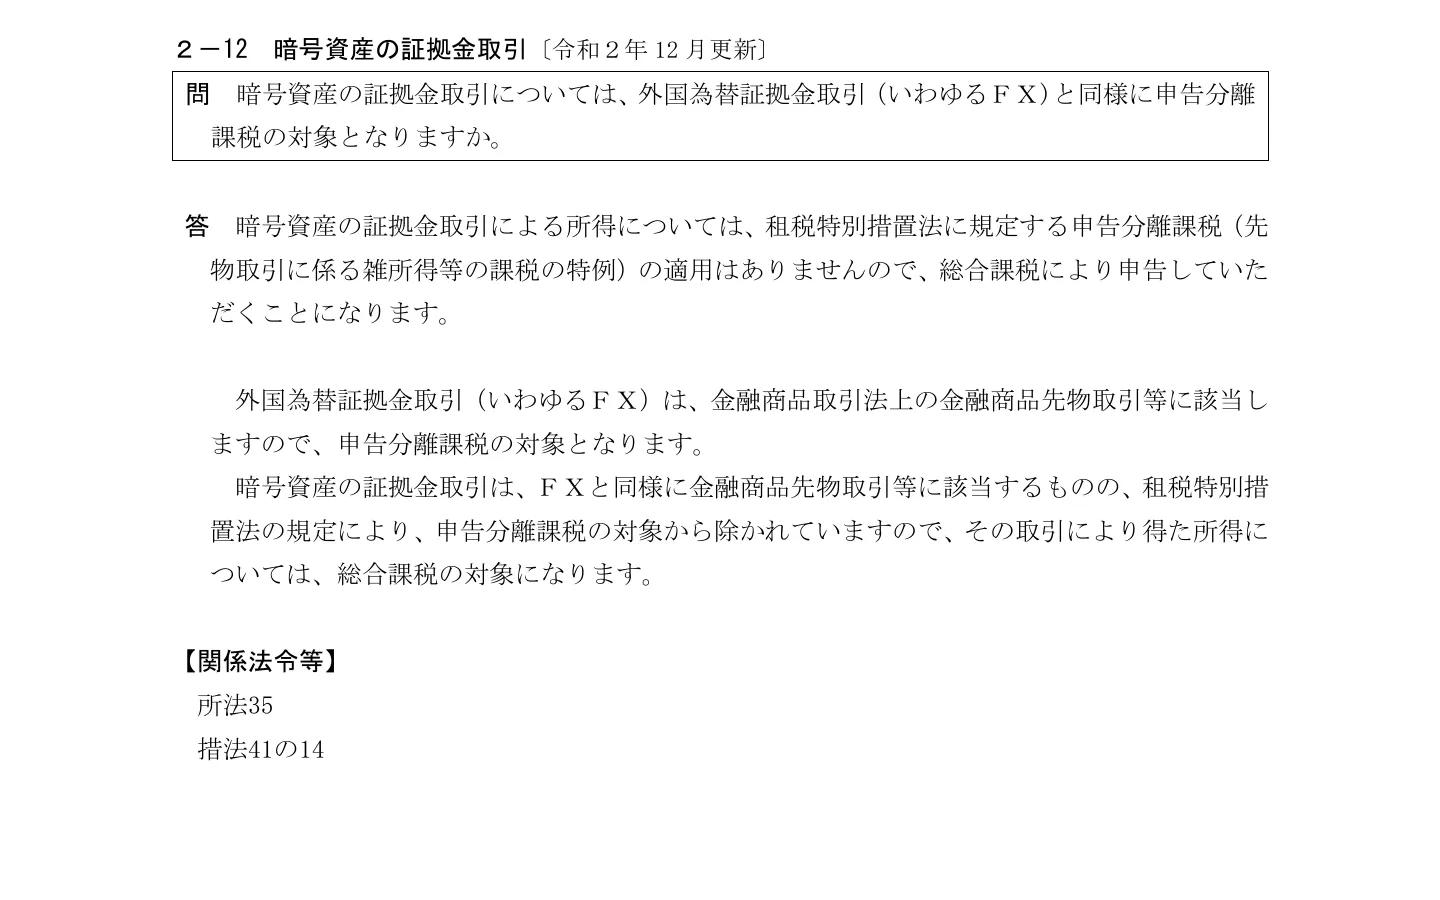
海外取引所の先物やDEXの無期限先物について、FAQは名指しで書いていません。ただタックスアンサーNo.1521は、市場デリバティブ取引(取引所での取引)にも、登録された第一種金融商品取引業者などを相手にした店頭デリバティブ取引にも当たらない差金決済の損益について「一般的には、雑所得として総合課税の対象」としています。海外の業者やDEXでの取引はどちらにも当たらないので、仮想通貨以外(株価指数や金など)のパーペチュアルでも、分離課税にはならないと考えるのが自然です。
国内の暗号資産FXと為替FXは何が違う?
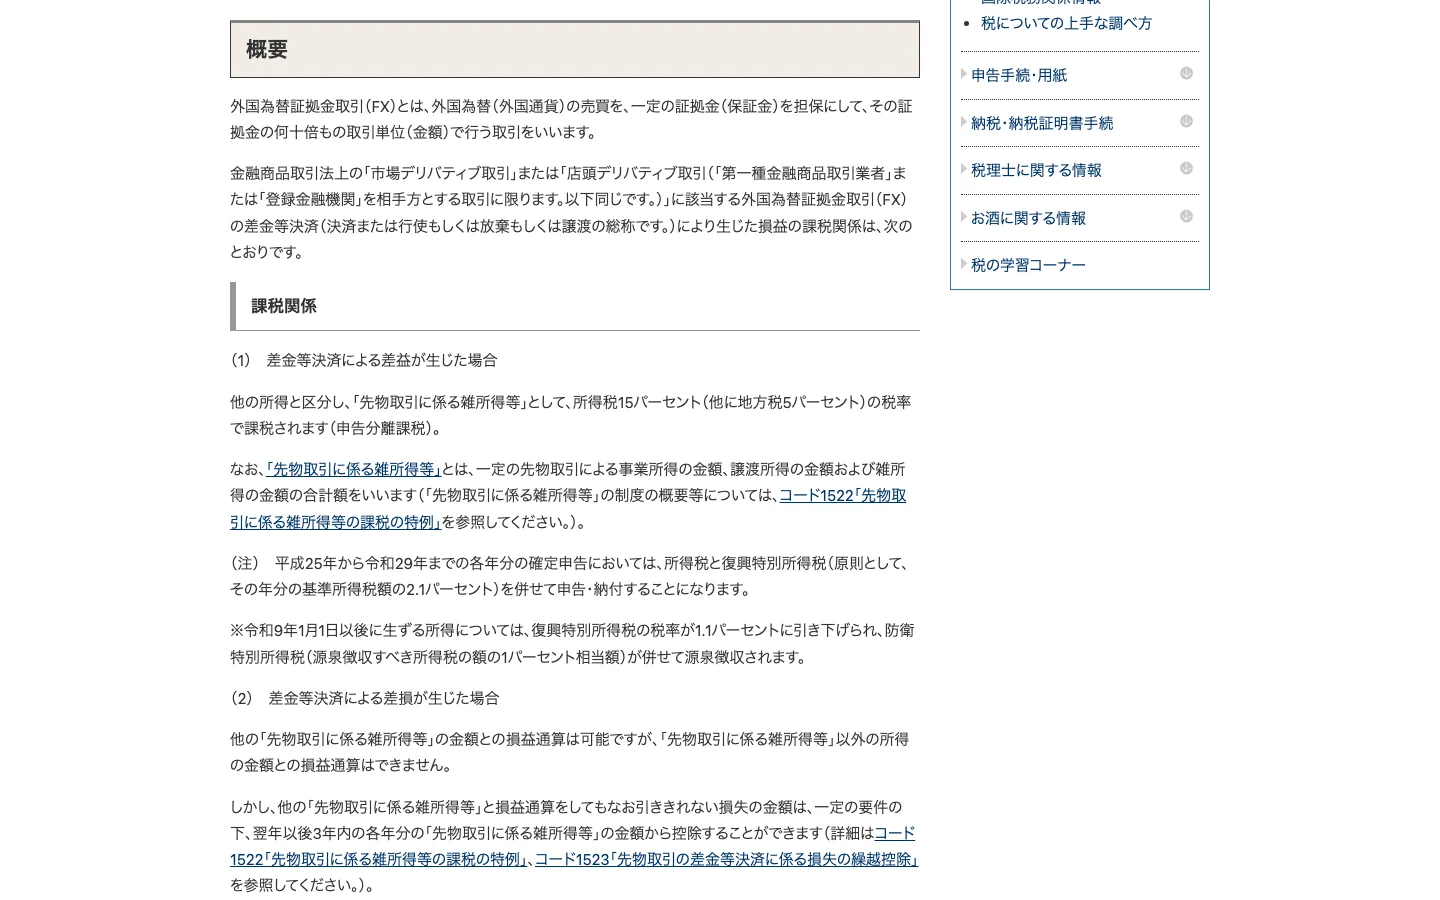
同じ「FX」でも、為替FXは20%の分離課税、仮想通貨FXは最大55%(所得税45%+住民税10%、ほかに復興特別所得税)の総合課税です。損益通算の枠も別で、為替FXの利益と仮想通貨FXの損失を相殺することはできません。国内取引所の暗号資産FXは個人のレバレッジが最大2倍に制限されていますが、税金の扱いは海外の高倍率の先物と変わりません。レバレッジの規制とDEXとの違いは国内のレバレッジ規制とDEXの比較で詳しく書いています。
2. 無期限先物(Perp)の損益はいつ・いくらで確定するか
国税庁FAQ 2-13(暗号資産の信用取引)は、所得金額を「売付け価額」と「買付け価額」の差額とし、暗号資産信用取引の所得は決済の日の属する年分としています。例として、9月1日に1BTCを100万円で売り付け、9月24日に80万円で買い付けて決済すると、所得は20万円です。譲渡原価は個別法で計算します。
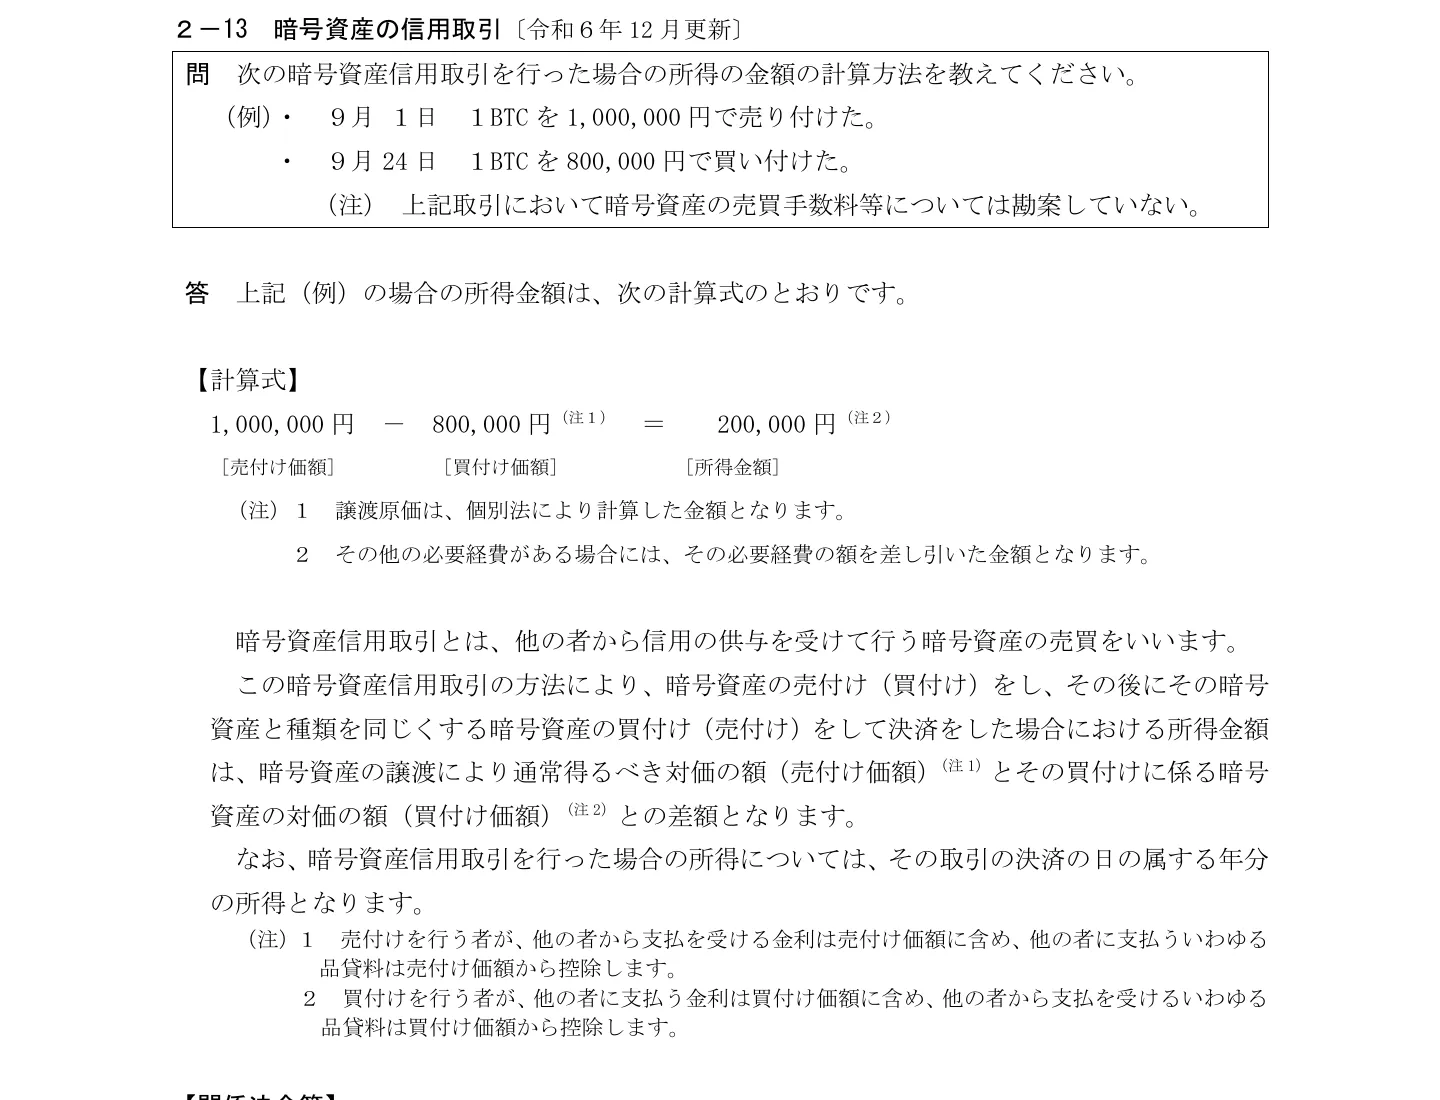
ただし、FAQ 2-13は暗号資産を借りて売買する「信用取引」についての問です。国税庁は法人向けのFAQ 3-1-12で「いわゆる暗号資産FX取引や暗号資産先物取引は、暗号資産信用取引ではなくデリバティブ取引に該当します」と書き分けており、暗号資産FXや先物(無期限先物を含む)はこの問の直接の対象ではありません。個人のデリバティブ取引の損益がいつ確定するかをFAQは直接書いていませんが、反対売買(差金決済)で損益が確定する点は同じなので、一般的には次のように整理されます。
- 建てただけ・含み益の段階では課税されない。損益はポジションを決済したときに確定します。
- 年をまたいだポジションは決済した年の所得。2026年12月に建てて2027年1月に決済したら、損益は2027年分です。
- 部分決済はその都度、ロスカット(強制決済)も決済。清算された時点で損失が確定します。
- 損益の額は「決済価格と建値の差×数量」から手数料を引いた額。ハイパーリキッドの約定履歴にある確定損益(Closed PNL)がこれにあたります。
- USDC建ての損益は円に換算する必要があります。国税庁FAQにはUSDCなどを名指しした問がないため、換算の方法と、得たUSDCをのちに売ったときの扱いはDEXの税金ガイド(USDC建ての損益と円換算)を参照し、税理士に確認してください。
総合課税には分離課税のような繰越がないので、決済を12月にするか1月にするかで、その年の所得が変わります。含み益のあるポジションを年末に持ち越すか、含み損を年内に確定させるかは、税額に直結します(もちろん、税金だけを理由にポジションを動かすと値動きのリスクを負います)。
3. ファンディングレートと手数料の扱い
取引手数料:必要経費(FAQ 2-3)
FAQ 2-3は、売却の際に支払った手数料は必要経費と明記しています。年間取引報告書にも証拠金取引の損益合計とは別に「支払手数料」の欄があり(FAQ 2-9)、先物・FXで払ったテイカー・メイカー手数料も利益から差し引くのが一般的な扱いです。ハイパーリキッドの確定損益(Closed PNL)は手数料込みの数字なので、二重に引かないよう注意してください。
ファンディングレート:国税庁FAQに記載なし
無期限先物ではロングとショートの間でファンディング(資金調達率)を定期的にやり取りします(ハイパーリキッドは1時間ごと。仕組みはファンディングレート解説)。国税庁FAQには、ファンディングレートを名指しした問がありません(令和7年12月最終改訂版の全文で確認)。近い記述はFAQ 2-13の注で、信用取引では「金利・品貸料は売付け価額・買付け価額に含めるか控除する(FAQ 2-13 注)」とされていますが、これは信用取引についての記載です。
公的機関ではないものの、公式に書かれた扱いとして参考になるのが証券会社の案内です。SBI証券は暗号資産CFDの決済損益・価格調整額・金利調整額・ファンディングレートを雑所得・総合課税と案内。国内の登録業者を相手にした暗号資産CFDですら、ファンディングを含めて総合課税という整理です。ただし同社のページにも「税務署の見解により取扱いが異なる場合があります」と書かれており、国税庁の見解ではありません。
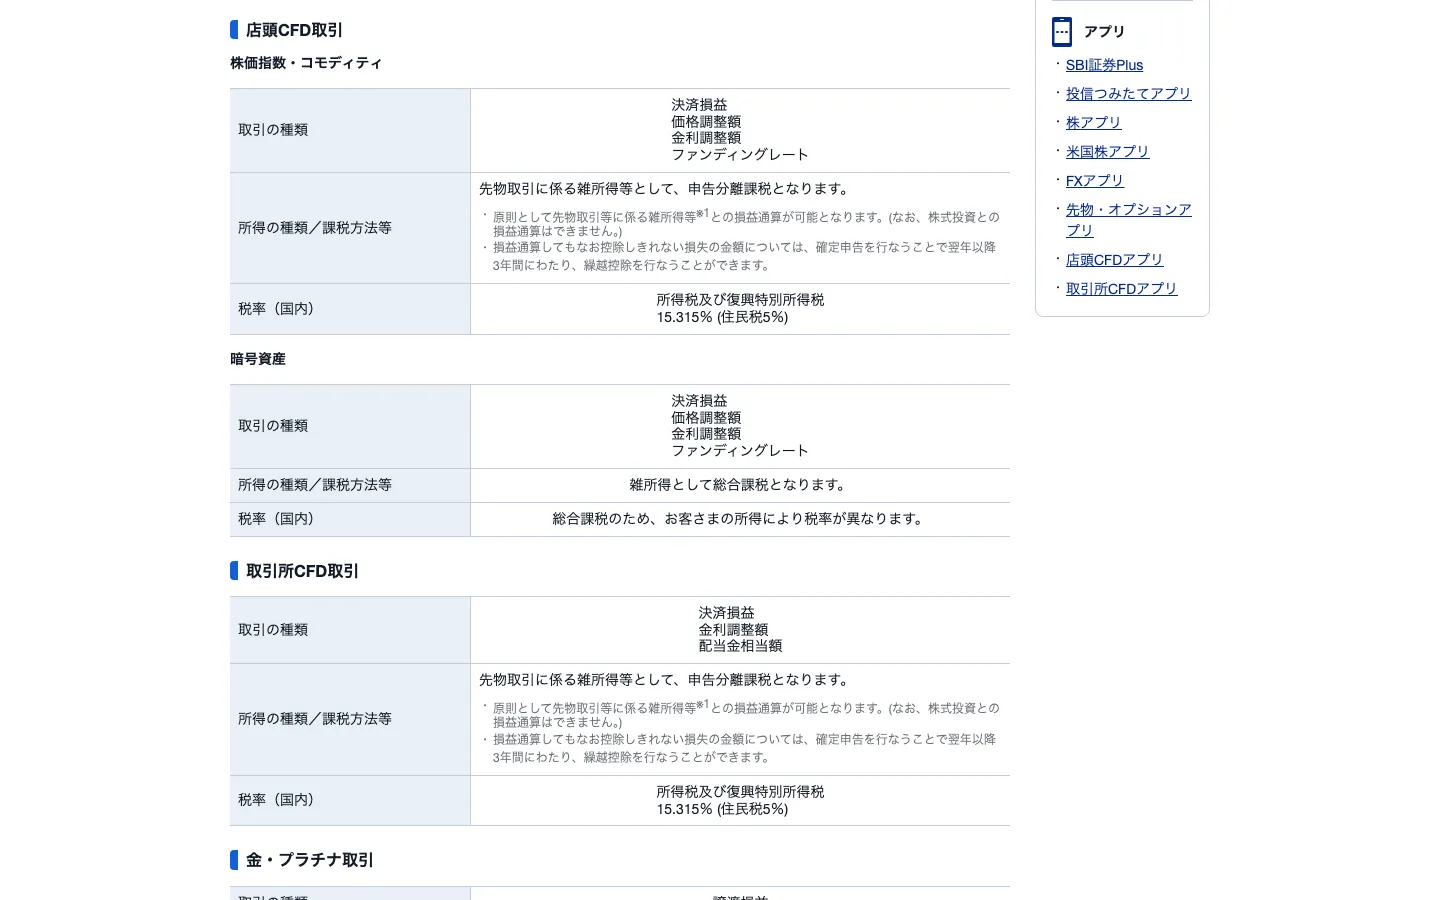
税理士事務所や損益計算ツールの解説では、受け取ったファンディングは収入、支払ったファンディングは必要経費として、発生した年に計上する扱いがよく紹介されています。いずれも公式見解ではないので、履歴を残したうえで確認するのが確実です。
例:2026年12月にBTCのロングを建て、12月中にファンディングを2万円分支払い、2027年1月に30万円の利益で決済した場合。
- 発生時に計上する扱い:2026年分は支払ったファンディング2万円が経費、2027年分は決済益30万円。
- ポジションの損益に含める扱い:2027年分に30万円−2万円=28万円。2026年分はゼロ。
年内に建てて年内に決済するなら、どちらの扱いでも年間の合計は同じです。違いが出るのは年をまたいだポジションだけです。
ハイパーリキッドやDEXのファンディングの詳しい扱い、エアドロップやHLPについては、ハイパーリキッド・DEXの税金と確定申告で解説しています。
4. 計算例:仮想通貨FXの利益100万円・300万円・1000万円(給与と合算)
総合課税では、先物の利益が給与などと合算され、本業の所得によって税率が変わります。ここでは給与などの課税所得が400万円(年収ではなく、給与所得控除や各種の所得控除を引いた後の額)の会社員が、手数料などを引いた後の利益を得た場合の2026年分の税額を、速算表(タックスアンサーNo.2260)で計算しました。
| 利益 | 所得税の増加 | 復興特別所得税 | 住民税(10%) | 合計(利益に対する割合) | 参考:為替FXなど分離課税なら |
|---|---|---|---|---|---|
| 100万円 | 200,000円(最高20%の区分) | 4,200円 | 100,000円 | 約304,200円(約30.4%) | 203,150円 |
| 300万円 | 601,500円(最高23%の区分) | 12,631円 | 300,000円 | 約914,131円(約30.5%) | 609,450円 |
| 1,000万円 | 2,711,500円(最高33%の区分) | 56,941円 | 1,000,000円 | 約3,768,441円(約37.7%) | 2,031,500円 |
計算:所得税=速算表で「課税所得400万円+利益」の税額から「400万円」の税額を引いた差。復興特別所得税=その2.1%。住民税=利益×10%(所得控除の額が所得税と違うため、実際の額とは多少ずれます)。参考列は為替FXや取引所先物の申告分離課税(所得税15%+その2.1%の復興特別所得税+住民税5%、タックスアンサーNo.1521)で、仮想通貨の取引には現行法では使えません。
利益100万円なら課税所得の合計が500万円で20%の区分に収まり、分離課税との差は約101,050円です。300万円になると合計が700万円となり、一部が23%の区分にかかります。1000万円では33%の区分まで上がり、分離課税との差は約1,736,941円に広がります。利益が大きく、本業の所得が高い人ほど、総合課税の負担は重くなります。自分の数字で試すときは税額の早見表と計算方法も使ってください。
確定申告が必要になるライン
年末調整を受けている会社員は、給与以外の所得(利益から経費を引いた額)の合計が20万円以下なら、所得税の確定申告は不要です(タックスアンサーNo.1900)。ただし所得税の申告が不要でも住民税の申告は原則必要です。学生や個人事業主にはこの基準はありません。
5. 2026年改正の分離課税と先物:対象になる範囲・ならない範囲(開始日は未確定)
2026年3月31日に成立した所得税法等の改正で、暗号資産の一部が分離課税に移ることが決まりました。先物・レバレッジ取引に関係するのは「特定暗号資産のデリバティブ取引も先物取引に係る雑所得等(申告分離・繰越控除)の対象に追加」という部分です(要綱(22))。下の枠が、公式資料で確認した改正の全体像です。
| 取引 | 改正後の扱い |
|---|---|
| 国内の登録業者での、特定暗号資産(登録簿に名称のある銘柄)の暗号資産FX・CFD | 先物取引に係る雑所得等(20%の申告分離、損失の繰越控除あり)に加わる。適用開始日以後の決済から |
| 国内の登録業者での、登録簿にない銘柄のデリバティブ | 対象外と読める(総合課税のまま) |
| 海外取引所の先物・無期限先物 | 日本の登録業者との取引ではないため対象外と読める(総合課税のまま) |
| Perp DEX(ハイパーリキッドなど)の無期限先物 | 同上。財務省・国税庁はDEXを名指ししていない |
開始時期と税率の注意。上の枠のとおり、開始日は改正金商法の施行日で決まり、2026年9月29日時点では未定です。「〇年1月1日から」と断定している解説は、施行時期を仮定した見込みです。税率は20%(所得税15%・住民税5%)で、これに復興特別所得税が加わります。復興特別所得税の税率は2027年以後に生ずる所得から変わるため、合計の税率は開始時点の税率を確認してから計算してください。
分離課税がいつから・どの銘柄に適用されるかの詳細は分離課税はいつから?DEXは対象?で扱っています。
6. 損失が出たとき:損益通算できる範囲・できない範囲
現行法で仮想通貨の先物・FXの損失をどこまで相殺できるかを整理します。
| 相殺したい相手 | できる? | 根拠 |
|---|---|---|
| 同じ年の仮想通貨の先物・FXの別の取引(国内・海外・DEXをまたいでも) | できる(雑所得の中で合算) | 雑所得の金額は年間の総収入から必要経費を引いて計算(FAQ 2-2・2-3) |
| 同じ年の仮想通貨の現物の売却益 | できる(どちらも雑所得) | No.1521「雑所得の範囲内での損益の通算は可能」 |
| 給与所得・事業所得など | できない | 損失は給与など他の所得と通算できない(FAQ 2-11) |
| 為替FX・日経225先物などの利益 | できない | 損失は他の「先物取引に係る雑所得等」とだけ通算できる(No.1521) |
| 株式の譲渡益 | できない | 株式は申告分離課税で別枠 |
| 翌年以後の利益(繰越) | できない | 雑所得の損失に繰越の規定なし。為替FXの3年繰越は仮想通貨には使えない |
なお、FAQ 2-2(令和7年12月更新)は、その年の暗号資産取引に係る収入金額が300万円を超え、帳簿書類を保存している場合は原則として事業所得に区分するとしています。事業所得の損失は給与などと通算できる所得の種類に入るため(FAQ 2-11)、上の表は雑所得として申告する場合の整理です。区分の判断は税務署か税理士に確認してください。
「FXで出た損失を仮想通貨FXの利益で埋める」「今年の大損を来年の利益と相殺する」は、どちらもできません。損失の年の申告が必要かどうか、改正後の繰越(分離課税の枠の中だけ)については仮想通貨の損失と税金で解説しています。
7. 取引履歴の取り出し方:国内は年間取引報告書、海外・DEXは自分で
計算の出発点は取引履歴です。国税庁FAQ(2-7・2-9)の整理は「国内の交換業者は年間取引報告書(証拠金取引の損益合計を含む)を交付、海外・個人間は自分で確認」です。国内の暗号資産交換業者の年間取引報告書には、「損益合計」(その年の証拠金取引の損益の合計額)と「支払手数料」の欄があり、そのまま申告の数字に使えます。
- 海外取引所:年間取引報告書はありません。約定履歴・資金調達(ファンディング)履歴・入出金履歴を年ごとにCSVで保存します。Bybit のように日本から撤退した取引所は、口座が使えなくなる前に保存してください(海外取引所の日本撤退の状況)。
- Perp DEX:年間取引報告書はなく、ハイパーリキッドなら取引画面の「Trade History」と「Funding History」からCSVを出力できます。手順はハイパーリキッドの取引履歴CSVの出し方へ。
- 入出金の記録:国内取引所からDEXへの送金や日本円への戻しも、取得価額や売却価額の確認に使います(国内取引所からハイパーリキッドへ入金する方法)。
国税庁の「暗号資産の計算書」は、現物の売買と証拠金取引の損益(信用・証拠金の差益・差損の欄)を一緒に集計できる様式です。国内・海外・DEXの損益を1年分まとめたら、雑所得として確定申告します。
税金は同じ。違いが出るのは手数料
DEXにしても税金は安くなりませんが、手数料は取引のたびに確実にかかるコストです。ハイパーリキッドはテイカー0.045%/メイカー0.015%。紹介コード HOLYGRAIL で始めると、最初の2,500万ドルの取引高でテイカーが0.0432%(4%オフ)になります。
当サイトのリンクから登録すると紹介報酬を受け取ることがあります。あなたの手数料が上がることはありません。
8. よくある質問
仮想通貨は先物取引ですか?
税金の上では「先物取引に係る雑所得等」(申告分離課税)には入りません。国税庁FAQ 2-12は、暗号資産の証拠金取引はFXと同じく金融商品先物取引等に該当するものの、租税特別措置法の規定で申告分離課税の対象から除かれているため総合課税になる、と説明しています。国内の暗号資産FX・CFD、海外取引所の先物、DEXの無期限先物はいずれも、現行法では原則として雑所得・総合課税です。令和8年度改正で、国内の登録業者を通じた特定暗号資産のデリバティブ取引は先物取引の分離課税に加わりますが、開始は改正金商法の施行日の属する年の翌年1月1日からで、その施行日は2026年9月29日時点で決まっていません。
先物取引の税金はいくらですか?
為替FXや取引所の先物(日経225先物など)は「先物取引に係る雑所得等」として、所得税15%(ほかに地方税5%)の申告分離課税です。これに復興特別所得税(2026年分は所得税額の2.1%)が加わります(タックスアンサーNo.1521・No.2260)。仮想通貨の先物・FXは現行法ではこの対象外で、給与などと合算して所得税5%〜45%+住民税10%の総合課税です。
仮想通貨FXで100万円稼いだら税金はいくらですか?
給与などの課税所得が400万円の会社員なら、所得税の増加が200,000円、復興特別所得税4,200円、住民税100,000円で、合計約304,200円(利益の約30.4%)です(2026年分、速算表で計算した目安)。同じ100万円が為替FXの利益なら約203,150円です。本業の所得が多いほど税率の区分が上がり、負担も増えます。
仮想通貨で1000万円稼いだら税金はいくらですか?
課税所得400万円の会社員の場合、所得税の増加2,711,500円(最高33%の区分)、復興特別所得税56,941円、住民税1,000,000円で、合計約3,768,441円(約37.7%)になります。所得税の最高税率45%と住民税10%を合わせた「最大55%」は、課税所得が4,000万円以上の部分にかかる税率です。
仮想通貨FXの利益が20万円以下なら申告は不要ですか?
給与を1か所から受けていて年末調整を受けている会社員は、給与以外の所得の合計が20万円以下なら所得税の確定申告は不要です(タックスアンサーNo.1900)。「所得」は利益から手数料などの経費を引いた額で、売却額ではありません。ただし所得税の申告が不要でも住民税の申告は原則必要です(自治体の案内)。学生や専業主婦(夫)など給与所得者でない人には、この20万円の基準は当てはまりません。
FXや仮想通貨の利益は税務署にバレますか?
「バレるかどうか」ではなく、利益があれば申告する義務があります。国税庁は国内の暗号資産交換業者に年間取引報告書の交付を依頼しており、報告書には証拠金取引の損益合計も載ります(FAQ 2-7・2-9)。令和8年度改正で、適用開始後は国内業者が翌年1月31日までに税務署へ取引報告書(マイナンバー付き)を提出する制度も設けられました。DEXの取引はブロックチェーン上に公開で記録され、日本円への出入口は本人確認のある国内取引所です。申告漏れには加算税や延滞税がかかります。
DEXで先物取引をすれば税金は安くなりますか?
なりません。DEXの無期限先物も、国内の暗号資産FXや海外取引所の先物と同じく、原則として雑所得・総合課税です。令和8年度改正の分離課税も、DEXでの取引は条文上対象に当たらないと読めるため、改正後はむしろ国内の登録業者のほうが税率面で有利になる可能性があります。DEXを選ぶ理由は、手数料・レバレッジ・銘柄・自分のウォレットで資産を持てることで、税金ではありません。
ファンディングレートは課税されますか?
国税庁FAQ(令和7年12月最終改訂)には、ファンディングレートを名指しした問がありません。SBI証券は、自社の暗号資産CFDについて決済損益・価格調整額・金利調整額・ファンディングレートを雑所得・総合課税と案内しています(証券会社の案内で、国税庁の見解ではありません)。税理士などの解説では、受け取ったファンディングは収入、支払ったファンディングは必要経費とする扱いが一般的です。ファンディングの履歴は約定履歴とは別に保存し、扱いは税務署か税理士に確認してください。
強制ロスカットされた損失は給与と相殺できますか?
できません。国税庁FAQ 2-11は、雑所得の損失を給与など他の所得から差し引く(通算する)ことはできないとしています。ロスカット(強制決済)も決済なので、その時点で損失が確定しますが、相殺できるのは同じ年の雑所得(仮想通貨の現物の売却益など)の中だけです。為替FXの利益とも通算できず、翌年への繰越もありません。
令和8年度の税制改正で仮想通貨FXも20%になりますか?
一部はなります。改正法は、国内の登録業者を通じた特定暗号資産(金融商品取引業者登録簿に名称が登録された暗号資産など)のデリバティブ取引を、先物取引に係る雑所得等(申告分離課税・損失の繰越控除)の対象に加えます。開始は改正金商法の施行日の属する年の翌年1月1日からで、改正金商法の施行日は公布から1年以内の政令で定める日(2026年9月29日時点で未定)です。2027年中に施行されれば2028年1月1日からですが、確定ではありません。海外取引所やDEXでの先物はこの対象に当たらず、総合課税のままと読めます。
税務上の助言ではありません。本記事は2026年9月29日時点の国税庁FAQ・タックスアンサー、財務省・金融庁の公表資料にもとづく一般的な解説です。DEXの無期限先物やファンディングについては国税庁の個別の見解がなく、扱いは個々の事情で変わることがあります。最終判断は税務署または税理士に確認してください。
日本からPerp DEXを始めるなら:ハイパーリキッド
ウォレットを接続して使うため口座開設や本人確認はなく、資産を自分で管理したまま無期限先物を取引できます(利益には日本の税金がかかります)。取引履歴とファンディング履歴はCSVで出せるので、確定申告の準備もしやすい取引所です。紹介コード HOLYGRAIL で最初の2,500万ドルまで手数料4%オフ(紹介コードの仕組み)。
当サイトのリンクから登録すると紹介報酬を受け取ることがあります。あなたの手数料が上がることはありません。
開示:HOLYGRAIL(ハイパーリキッド)は当サイトの紹介コードで、紹介したアカウントの手数料の一部を受け取りますが、あなたの負担は増えません。SBI証券・税理士事務所・税金計算ツールとは紹介関係がありません。税制の記載は国税庁・財務省・金融庁の公表資料で2026年9月29日に確認しました。投資・税務の助言ではありません。