結論。仮想通貨で損をしても、給与の税金は1円も減りません。損失と相殺できるのは、同じ年の仮想通貨の利益(銘柄・取引所・現物か先物かを問わない)と、副業などほかの雑所得だけです。今年の損失を来年に持ち越すこともできません。会社員で損失だけの年なら、所得税の確定申告は通常不要です。ロスカット(強制決済)された損失も「決済した年の損失」として同じように扱います。本記事は税務上の助言ではありません。最終判断は税務署または税理士に確認してください。
| ケース | 相殺・繰越 | 根拠 |
|---|---|---|
| 仮想通貨の損失 × 給与所得 | できない | FAQ 2-11「雑所得の金額の計算上生じた損失については、給与所得など他の所得から差し引く(通算する)ことはできません」 |
| ある銘柄の損失 × 別の銘柄の利益(同じ年) | できる | 雑所得の金額は年間の総収入金額から必要経費を引いて計算する(No.1500・FAQ 2-8) |
| DEX・海外取引所の先物の損失 × 国内取引所の現物の利益 | できる | どちらも原則として雑所得(総合課税)(FAQ 2-2・2-12)。FAQは取引所の国内外で区別していない |
| 仮想通貨の損失 × 副業・公的年金などの雑所得 | 差し引かれる計算(条文の読み) | 雑所得の金額は(1)公的年金等(2)業務に係るもの(3)その他の合計額(No.1500・所得税法第35条第2項) |
| 仮想通貨の損失 × 株式・為替FX・日経225先物の利益 | できない | 株式は申告分離課税の別枠。為替FXなどの先物も別枠(損失は他の「先物取引に係る雑所得等」とだけ通算できる、No.1521) |
| 個人事業の赤字(事業所得の損失)× 仮想通貨の利益 | 差し引かれる | 他の所得から控除できる損失は不動産所得・事業所得・山林所得・譲渡所得の損失に限られる(所得税法第69条) |
| 今年の損失を来年以後の利益へ(現行法) | できない | 所得税法の繰越控除(純損失)は不動産・事業・山林・譲渡所得の損失が対象で、雑所得の損失は繰り越せない(所得税法第2条・第70条) |
| 改正後:国内登録業者での特定暗号資産の損失 | 翌年以後3年繰越(要件あり・開始日未定) | 所得税法等改正法(新措法38の3) |
| 改正後:DEX・海外取引所での損失 | 繰越の対象外と読める | 対象は国内登録業者への特定暗号資産の譲渡等のみ(DEX・海外業者での取引は総合課税のまま=条文の読み) |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)、タックスアンサーNo.1500・No.1521、所得税法第2条・第35条・第69条・第70条(e-Gov法令検索)、財務省「所得税法等の一部を改正する法律」。「条文の読み」と書いた行は、国税庁が仮想通貨について直接書いた文ではなく、法令の計算方法から導いた整理です。
1. 結論:雑所得の損失は他の所得と通算できない(国税庁FAQ 2-11)
仮想通貨の利益は原則として雑所得(総合課税)です(FAQ 2-2)。損失が出たときの扱いについて、国税庁FAQ 2-11は次のように答えています。
「雑所得の金額の計算上生じた損失については、給与所得など他の所得から差し引く(通算する)ことはできません。」
— 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」2-11(令和7年12月最終改訂版の32ページ)
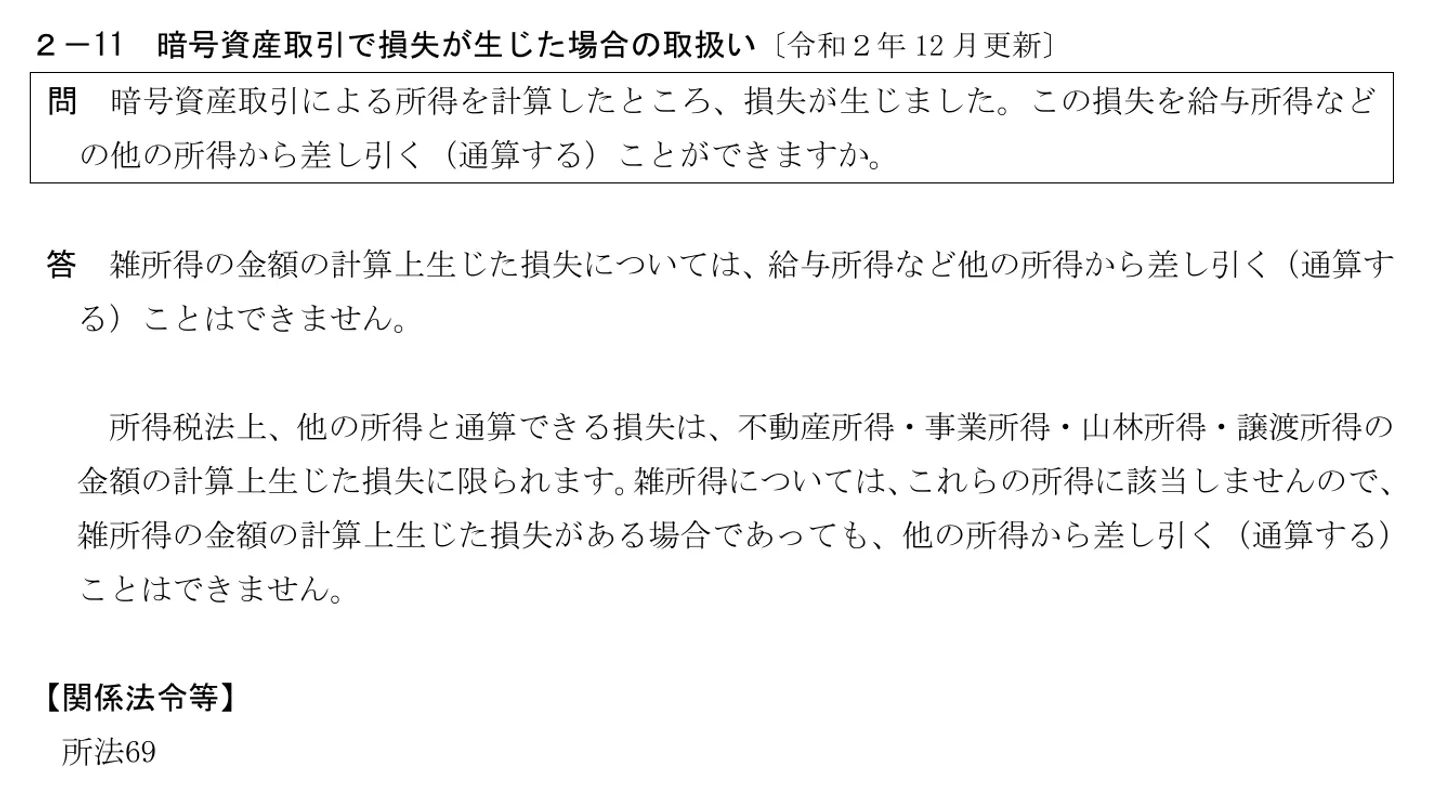
理由は所得税法の仕組みにあります。所得税法第69条では、他の所得から控除できる損失は不動産所得・事業所得・山林所得・譲渡所得の損失に限られるとされています。雑所得はこの4つに入らないため、仮想通貨で100万円負けても、給与から源泉徴収された税金は戻りません。
損失を翌年に繰り越せないのも同じ理由です。所得税法の繰越控除(第70条)の対象は「純損失」で、純損失とは第69条の損益通算をしても引ききれなかった損失のこと(第2条第1項第25号)。雑所得の損失はそもそも第69条の対象外なので、繰越の対象にもなりません。なお、FAQ 2-11は「繰越できない」とは書いていません。これは条文から導かれる整理です。
例外として、FAQ 2-2は、その年の暗号資産取引の収入金額が300万円を超え、帳簿書類を保存している場合は原則として事業所得に区分するとしています。事業所得の損失は第69条の対象なので給与と通算できますが、区分は個別の判断なので、税理士に相談してください。
2. 仮想通貨同士・先物同士で通算できる範囲
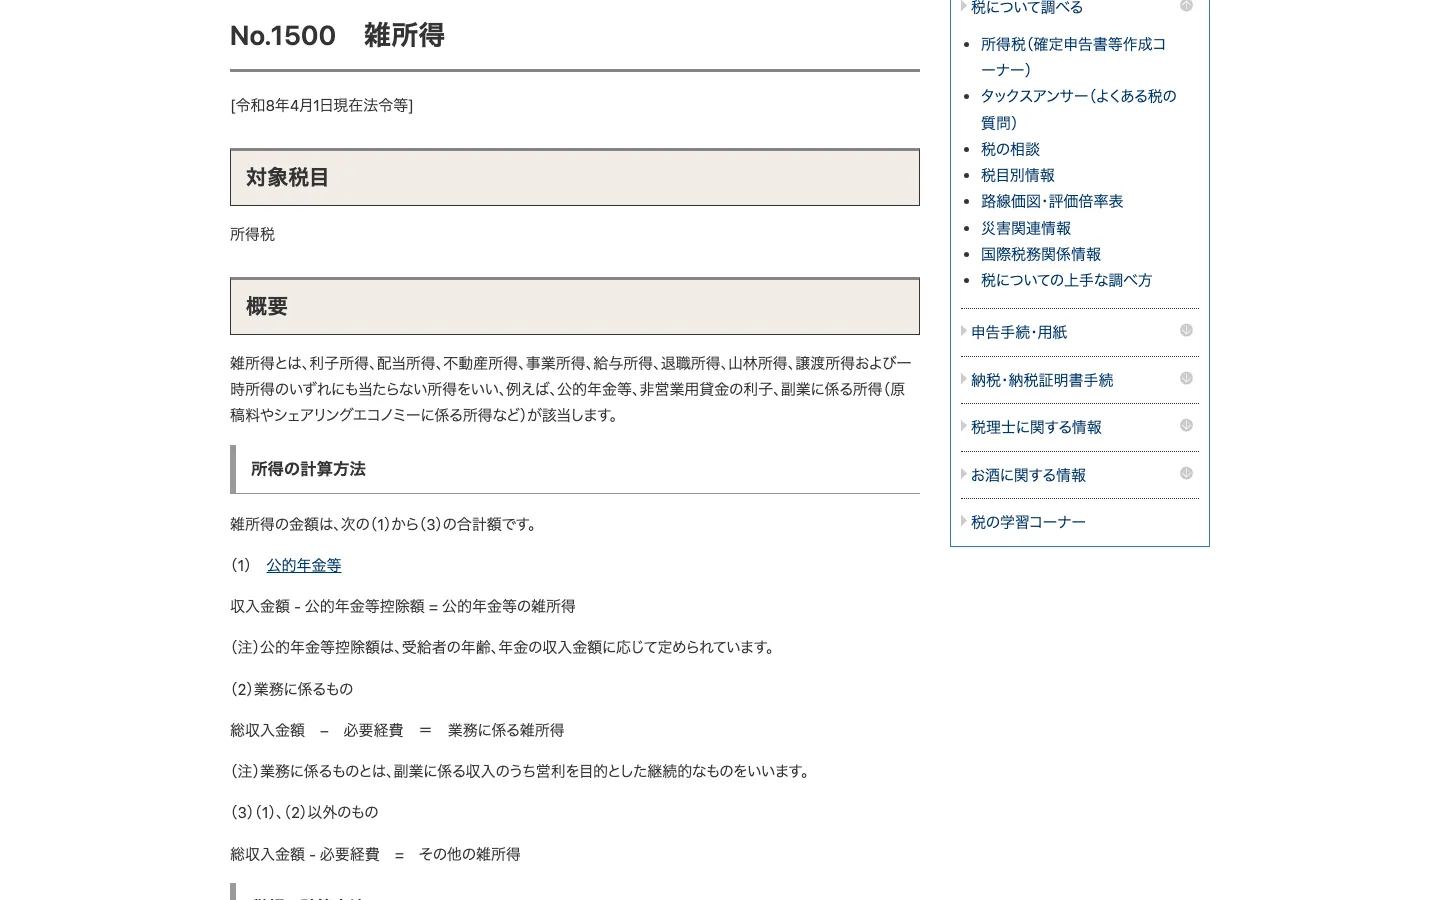
通算できないのは「ほかの種類の所得」との間で、雑所得の内側では利益と損失が合算されます。タックスアンサーNo.1500は、雑所得の金額を「(1)公的年金等(2)業務に係るもの(3)その他」の合計額と定めています。仮想通貨の取引は通常(3)の「その他」に入り、そこで年間の総収入金額から必要経費(売った分の取得価額・手数料・証拠金取引の差損など)を引いて計算します。
| 損失 | 相殺される利益 | 補足 |
|---|---|---|
| ビットコインの現物の売却損 | イーサリアムなど別銘柄の売却益 | 銘柄ごとに損益を出して合計する |
| 国内取引所の暗号資産FX・CFDの損失 | 海外取引所やDEXの無期限先物の利益 | 証拠金取引も原則として雑所得(総合課税)(FAQ 2-12) |
| DEX(ハイパーリキッドなど)の先物の損失 | 国内取引所での現物の売却益 | 取引所の場所・国は問わない |
| 仮想通貨の損失 | 原稿料・アフィリエイトなど副業の雑所得 | 業務に係る雑所得も同じ雑所得の中 |
| 仮想通貨の損失 | 公的年金等の雑所得 | 所得税法第35条第2項が雑所得を合計額と定めているため、差し引かれる計算になる(条文の読み。税務署で確認を) |
「先物同士」でも注意点があります。為替FXや日経225先物は「先物取引に係る雑所得等」という申告分離課税の別枠で、損失は他の「先物取引に係る雑所得等」とだけ通算できる(No.1521)。この枠には3年の繰越がありますが、FAQ 2-12のとおり暗号資産の証拠金取引(レバレッジ取引)は申告分離の対象外で総合課税で、仮想通貨の先物はこの枠に入りません。つまり仮想通貨FXの損失を為替FXの利益で埋めることも、その逆もできません。先物・FXの税金全体は仮想通貨FX・先物の税金で比較しています。
年末の「損出し」と年またぎ
損益はその年に確定したものだけがその年の所得です。国税庁FAQの整理では、売却等の収入は原則として引渡しの日の属する年分(選択で契約日の年分)(FAQ 2-1)、暗号資産信用取引の所得は決済の日の属する年分(FAQ 2-13)です。今年大きな利益が出ている人が含み損の銘柄を12月中に売れば、その損失は今年の利益と相殺されます。1月に売れば翌年分です。
ただし取得価額の計算方法は総平均法または移動平均法(届出がなければ総平均法)(FAQ 1-1・2-4)です。総平均法では、売った直後に同じ銘柄を買い戻すと、その購入も年間の平均単価に含まれるため、確定する損失が売却時点の含み損より小さくなることがあります。税金だけのために売買すると値動きと手数料のリスクを負う点も忘れないでください。
3. 損失だけの年に確定申告は必要か
多くの人にとって答えは「仮想通貨の損失のためだけに申告する必要はない」です。現行法では雑所得の損失を繰り越す制度がないので、申告しても損失は翌年に残りません。「損失を申告しておけば来年以後の利益と相殺できる」という制度は、現行法の仮想通貨にはありません。
| あなたの状況 | 申告 | 根拠・注意 |
|---|---|---|
| 会社員(給与1か所・年末調整あり・給与2,000万円以下)で、ほかに所得がない | 所得税の確定申告は不要(仮想通貨の所得はゼロ以下) | No.1900:給与以外の所得の合計が20万円を超える場合に申告が必要 |
| 上と同じで、副業の雑所得もある | 副業と仮想通貨を合わせた雑所得で判断 | 仮想通貨の損失を差し引いた雑所得の合計が20万円以下かどうか(条文の読み。税務署で確認を) |
| 医療費控除・寄附金控除などで申告する(還付申告) | 申告する(仮想通貨の損失は給与から引けないので還付額は増えない) | 還付申告は翌年1月1日から5年間提出できる(No.2030) |
| 個人事業主・フリーランス・年金受給者 | 所得全体で判断(損失は他の雑所得の範囲でだけ効く) | No.2020:所得金額の合計が所得控除の合計を超え、税額が出る人は申告 |
| 事業所得に当たる規模(収入300万円超・帳簿保存) | 事業所得として申告すれば損益通算の対象になり得る | FAQ 2-2・2-11。区分は個別判断なので税理士に確認 |
| 改正の適用開始後に、国内登録業者で特定暗号資産の損失を出した | 繰り越すなら損失の年に申告が必要 | 損失が出た年に明細書付きの確定申告書を提出し、その後も連続して確定申告書を提出し、控除を受ける年の申告書にも明細書を添付すること(新措法38の3第3項) |
出典:タックスアンサーNo.1900(給与所得者で確定申告が必要な人)・No.2020(確定申告)・No.2030(還付申告)、国税庁FAQ 2-2・2-11、所得税法等改正法(新措法38の3)。確定申告の期間は翌年2月16日から3月15日までです。
損失の年でも医療費控除や寄附金控除などで申告書を作る人は、仮想通貨の損失を書いても給与から差し引かれることはないので、還付額は変わりません。副業の雑所得がある人は、仮想通貨の損失を含めて雑所得を計算すると、副業の所得が減ります。
住民税については、自治体の案内で所得税の申告が不要でも住民税の申告は原則必要とされています。これは利益が出た年の話で、年間で損失なら仮想通貨の分として申告する所得はありません。
損失の年でも、取引履歴の保存はしておきましょう。総平均法・移動平均法では前年末の保有数量と金額が翌年の計算の出発点になり(年始残高)、損失の年の記録が欠けると、利益が出た年の計算ができなくなります。国税庁FAQでは、国内の交換業者は年間取引報告書(証拠金取引の損益合計を含む)を交付、海外・個人間は自分で確認、という整理です(FAQ 2-7・2-9)。
4. ロスカット(清算)された時の損益の計算
検索上位の解説がほとんど触れていないのが、レバレッジ取引で強制ロスカット(清算)された損失の計算です。基本は通常の決済と同じで、清算で約定した時点で損失が確定し、その年の雑所得の損失になります。国税庁は法人向けFAQ 3-1-12で「いわゆる暗号資産FX取引や暗号資産先物取引は、暗号資産信用取引ではなくデリバティブ取引に該当します」と書き分けており、先物・無期限先物の損益の時期はFAQに直接の記載がありませんが、反対売買で損益が確定する点は同じと考えるのが一般的です。
ハイパーリキッドの公式ドキュメントでは、清算(ロスカット)時の清算手数料(クリアランスフィー)はなしと説明されています。ただし板で清算しきれず、口座の証拠金が維持証拠金の3分の2を下回るとバックストップ清算になります。バックストップ清算では、ポジションと証拠金が清算用ボールトに移り、維持証拠金は戻らないため、損失は「預けていた証拠金まるごと」に近くなります。
計算例(説明用の仮の数字):ハイパーリキッドでBTCを0.1 BTC、建値100,000 USDCでロング(証拠金1,000 USDC、分離マージン)。価格が下がり91,000 USDCで清算された。
- 価格差の損失:(91,000 − 100,000)× 0.1 = ▲900.00 USDC
- 新規の手数料:10,000.00 USDC × 0.045%(テイカー)= 4.50 USDC
- 決済(清算)の約定の手数料:9,100.00 USDC × 0.045% = 4.10 USDC(実際の額は約定履歴のFee欄で確認。ここでは同じ料率と仮定)
- 保有中に支払ったファンディング:6.00 USDC(仮定)
- 確定した損失:▲914.60 USDC → 決済日のレートが仮に1 USDC=150円なら 約137,190円の損失
板で清算されずバックストップ清算になった場合は、分離マージンの証拠金1,000 USDCが戻らないため、損失は預けた証拠金の全額(1,000.00 USDC=約150,000円)が目安です。手数料やファンディングを証拠金の外から払っていればその分も加わるので、実際の額は約定履歴とファンディング履歴で確認してください。
清算価格がどこになるかは、レバレッジと証拠金の入れ方で大きく変わります。建てる前に清算価格(ロスカット価格)の計算方法と計算機で確認し、損失を口座全体に広げたくないならクロスマージンと分離マージンの違いも読んでおきましょう。
確定申告での書き方:計算書の「信用・証拠金(差損)」欄
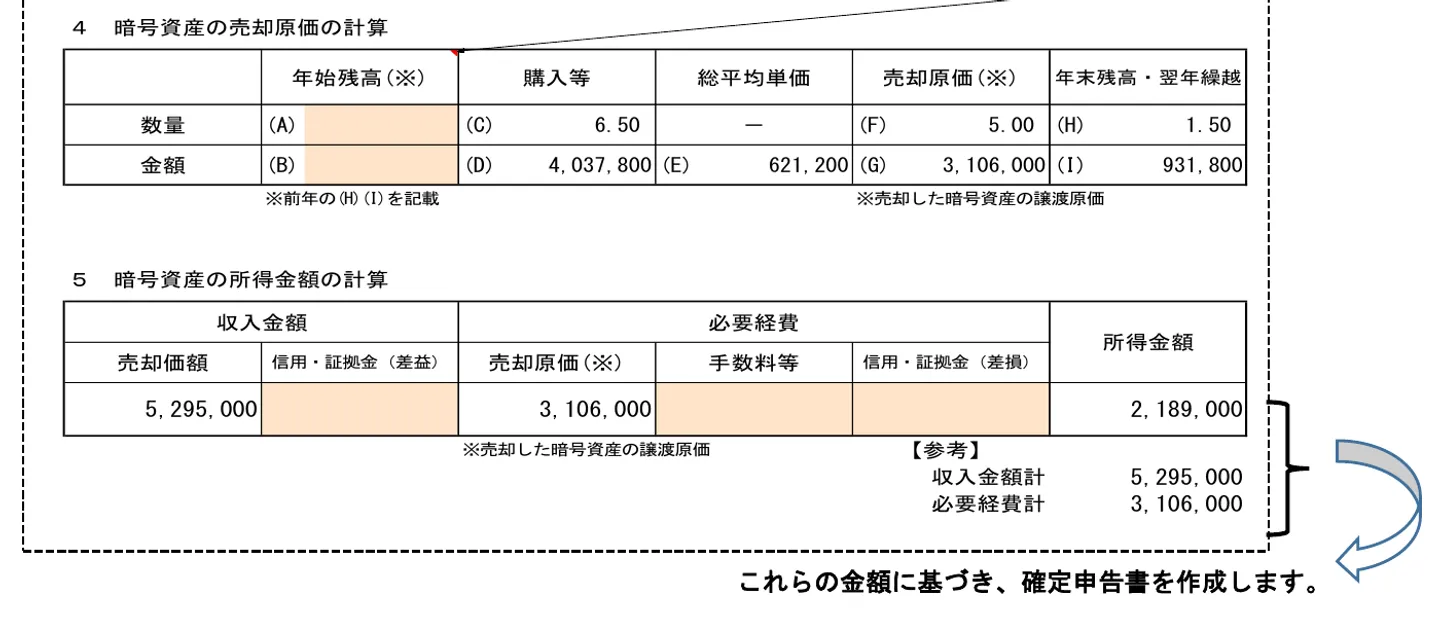
国税庁の「暗号資産の計算書」の入力例(FAQ 2-8)では、証拠金取引の差益は「収入金額」、差損は「必要経費」の欄(信用・証拠金)に入れます。現物の売却益とロスカットの損失を1枚の計算書で合算でき、その合計の「収入金額計」「必要経費計」を申告書に転記します。確定申告書等作成コーナーでは、「収入・所得の入力」→「雑所得(業務・その他)」→ 種目「暗号資産」で収入金額と必要経費を入力します(令和7年分のよくある質問)。暗号資産の計算書は確定申告書に添付して提出する必要はないものの、計算の根拠として保存しておきます。
DEX・海外取引所の損失は自分で履歴を出す
- 年間取引報告書はない:DEXや海外取引所は日本の年間取引報告書を出しません。ハイパーリキッドならTrade History(約定履歴)とFunding History(ファンディング履歴)をCSVで保存します(取引履歴CSVの出し方)。
- 二重計上に注意:売却の際に支払った手数料は必要経費(FAQ 2-3)ですが、ハイパーリキッドの約定履歴の確定損益(Closed PNL)は手数料込みの数字です。確定損益からFee欄をさらに引くと手数料を二重に差し引くことになります(詳しくはDEXの税金ガイド)。
- USDC建ての損失は円に換算:国税庁FAQにUSDCなどを名指しした個人向けの問はありません。実務では決済日ごとのレートで円換算し、使ったレートの出所を記録するのが一般的です(USDC建ての損益と円換算)。
- ツールで集計する:取引が多いなら、CSVを取り込める損益計算ツールが便利です(DEX対応の損益計算ツール比較)。
5. 改正後の損失繰越3年:対象は国内登録業者での特定暗号資産だけ(開始日は未定)
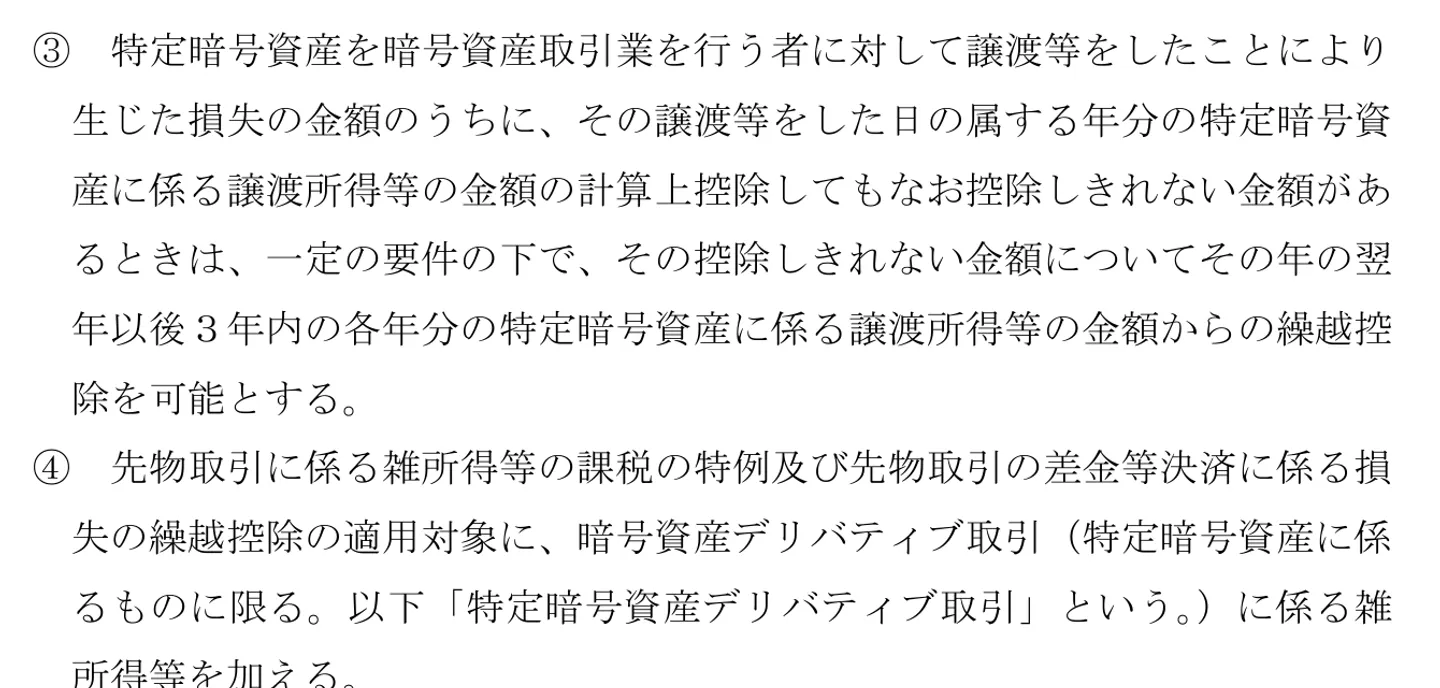
2026年3月31日に成立した所得税法等の改正で、暗号資産の一部が申告分離課税に移り、その枠の中で損失を繰り越せるようになります。財務省の大綱は「一定の要件の下で」翌年以後3年内の各年分から繰越控除を可能とする、と書いています。
繰越の要件:損失の年から毎年申告する
「一定の要件」は、成立した改正法の新しい租税特別措置法第38条の3第3項に書かれています。損失が出た年に明細書付きの確定申告書を提出し、その後も連続して確定申告書を提出し、控除を受ける年の申告書にも明細書を添付することが条件です。確定申告の義務がない人については、同条第5項で確定申告の義務がない人も、繰越のために損失の申告書を提出できるとされています。所得税法の純損失の繰越控除(第70条第4項)と同じ「連続して申告」の仕組みで、損失の年に申告しなかった損失は繰り越せないと読めます。
| 年 | その年の損益 | 繰越損失から控除 | 課税される額 | 翌年へ繰り越す損失 |
|---|---|---|---|---|
| 適用開始後の1年目 | ▲300万円 | — | 0円 | 300万円 |
| 2年目 | 100万円 | 100万円 | 0円 | 200万円 |
| 3年目 | 250万円 | 200万円 | 50万円 | 0円 |
3年目の課税される額に20%(所得税15%・住民税5%)の税率がかかり、ほかに復興特別所得税などがかかります。毎年、明細書を付けて確定申告していることが前提です。
繰越の対象にならない損失
- DEX・海外取引所での損失:対象は国内登録業者への特定暗号資産の譲渡等のみ(DEX・海外業者での取引は総合課税のまま=条文の読み)。ハイパーリキッドなどのDEXの損失は、改正後も総合課税の雑所得のままで、他の所得とも通算できず、繰り越せないと読めます。
- 分離課税の損失でDEXの利益は消せない:新措法38の2第1項は、特定暗号資産に係る譲渡所得等の損失は、他の所得との関係では生じなかったものとみなされるとしています。国内取引所での損失を、DEXで出た利益(総合課税)と相殺することはできないと読めます。
- 適用開始日より前の損失:20%の分離課税と損失の繰越控除は、適用開始日以後に行う特定暗号資産の譲渡等から適用(大綱 注1)。開始前の年の損失を持ち込む規定は、大綱にありません。
- 先物の損失:特定暗号資産のデリバティブ取引も先物取引に係る雑所得等(申告分離・繰越控除)の対象に追加。こちらは為替FXと同じ枠の3年繰越です。DEXの無期限先物は国内の登録業者との取引ではないため、対象外と読めます。
分離課税の対象や時期の詳しい読み方は分離課税はいつから?DEXは対象?、税額の目安は仮想通貨の税金計算シミュレーションで確認できます。
損失を大きくしないために:清算価格を先に確認
税金の上では、DEXでの損失は給与とも翌年とも相殺できません。だからこそ、清算(ロスカット)で証拠金を失わない建て方が大切です。ハイパーリキッドは清算手数料がなく、テイカー0.045%/メイカー0.015%。紹介コード HOLYGRAIL で始めると、最初の2,500万ドルの取引高でテイカーが0.0432%(4%オフ)になります。
当サイトのリンクから登録すると紹介報酬を受け取ることがあります。あなたの手数料が上がることはありません。
6. よくある質問
ビットコインでマイナスになったら税金はどうなりますか?
その年の仮想通貨の損益が全体でマイナスなら、仮想通貨の分の所得税・住民税はかかりません。ただし損失を給与などから差し引くことはできないので、給与の税金は減りません。国税庁FAQ 2-11は「雑所得の金額の計算上生じた損失については、給与所得など他の所得から差し引く(通算する)ことはできません」としています。同じ年にほかの銘柄や先物で利益があれば、その利益とは雑所得の中で相殺されます。
仮想通貨の損失だけの年でも確定申告は必要ですか?
年末調整を受けている会社員でほかに所得がなければ、仮想通貨の損失だけを理由に所得税の確定申告をする必要はありません(申告が必要になるのは給与以外の所得の合計が20万円を超える場合、タックスアンサーNo.1900)。現行法では雑所得の損失を翌年に繰り越す制度がないため、申告しても損失は残りません。医療費控除などで申告する人も、仮想通貨の損失で還付額は増えません。副業や年金の雑所得がある人は、仮想通貨の損失を含めて雑所得を計算してください。
仮想通貨の損失は翌年に繰り越せますか?
現行法では繰り越せません。所得税法の繰越控除は、損益通算しても引ききれなかった不動産・事業・山林・譲渡所得の損失(純損失)が対象で、雑所得の損失はこれに当たりません。2026年3月31日に成立した税制改正で、国内の登録業者に対する特定暗号資産の譲渡の損失は翌年以後3年間繰り越せるようになりますが、開始は改正金商法の施行日の属する年の翌年1月1日からで、2026年9月29日時点では施行日が決まっていません。DEXや海外取引所での損失は、条文上この対象に当たらないと読めます。
仮想通貨の損切りは年またぎできますか?
できません。損益はその年のうちに確定したものだけがその年の所得になります。現物の売却は原則として引渡しの日の年分(選択で契約日の年分、FAQ 2-1)、信用取引は決済の日の年分(FAQ 2-13)です。12月31日までに決済した損失は今年の利益と相殺され、1月に決済すれば翌年分になります。今年の損失を来年の利益と相殺することはできません。
ビットコインの損切りで、ほかの仮想通貨の利益を減らせますか?
同じ年のうちなら減らせます。仮想通貨の利益と損失は、銘柄や取引所(国内・海外・DEX)が違っても同じ雑所得として合算されるためです。ただし総平均法では、売った直後に同じ銘柄を買い戻すと、その購入分も年間の平均単価の計算に入るため、確定する損失が売却時の含み損より小さくなることがあります。税金だけを理由に売買すると、値動きのリスクと手数料を負う点にも注意してください。
強制ロスカットされた損失はどう確定申告しますか?
ロスカット(清算)も決済なので、清算された年の損失として計算します。国税庁の計算書では、証拠金取引の差損は必要経費の「信用・証拠金(差損)」欄に入れます(FAQ 2-8の入力例)。確定申告書等作成コーナーでは、「収入・所得の入力」→「雑所得(業務・その他)」→ 種目「暗号資産」で収入金額と必要経費を入力します。DEXの損益はUSDC建てなので、決済日ごとに円に換算した金額を使います。
仮想通貨の損失とFXや株の利益は相殺できますか?
できません。為替FXや日経225先物は「先物取引に係る雑所得等」、上場株式は「株式等に係る譲渡所得等」という申告分離課税の別枠で、総合課税の仮想通貨の損失とは通算できません。暗号資産の証拠金取引(仮想通貨FX)も、FAQ 2-12のとおり為替FXの分離課税からは除かれています。
仮想通貨の利益が20万円以下なら、住民税の申告もいりませんか?
住民税は所得税とは別です。自治体の案内では、所得税の申告が不要でも住民税の申告は原則必要とされています。一方、年間で損失なら仮想通貨の所得はゼロ以下なので、仮想通貨の分として申告する所得はありません。手続きはお住まいの市区町村で確認してください。
仮想通貨の「5%ルール」とは何ですか?
国税庁FAQ 2-7にある、売却した暗号資産の取得価額が分からない場合に、取得価額を売却価額の5%相当額とすることが認められる扱いです(例:500万円で売却なら取得価額25万円)。取得価額が小さくなるので利益が大きく出る方向の扱いで、実際には損をしていても損失として計算できません。損失を正しく計算するには、購入時の履歴を残しておくことが大切です。
DEXや海外取引所での損失は、税制改正後に繰り越せますか?
条文の読みでは繰り越せません。改正後の分離課税と損失の繰越は、国内の登録業者(暗号資産取引業者)に対して特定暗号資産を譲渡した場合に限られます。DEXや日本で登録していない海外取引所での取引は総合課税の雑所得のままで、損失は他の所得と通算できず、繰り越せません。改正後の分離課税の損失は、他の所得との関係では生じなかったものとみなされる(新措法38の2第1項)ため、DEXの利益と相殺することもできないと読めます。
税務上の助言ではありません。本記事は2026年9月29日時点の国税庁FAQ・タックスアンサー、e-Govの所得税法、財務省の公表資料にもとづく一般的な解説です。DEXの無期限先物、ロスカット、USDC建ての損益、公的年金との関係、改正後の繰越の細目については、国税庁の個別の見解や政省令がまだ出ていないものがあります。最終判断は税務署または税理士に確認してください。
日本からPerp DEXを使うなら:ハイパーリキッド
ウォレットを接続して使うDEXで、資産を自分で管理したまま無期限先物を取引できます。ハイパーリキッドは金融庁の暗号資産交換業者登録一覧(令和8年9月1日現在)に掲載なしで、国内の登録業者のような利用者保護(分別管理など)はなく、利益には日本の税金がかかり、損失は上のとおり給与とも翌年とも相殺できません。レバレッジは損失を大きくするので、少額から、ストップロスを置いて使ってください。取引履歴はCSVで出せるので確定申告の準備はしやすい取引所です。紹介コード HOLYGRAIL で最初の2,500万ドルまで手数料4%オフ(紹介コードの仕組み・国内取引所からの入金方法)。
当サイトのリンクから登録すると紹介報酬を受け取ることがあります。あなたの手数料が上がることはありません。
開示:HOLYGRAIL(ハイパーリキッド)は当サイトの紹介コードで、紹介したアカウントの手数料の一部を受け取りますが、あなたの負担は増えません。税理士事務所・損益計算ツール・国内取引所とは紹介関係がありません。税制の記載は国税庁・e-Gov・財務省の公表資料で2026年9月29日に確認しました。投資・税務の助言ではありません。