要点(2026年9月29日確認)。①届出をしていなければ総平均法用を使います。年間取引報告書を使えるのも総平均法用だけです。②1銘柄1枚で、1ファイルに10枚まで(シートの追加は不可)。③DEXの取引には年間取引報告書がないので、履歴(CSV)から日付ごとに円換算して「3 上記2以外の取引」に入れます。④USDC建ての円換算方法は国税庁FAQに書かれていないので、方法と出所を記録して毎年そろえます。⑤計算書は申告書に添付不要で、転記するのは「収入金額計」と「必要経費計」の2つです。
税務上の助言ではありません。この記事は、国税庁の計算書(Excel)・国税庁FAQ(令和7年12月最終改訂)・確定申告書等作成コーナーのよくある質問(令和7年分)を2026年9月29日時点で読んでまとめた一般的な情報です。5章の入力例の数量・金額・為替レートはすべて架空の数字です。DEXやUSDC建て取引の扱いには国税庁の個別の見解がない部分があり、最終判断は税務署または税理士に確認してください。
1. 暗号資産の計算書とは(総平均法用・移動平均法用)
暗号資産を売ったり、別の暗号資産に交換したりして出た利益は、国税庁FAQでは原則として雑所得(総合課税)とされています。利益は「売った金額 − 売った分の取得価額(売却原価)− 手数料」で計算しますが、同じ銘柄を何度も買っていると、売った分の取得価額をいくらとみるかで迷います。この計算を決まった方法でできるように国税庁が用意しているのが「暗号資産の計算書」で、評価方法に合わせて2種類あります。
| 総平均法用(002.xlsx) | 移動平均法用(001.xlsx) | |
|---|---|---|
| 使う人 | 届出をしていない人(自動的に総平均法)、総平均法を届け出た人 | 移動平均法を届け出た人 |
| 年間取引報告書 | そのまま転記できる欄あり(国税庁も「総平均法用」の使用を案内) | 欄なし(取引を1件ずつ入力) |
| 入力欄 | 1枚に報告書欄5行+それ以外の取引13行 | 1枚に取引27行(前年繰越の行は別) |
| 単価の出し方 | 年間の取得価額の合計 ÷ 年間の取得数量の合計(年1回) | 買うたびに平均単価を計算し直す(行ごとに自動計算) |
| 1ファイルの枚数 | 計算書①〜⑩の10枚(1銘柄1枚、シートの追加は不可) | |
総平均法と移動平均法の違いを国税庁FAQ 2-4の数字で確認
国税庁FAQ 2-4は、ビットコインを3回買って2回売った同じ取引を、2つの方法で計算しています。総平均法は1年分の取得価額をまとめて平均し、移動平均法は買うたびに平均単価を更新するため、売却原価が変わります。
| 評価方法 | 年末の1単位あたりの取得価額 | 譲渡原価(売却原価) |
|---|---|---|
| 総平均法 | 621,200円 | 3,106,000円 |
| 移動平均法 | 638,400円 | 3,080,200円 |
評価方法は暗号資産の種類(銘柄)ごとに選び、届出をしなければ総平均法になります(FAQ 2-5)。一度選んだ方法を変えるには、変更しようとする年の3月15日までに「変更承認申請書」を出して承認を受ける必要があり、前の方法を採用してから相当期間(特別の理由がなければ3年)を経ていないと却下される場合があります(FAQ 2-6)。「毎年好きな方を選べる」わけではない点に注意してください。
2. どこでダウンロードするか・ファイルの仕様
計算書は、国税庁の「暗号資産等に関する税務上の取扱い及び計算書について」のページにあります。2026年9月29日時点のページにあるのは、FAQのPDFと計算書のExcel 2つ(移動平均法用・総平均法用)へのリンク、過去の情報へのリンクで、計算書の書き方の解説はありません。
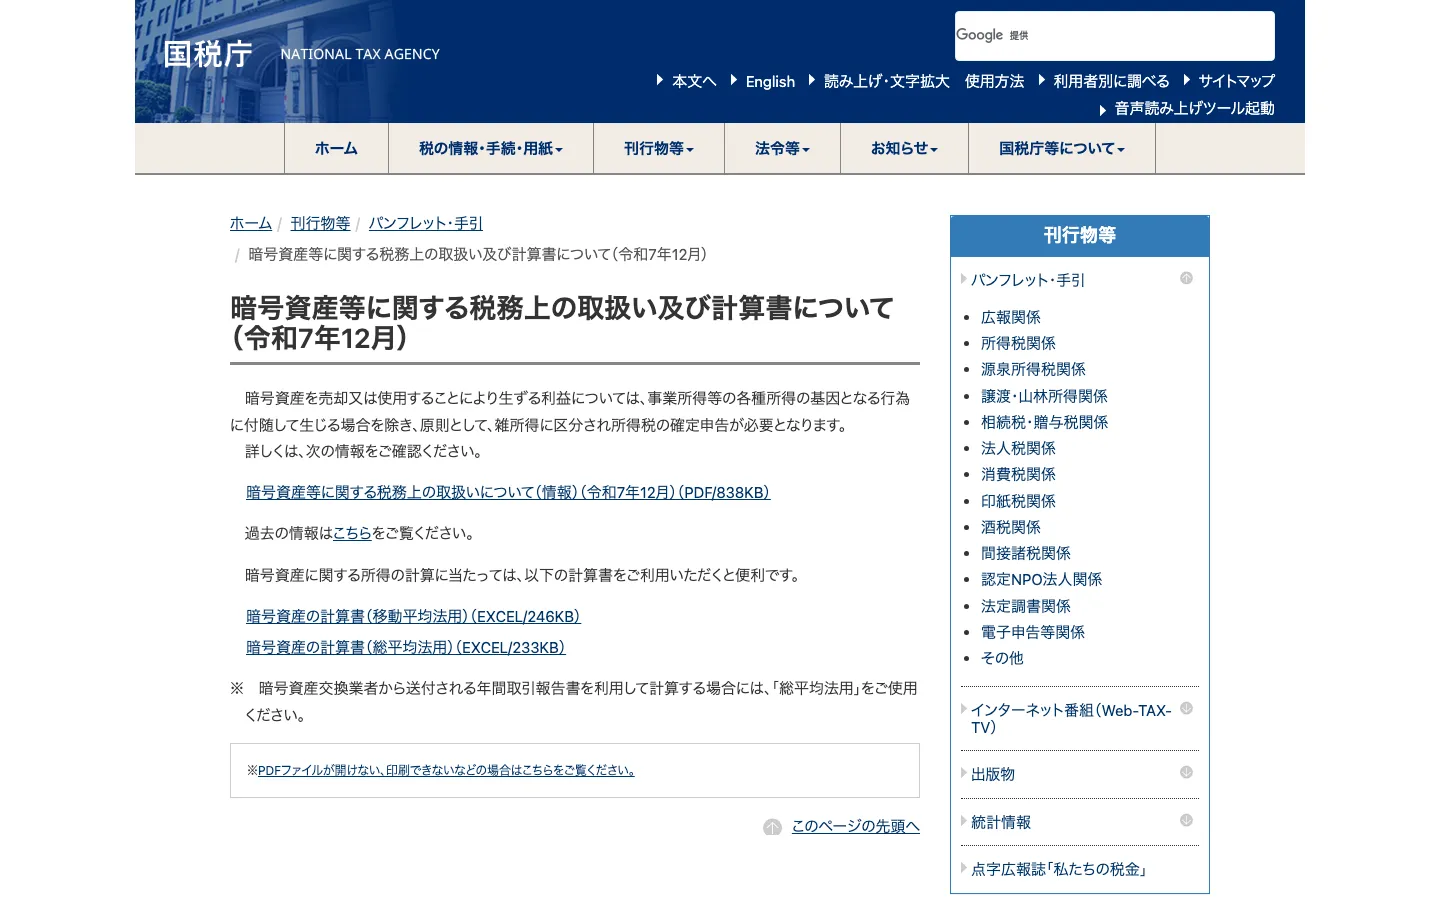
- ファイルを選ぶ:評価方法の届出をしていないなら「暗号資産の計算書(総平均法用)」をダウンロードします。
- 年分と氏名を入れる:一番上の年分(令和/平成を選んで数字を入力)と氏名を入れます。
- 銘柄ごとにシートを分ける:「計算書①」にBTC、「計算書②」にETHのように、1銘柄1枚で使います。
- 色のついたセルだけに入力:合計・単価・売却原価・所得金額は数式で自動計算されます。
2026年9月29日にファイルの中身を確認したところ、ブックの構成が保護されていて、11枚目の計算書は追加できませんでした。11銘柄以上あるときは、同じファイルをもう1つダウンロードして使います。また、総平均法用のExcelでは、【参考】欄の収入金額計は1円未満を切り捨て、必要経費計は1円未満を切り上げています。
3. 年間取引報告書のある取引の入れ方(①〜⑩の対応表)
国内の暗号資産交換業者を使った分は、各社から届く「年間取引報告書」の数字を、総平均法用の計算書の「2 年間取引報告書に関する事項」に転記します。1枚につき取引所5社分の行があります。国税庁FAQ 2-8の入力例で転記しているのは、報告書の②〜⑤の4項目です。
| 年間取引報告書の項目 | 計算書の入力先 | 根拠・注意 |
|---|---|---|
| ②年中購入数量・③年中購入金額 | 「2」の購入 数量・金額 | FAQ 2-8の入力例どおり |
| ④年中売却数量・⑤年中売却金額 | 「2」の売却 数量・金額 | FAQ 2-8の入力例どおり |
| ①年始数量・⑧年末数量 | 入力しない | 「4」の年始残高(A)(B)には前年の計算書の(H)(I)を記載(計算書の注記)。⑧は(H)と照らし合わせる目安 |
| ⑥移入数量・⑦移出数量 | そのままは入力しない | ⑦には、暗号資産そのもので支払った分も含まれます(FAQ 2-9)。支払いも売却と同じく損益の計算が必要なので、その分は「3」に自分で入れます |
| ⑨損益合計(証拠金取引) | 「5」の信用・証拠金(差益)または(差損) | 欄名からの対応です(FAQ 2-8の例には数字がありません) |
| ⑩支払手数料 | 「5」の手数料等 | FAQ 2-8の注記「支払手数料などの必要経費がある場合には『手数料等』の欄に」 |
年間取引報告書は、外貨で行った売買を取引時のTTM(電信売買相場の仲値)で円に換算した金額で記載されます(FAQ 2-9)。暗号資産AをBに交換した分は、Aの売却金額とBの購入金額の両方が、受け取ったBの時価で記載されます(FAQ 2-9③)。
前年以前から持っている銘柄は、前年の計算書の「年末残高・翌年繰越」(H)(I)を今年の「年始残高」(A)(B)に入れます。前年の計算書を作っていない場合は、国税庁FAQ 2-8の注記のとおり、前年分をさかのぼって作って前年末の数量と金額を出します。
4. DEX・USDC建ての取引を円に換算して入力する
ハイパーリキッドなどのDEXや海外の取引所には、日本の年間取引報告書がありません。国税庁FAQ 2-7は、国内の暗号資産交換業者を通じた取引は年間取引報告書で、国外の交換業者や個人間の取引は取引履歴や銀行口座の入出金などから自分で取得価額・売却価額を確認するよう案内しています。DEXの分も自分で履歴を集め、円に換算して計算書の「3 上記2以外の取引に関する事項」に入力します。
① 履歴を集める
ハイパーリキッドの場合は、取引画面の下のパネルを見ると、Trade History・Funding Historyの各タブに「Export as CSV」(Trade Historyは「Export More」も)があります(詳しくはハイパーリキッドの取引履歴CSVの出し方)。CSVの時刻が日本時間かUTC(協定世界時)かを確かめ、日本時間の日付に直してから入力します。売却等の収入は原則として引渡しの日の属する年分(選択で契約日の年分)とされているので、年末年始の取引は特に日付に注意してください。
② USDC建ての金額を円に換算する
ハイパーリキッドの現物HYPEはUSDCで売買するので、履歴の金額はUSDC建てです。ここがいちばん迷うところで、事実関係は次のとおりです(2026年9月29日確認)。
- USDCは法律上、外国通貨ではありません。資金決済法上は電子決済手段にあたり、暗号資産からも外されています(資金決済法第2条第5項が電子決済手段を定義し、第2条第14項第1号が暗号資産の定義から電子決済手段を除いている)。国内でUSDCを電子決済手段として扱うSBI VCトレードも、「外国通貨ではない」と明記しています。
- 国税庁FAQには、個人のUSDC(電子決済手段)の問がありません。国税庁FAQ(令和7年12月最終改訂)で電子決済手段を扱っているのは、法人税関係の3-2-1〜3-2-4だけです。
- 外貨建取引の円換算のルールはあります。外貨建取引は、取引日のTTM(電信売買相場の仲値)で円に換算するとされています(所得税基本通達57の3−2)。ただし対象は「支払が外国通貨で行われる取引」で、USDC建ての取引にこの通達が当てはまるとは国税庁は述べていません。
このため実務では、取引日のドル円TTM(銀行の公表する仲値)でUSDC額を円に換算し、使ったレートと出所を記録して毎年同じ方法を続けるやり方がよく使われます。1USDC=1ドルとみなす前提も含め、国税庁が示した方法ではないので、金額が大きい場合は税理士か税務署に確認してください。USDCそのものの値動き(円に対する差損益)をどう扱うかも、国税庁FAQには個人向けの問がありません。
③ 「3」の各欄に何を書くか
| 欄 | 書く内容(例) |
|---|---|
| 月・日 | 約定日(日本時間) |
| 取引先 | 取引した場所の名前(例:Hyperliquid)。DEXには相手方の名前がないため、どこで取引したかが分かる名前にします(国税庁の決まった書き方はありません) |
| 摘要 | 取引の内容(例:現物買い HYPE/USDC、ETHからの交換) |
| 購入等 数量・金額 | 買った数量と、円換算した取得価額(購入手数料を含める) |
| 売却等 数量・金額 | 売った数量と、円換算した売却価額 |
取得価額は、購入なら対価+手数料、交換・マイニングなど購入以外なら取得時点の時価です(FAQ 1-5)。また、売却の際に支払った手数料は必要経費です(FAQ 2-3)。そのため、この記事の入力例では購入時の手数料を取得価額に含め、売却時の手数料は「5」の手数料等に入れています。
④ 行が足りないとき(13行の上限)
総平均法用の「3」は1枚13行しかありません。総平均法は1年間の購入数量・購入金額・売却数量・売却金額の合計だけで計算結果が決まるので、月ごと(または週ごと)に合計した数字を1行にまとめても、売却原価と所得金額は変わりません。その場合も、元の約定明細と円換算の計算表は保存しておきます。取引が数百件あるなら、損益計算ツールを使う方が現実的です。
⑤ 暗号資産同士の交換は2枚に書く
暗号資産同士の交換も課税の対象で、交換した時点で渡した暗号資産を譲渡したものとして計算します(FAQ 1-3)。たとえばETHを渡してHYPEを受け取ったなら、ETHの計算書では「売却等」、HYPEの計算書では「購入等」に、同じ日付・同じ円の金額で書きます。年間取引報告書の書き方(FAQ 2-9)にならうと、どちらの金額も受け取ったHYPEの時価です。
| 計算書 | 欄 | 数量 | 金額 |
|---|---|---|---|
| 計算書①(ETH) | 3 売却等 | 渡したETHの数量 | 受け取ったHYPEの時価(円) |
| 計算書②(HYPE) | 3 購入等 | 受け取ったHYPEの数量 | 受け取ったHYPEの時価(円) |
⑥ 無期限先物(Perp)の損益は現物と分けて集計する
計算書は現物の売買のためのもので、証拠金取引の損益は「5」の「信用・証拠金(差益)/(差損)」の欄で扱います。国税庁FAQでは暗号資産の証拠金取引(レバレッジ取引)は申告分離の対象外で総合課税とされています。ただしDEXの無期限先物の損益をこの欄に入れてよいか、決済損益とファンディングをどう分けるかは、国税庁FAQにも作成コーナーの説明にも書かれていません。少なくとも現物HYPEの売買とは別に集計しておき、入れ方は税理士か税務署に確認してください(考え方は仮想通貨の先物・Perp DEXの税金、全体像はハイパーリキッド・DEXの税金と確定申告)。ステーキング報酬やエアドロップはステーキング・エアドロップの税金を参照してください。
5. 入力例:ハイパーリキッドで現物HYPEを売買したケース(架空の数字)
記入例・架空の数字です。数量、USDCの金額、手数料、為替レートはすべて説明用に作ったもので、実際の相場・TTM・ハイパーリキッドの手数料率とは関係ありません。国内の取引所は使わず、ハイパーリキッドの現物市場(HYPE/USDC)だけで、令和7年中に2回買って1回売ったケースです。HYPEは前年から持っていない(年始残高なし)ものとします。
ステップ1:取引ごとに円に換算する
| 日付 | 取引 | 約定代金 | 手数料 | ドル円(架空のTTM) | 計算書に入れる円の金額 |
|---|---|---|---|---|---|
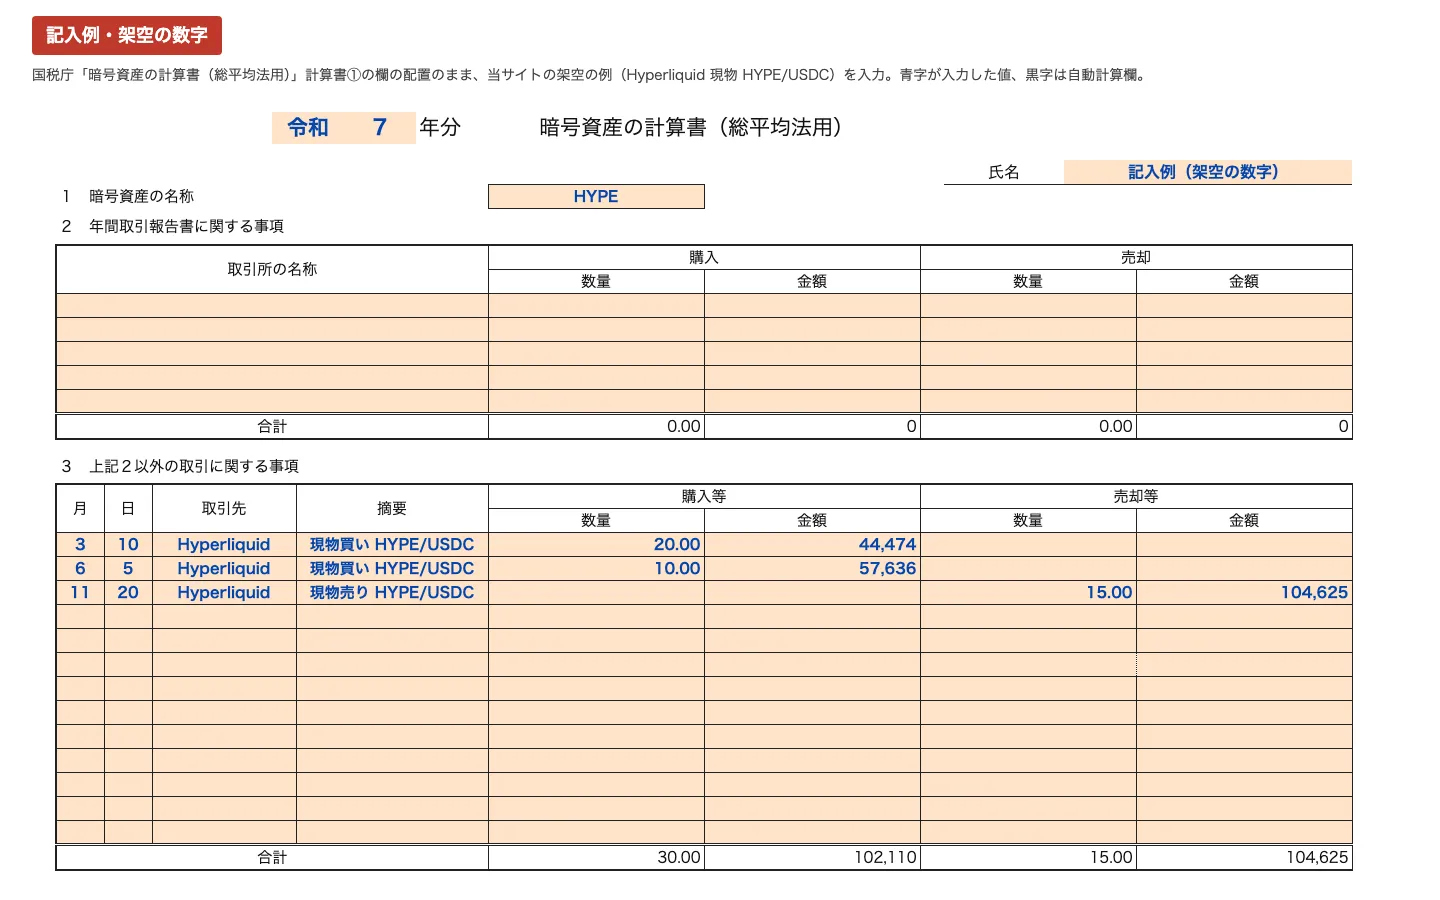
| 3月10日 | 買い HYPE 20枚(単価15.00 USDC) | 300.00 USDC | 0.50 USDC | 148.00円 | 購入等 金額 44,474円 (300.00+0.50)× 148.00 |
| 6月5日 | 買い HYPE 10枚(単価40.00 USDC) | 400.00 USDC | 0.25 USDC | 144.00円 | 購入等 金額 57,636円 (400.00+0.25)× 144.00 |
| 11月20日 | 売り HYPE 15枚(単価45.00 USDC) | 675.00 USDC | 0.40 USDC | 155.00円 | 売却等 金額 104,625円 675.00 × 155.00 手数料等 62円(0.40 × 155.00) |
レートは取引日ごとに変わるため、買いと売りで別のレートを使います。実際の計算では、使ったレートの出所(どの銀行の何日の仲値か)も表に残しておきます。
ステップ2:計算書①の「1」〜「3」を埋める
「1 暗号資産の名称」にHYPE、「2 年間取引報告書に関する事項」は空欄のまま、「3 上記2以外の取引に関する事項」に3行入力します。取引先はHyperliquid、摘要は売買の種類と通貨ペアです。実際の約定日・数量・金額は、Hyperliquidの取引履歴をCSVで出力すると一覧で確認できます。
ステップ3:「4」「5」の自動計算を確かめる
「3」の合計が「4」の購入等(C)(D)と売却原価の数量(F)に入り、次のように計算されます。売却時の手数料62円は「5」の手数料等に手で入れます。
| 欄 | 計算 | 結果 |
|---|---|---|
| (C)(D)購入等 | 「3」の購入等の合計 | 30.00枚 / 102,110円 |
| (E)総平均単価 | (B+D)÷(A+C)= 102,110 ÷ 30.00 | 約3,403.67円(Excelでは3,404と表示) |
| (F)(G)売却原価 | E × 15.00枚 | 51,055円 |
| (H)(I)年末残高・翌年繰越 | 15.00枚 × E | 15.00枚 / 51,055円(来年の年始残高へ) |
| 収入金額計 | 売却価額 | 104,625円 |
| 必要経費計 | 売却原価 51,055円 + 手数料等 62円 | 51,117円 |
| 所得金額 | 収入金額計 − 必要経費計 | 53,508円 |
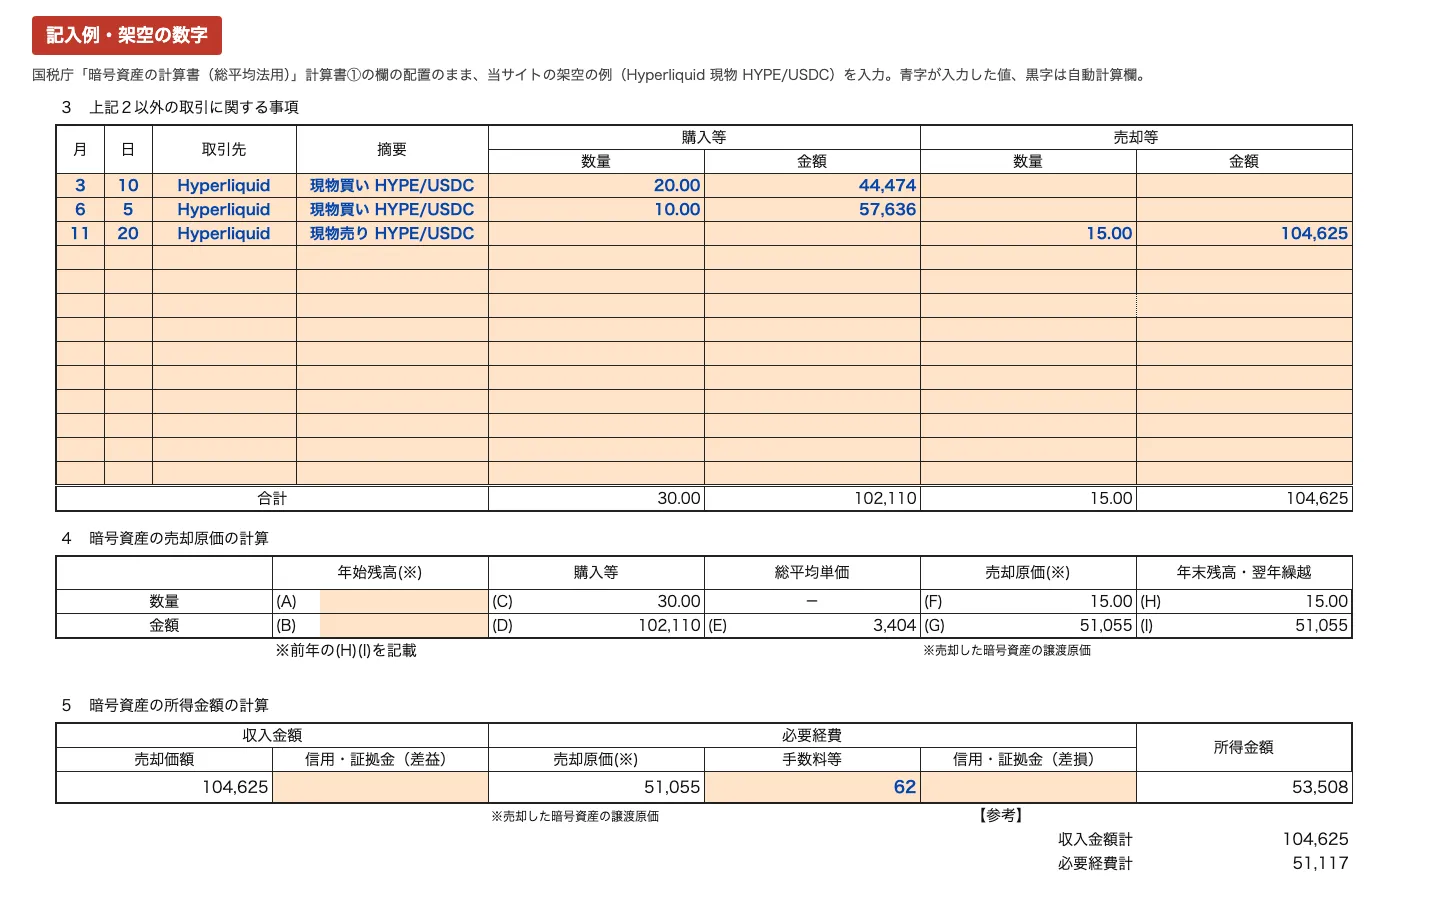
この例では2回の購入がどちらも売却より前なので、移動平均法で計算しても売却原価は同じ51,055円になります。買いと売りが交互に続く場合は、FAQ 2-4の例のように2つの方法で結果が変わります。年末に残った15.00枚・51,055円は、翌年の計算書の年始残高(A)(B)に入れます。
6. 確定申告書等作成コーナーへの転記
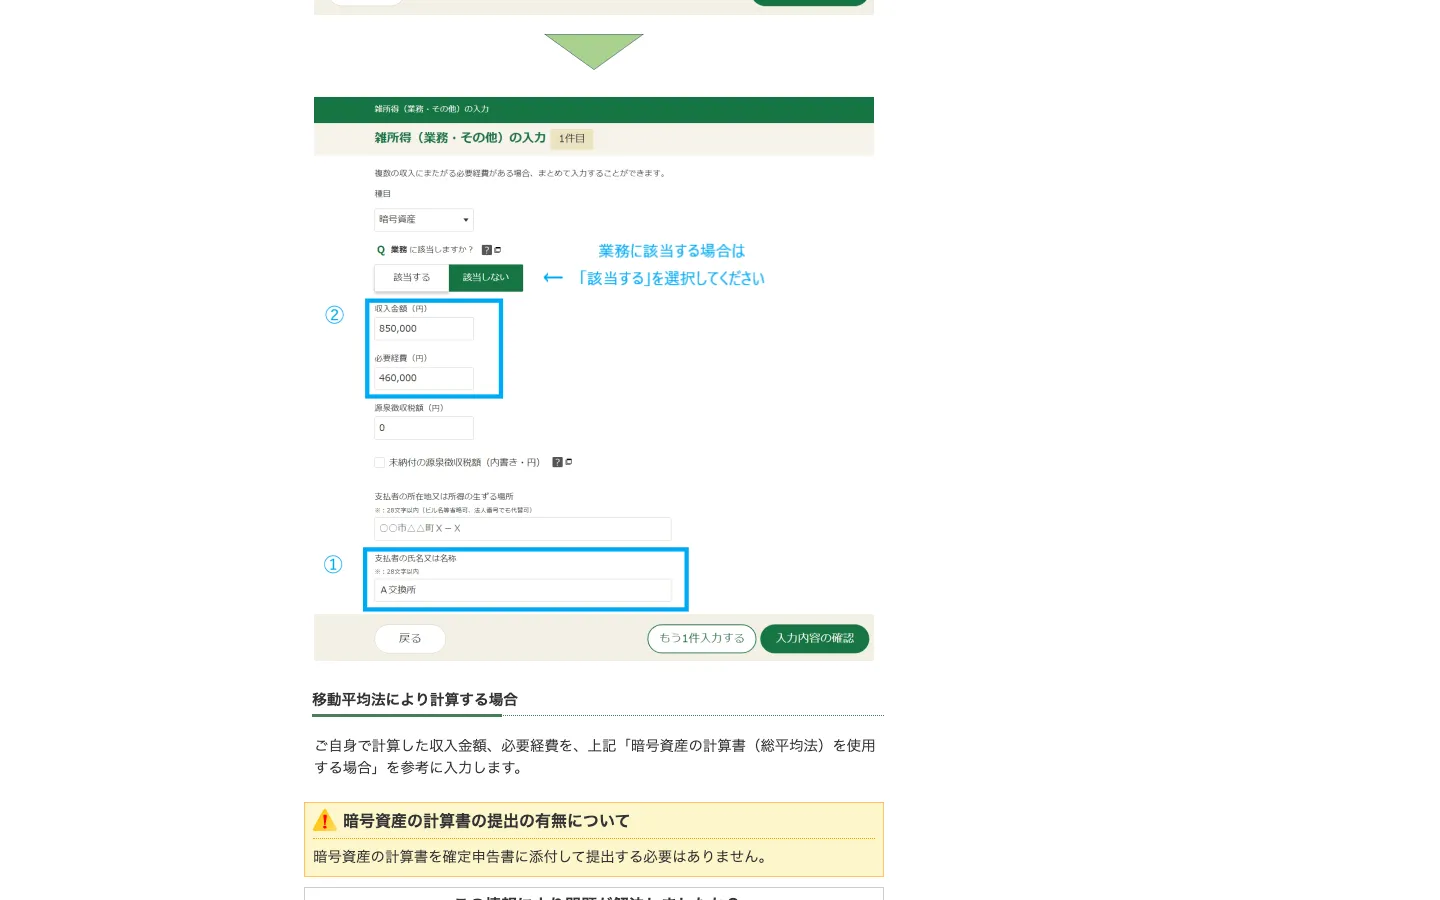
計算書の「収入金額計」と「必要経費計」を、国税庁の確定申告書等作成コーナーに入力します。2026年9月29日時点で公開されているのは令和7年分の作成コーナーで、よくある質問「暗号資産の取引に係る収入がある場合」に、計算書のどの数字をどこに入れるかが画像つきで載っています。
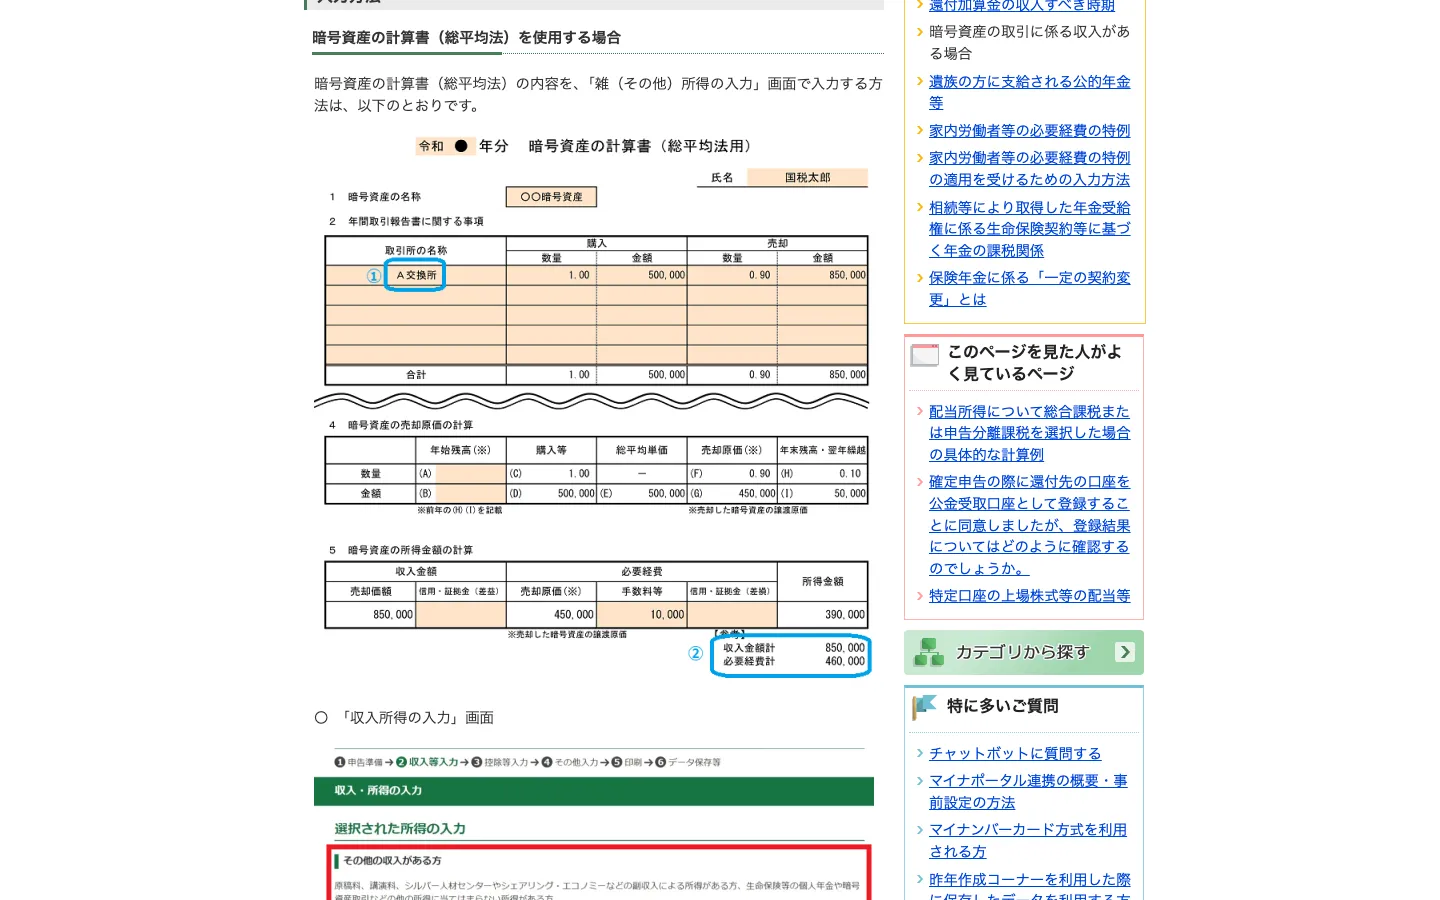
- 入力の場所:「収入・所得の入力」→「雑所得(業務・その他)」→ 種目「暗号資産」で収入金額と必要経費を入力します。
- 収入金額と必要経費:計算書の「収入金額計」を収入金額に、「必要経費計」を必要経費に入れます。5章の例なら104,625円と51,117円です。
- 業務に該当するか:画面で「業務に該当しますか?」と聞かれます。国税庁FAQ 2-2では、年間の暗号資産取引の収入金額が300万円を超えるかどうかなどで区分が変わります。
- 支払者の氏名又は名称:作成コーナーの例では取引所名(A交換所)を入れています。DEXの場合の書き方は示されていないので、計算書の取引先と同じ名前(例:Hyperliquid)にしておくと、あとで照合しやすくなります。
- 移動平均法の場合:自分で計算した収入金額と必要経費を、同じ画面に入力します。
暗号資産の計算書は確定申告書に添付して提出する必要はないとされていますが、計算書、取引所やDEXの取引履歴、円換算に使ったレートの記録は保存しておきます。確定申告の期間は翌年2月16日から3月15日までです。会社員で暗号資産を含む給与以外の所得が20万円以下なら所得税の確定申告は不要です。ただし、所得税の申告が不要でも住民税の申告は原則必要です。損失が出た年の扱いは仮想通貨の損失と確定申告、税額の目安は仮想通貨の税金計算シミュレーションで確認できます。
7. 分離課税の改正と計算書の関係
令和8年度税制改正(所得税法等改正法は2026年3月31日成立・公布)で、国内の登録業者(暗号資産取引業者)に対する特定暗号資産の譲渡等は20%(所得税15%・住民税5%、ほかに復興特別所得税)の申告分離課税になります。適用は改正金商法の施行日の属する年の翌年1月1日からで、改正金商法(2026年7月15日成立)の施行日は公布から1年以内の政令で定める日(2026年9月29日時点で未定)です(2027年中に施行されれば2028年1月1日から)。DEXや海外業者での取引は条文上この対象に当たらず、総合課税のままと読めます。
改正後も、DEXでの売買は計算書で自分で損益を出す必要がある取引のままと読めます。国税庁が改正後の計算書や手順をどう変えるかは、2026年9月29日時点では公表されていません。改正の中身は仮想通貨の分離課税はいつから?で詳しく解説しています。
8. よくある質問
暗号資産の計算書の使い方は?
国税庁のページから「暗号資産の計算書」のExcel(総平均法用か移動平均法用)をダウンロードし、1銘柄につき1枚(計算書①〜⑩)を使います。総平均法用なら、国内取引所の年間取引報告書の数字を「2」に、DEXや海外取引所など報告書のない取引を円に換算して「3」に入れると、「4」で売却原価、「5」で所得金額が自動計算されます。最後に「収入金額計」と「必要経費計」を確定申告書等作成コーナーの雑所得の画面に転記します。暗号資産の計算書は確定申告書に添付して提出する必要はないとされています(2026年9月29日確認)。
暗号資産の確定申告の記入例は?
国税庁FAQ 2-8に総平均法用の入力例があり、A・B2社の年間取引報告書から収入金額計5,295,000円・必要経費計3,106,000円で、所得金額2,189,000円になる例です。確定申告書等作成コーナーのよくある質問(令和7年分)には、計算書の「収入金額計」「必要経費計」を「雑所得(業務・その他)の入力」画面の種目「暗号資産」に入れる画像つきの手順があります。この記事の5章では、年間取引報告書のないハイパーリキッドの現物取引(架空の数字)で、計算書①を最初から最後まで埋めた例を載せています。
総平均法の計算方法は?
1年間に取得した同じ銘柄の取得価額の合計(前年から繰り越した分を含む)を、その数量の合計で割って1単位あたりの取得価額を出し、それに売った数量を掛けて売却原価を求めます。計算書では「(E)総平均単価=(B+D)÷(A+C)」「(G)売却原価=E×F」です。国税庁FAQ 2-4の例では、総平均法の単価が621,200円、譲渡原価が3,106,000円で、同じ取引を移動平均法で計算すると単価638,400円・譲渡原価3,080,200円になります。
総平均法と移動平均法はどちらを使えばいいですか?
国税庁FAQ 2-5では、評価方法は総平均法か移動平均法を銘柄ごとに選び、届出をしなければ総平均法になるとされています。届出をしていないなら総平均法で、年間取引報告書をそのまま使えるのも総平均法用の計算書だけです。移動平均法に変える場合は、変更しようとする年の3月15日までに「変更承認申請書」を出して承認を受ける必要があり、前の方法を採用してから相当期間(特別の理由がなければ3年)を経ていないと却下される場合があります(FAQ 2-6)。どちらが有利かは取引の順序と価格で変わるため、一概には言えません。
暗号資産の計算書は確定申告書に添付して提出しますか?
確定申告書等作成コーナーのよくある質問(令和7年分)では「暗号資産の計算書は確定申告書に添付して提出する必要はない」とされています。ただし計算の根拠になるので、計算書・取引所やDEXの取引履歴(CSV)・円換算に使ったレートの出所は保存しておきましょう。
計算書の10枚では足りないときはどうしますか?
総平均法用・移動平均法用とも、1ファイルに入っている計算書は10枚で、シートの追加はできません(2026年9月29日にファイルを確認)。11銘柄目以降は、同じExcelをもう1つダウンロードして別ファイルとして使います。総平均法用の「上記2以外の取引」欄は1枚13行なので、行が足りなければ月ごとなどに合計して1行にまとめても、総平均法の計算結果(年間の合計だけで決まる)は変わりません。元の明細は保存しておきます。
DEXやUSDC建ての取引は、どのレートで円に換算すればいいですか?
国税庁FAQには、個人がUSDC建ての取引を円換算する方法を示した問はありません(電子決済手段を扱う問は法人税関係の3-2-1〜3-2-4だけです)。外貨建取引なら所得税基本通達57の3−2により取引日のTTM(電信売買相場の仲値)で換算しますが、USDCは法律上外国通貨ではなく電子決済手段です。実務では、取引日のドル円TTMでUSDC額を円に換算し、使ったレートの出所を記録して毎年同じ方法を続けるやり方がよく使われます。これは国税庁がUSDCについて示した方法ではないため、税理士か税務署に確認してください。
暗号資産で20万円以下でも確定申告は必要ですか?
給与を1か所から受けていて全部が源泉徴収の対象になっている会社員(給与収入2,000万円以下など)は、給与以外の所得の合計が20万円以下なら所得税の確定申告は不要です(タックスアンサーNo.1900)。20万円は売却額ではなく、計算書の「所得金額」(利益)で判断します。ただし、所得税の申告が不要でも住民税の申告は原則必要です。医療費控除などで確定申告をする場合は、20万円以下の暗号資産の所得も申告に含めます。
仮想通貨で50万円稼いだとき、税金はいくらですか?
暗号資産の利益は原則として雑所得(総合課税)で、給与などと合算した所得に所得税5%〜45%(ほかに復興特別所得税)と住民税10%がかかるため、同じ50万円でも他の所得によって税額が変わります。損失は給与など他の所得と通算できない点にも注意してください。自分の給与額で試算するなら、当サイトの「仮想通貨の税金計算シミュレーション」を使ってください。
暗号資産の税金計算ツールとは?計算書との違いは?
クリプタクトやKoinlyなどの損益計算ツールは、取引所やDEXの履歴を取り込んで損益を自動で計算するサービスです。国税庁の計算書は無料ですが、取引を自分で円換算して入力する必要があります。年間の取引が数十件程度なら計算書で足ります。DEXで何百件も約定するなら、ツールの方が現実的です。DEXへの対応状況は「仮想通貨の損益計算ツール比較」にまとめています。
税務上の助言ではありません。本記事は、国税庁の計算書(Excel)・国税庁FAQ(令和7年12月最終改訂)・所得税基本通達・確定申告書等作成コーナーのよくある質問(令和7年分)を2026年9月29日時点で確認した一般的な解説です。5章の数字は架空の記入例です。USDC建て取引の円換算、DEXの無期限先物・ファンディングの扱いには国税庁の個別の見解がなく、個々の事情で扱いが変わることがあります。最終判断は税務署または税理士に確認してください。
DEXの税金の全体像はこちら
計算書に入れる前に、DEXの取引がどの所得になり、無期限先物やファンディングをどう集計するかを確認しておくと、入力で迷いにくくなります(ハイパーリキッド・DEXの税金と確定申告)。ハイパーリキッドをこれから使うなら、紹介コード HOLYGRAIL で登録すると、最初の2,500万ドルの取引高まで手数料が4%オフになります(紹介コードの使い方)。
当サイトのリンクから登録すると紹介報酬を受け取ることがあります。あなたの手数料が上がることはありません。
開示:HOLYGRAIL(ハイパーリキッド)は当サイトの紹介コードで、紹介したアカウントの手数料の一部を受け取りますが、あなたの負担は増えません。税金計算ツールや税理士事務所とは紹介関係がありません。計算書の仕様と税制の記載は、国税庁のページ・Excelファイル・FAQ・FAQのPDFで2026年9月29日に確認しました。投資・税務の助言ではありません。