結論。国税庁FAQにはっきり書いてあるのは3つです。ステーキング・レンディングの報酬は受け取った時の時価で所得(FAQ 1-7)、暗号資産同士の交換は交換した時に課税(FAQ 1-3。DEXでのスワップも同じ)、所得区分は原則として雑所得・総合課税(FAQ 2-2)。エアドロップ・LP・HLP/Vault・USDCのレンディングはFAQに記載がなく、一般的な考え方で整理するしかありません。どのケースでも、受け取った日時・数量・その時の価格を記録しておけば、あとからどの考え方でも計算できます。本記事は税務上の助言ではありません。最終判断は税務署または税理士に確認してください。
1. 早見表:ステーキング・エアドロップ・LP・レンディング・スワップ・Vault
いつ所得になるか(課税タイミング)、そのとき手に入れたトークンの取得価額はいくらか、どの所得に区分されるか。この3点をケースごとに並べました。右端の列で、国税庁FAQに記載があるものは問番号を、記載がないものは「FAQに記載なし」と明記しています。
| ケース | 課税タイミング | 取得価額(評価額) | 所得区分 | 根拠 |
|---|---|---|---|---|
| ステーキング報酬(HYPE・LITなど) | 報酬を受け取った時 | 受け取った時の時価 | 雑所得(原則) | FAQ 1-7 |
| レンディング(暗号資産で利息を受け取る) | 利息を受け取った時 | 受け取った時の時価 | 雑所得(原則) | FAQ 1-7 |
| USDCのレンディング(Hyperliquid Earnなど) | 利息を受け取った時と考えるのが一般的 | 受け取った時の円換算額 | 雑所得と考えるのが一般的 | FAQに記載なし・一般的な考え方(USDCは電子決済手段で、FAQ 1-7は「暗号資産を取得した場合」の問) |
| エアドロップ(受け取った時に取引相場がある) | 受け取った時とする考え方が一般的 | 受け取った時の時価 | 雑所得とする解説が多い(一時所得とする見解もある) | FAQに記載なし・一般的な考え方(FAQ 1-5・1-7を手がかりにした整理) |
| エアドロップ(取引相場がない・勝手に届いたトークン) | 売却・使用した時 | 0円 | 売却した時に雑所得 | FAQに記載なし・一般的な考え方(FAQ 1-6の分裂と同じ考え方) |
| DEXでのスワップ(暗号資産同士の交換) | 交換した時 | 受け取った暗号資産の時価が新しい取得価額 | 雑所得(原則) | FAQ 1-3(DEXかどうかを問わない書き方) |
| LP(流動性提供) | 見解が分かれる(預け入れ時を交換とみるか、引き出し時か) | 考え方による | 雑所得と考えるのが一般的 | FAQに記載なし |
| HLP・Vault(USDCを預ける) | 引き出した時に差額を損益とする考え方がある | 預け入れたUSDCの円換算額 | 雑所得と考えるのが一般的 | FAQに記載なし |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)1-3・1-5・1-6・1-7・2-2。2026年9月29日に全文を確認し、「エアドロップ」「流動性」「DeFi」を扱った問は見つかりませんでした(「DEX」が出てくるのは法人税の3-1-5のみ)。「一般的な考え方」は税理士・税計算ツール各社の解説に多い整理で、国税庁の見解ではありません。所得区分は、年間の暗号資産取引の収入が一定額を超え帳簿を保存している場合などに事業所得になることがあります(FAQ 2-2)。
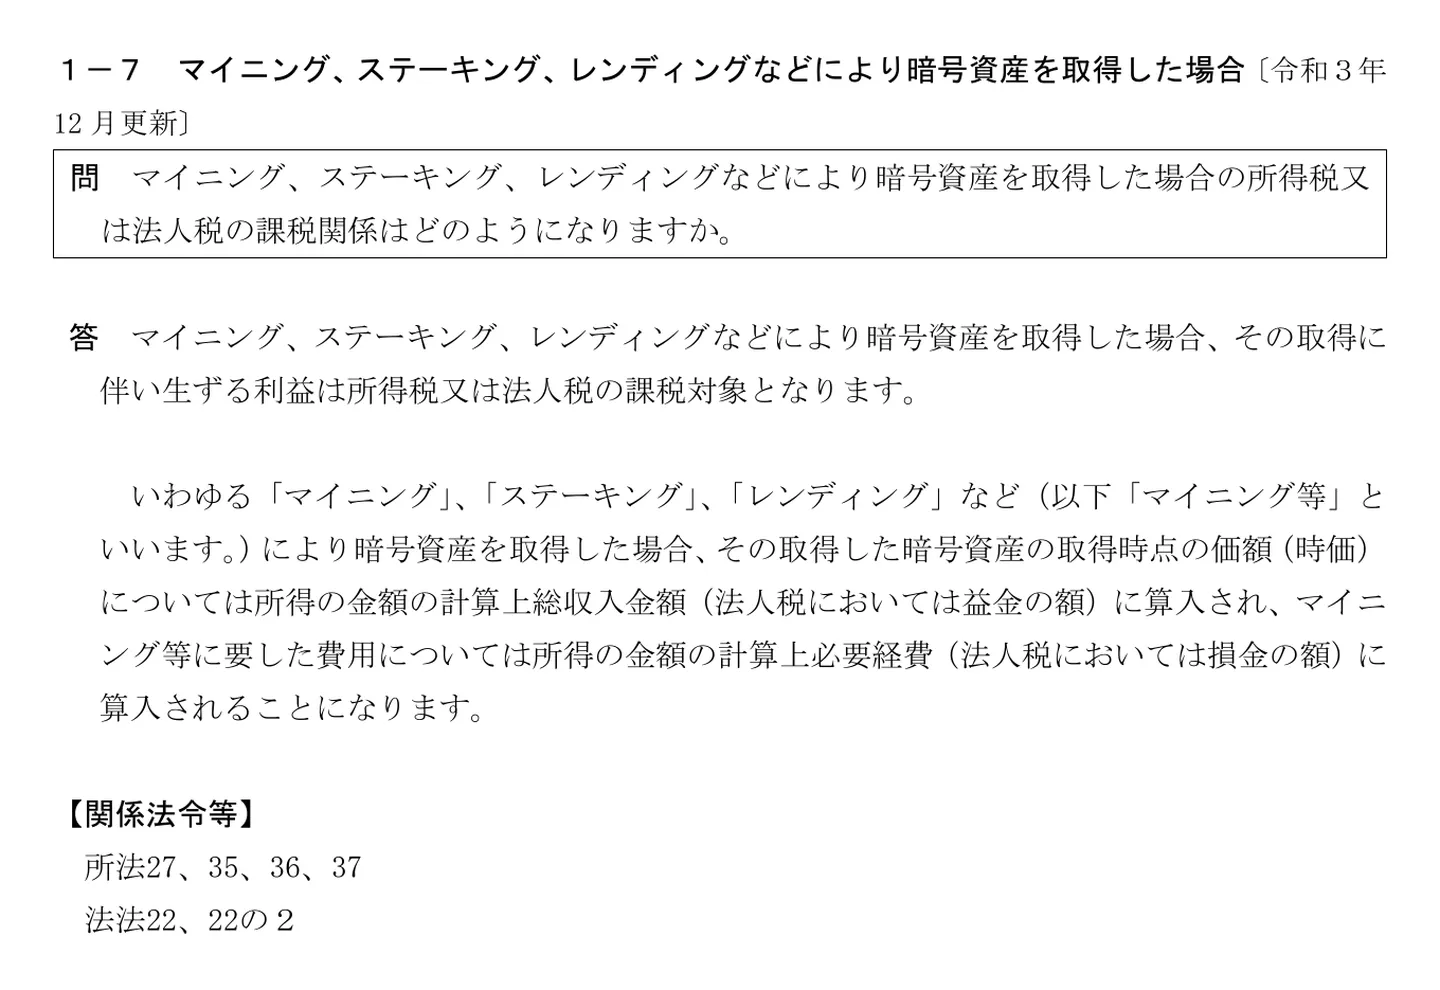
FAQ 1-7の答えは次のとおりです。「いわゆる『マイニング』、『ステーキング』、『レンディング』など(以下『マイニング等』といいます。)により暗号資産を取得した場合、その取得した暗号資産の取得時点の価額(時価)については所得の金額の計算上総収入金額…に算入され、マイニング等に要した費用については所得の金額の計算上必要経費…に算入されることになります」。ステーキングとレンディングは名指しされていますが、「など」の範囲がどこまでかは書かれていません。
早見表の読み方のポイントは2つです。まず、FAQに記載がある3つ(ステーキング・暗号資産のレンディング・スワップ)は迷う余地がほとんどありません。次に、記載がないケースは、受け取った時点で課税するか、売った時点まで待つかで計算が変わります。どちらの考え方を取るにしても、受け取った時点の記録がなければ計算できません。まず記録を残し、金額が大きければ税理士に相談する、が基本の順番です。
2. ステーキング報酬(HYPE・LIT)の計算
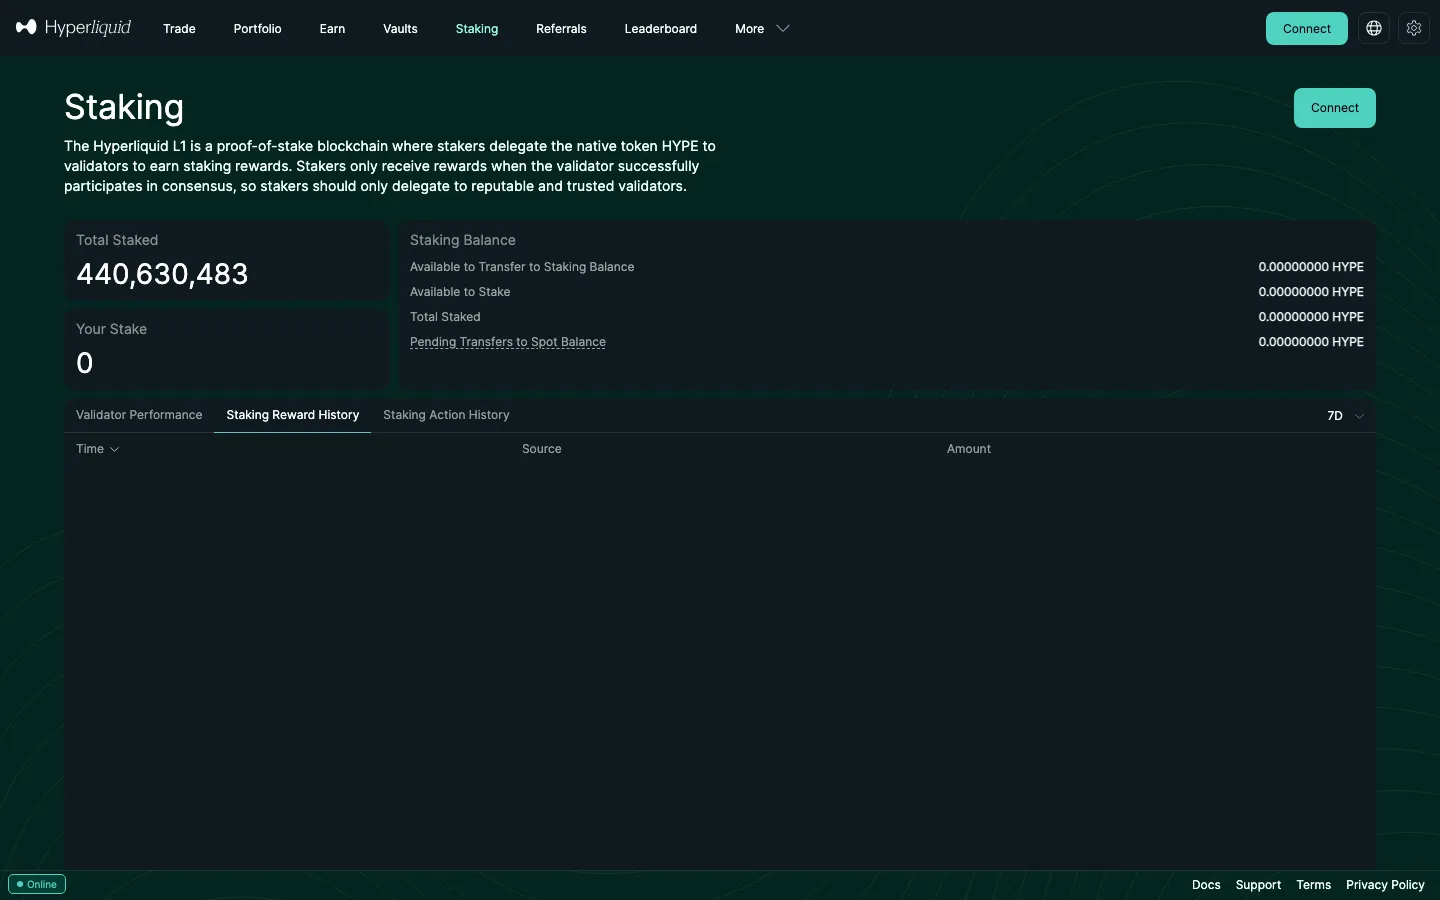
ハイパーリキッドでHYPEをステーキングすると、バリデーターを通じて報酬を受け取れます。公式ドキュメントによると、報酬は毎分発生し、毎日支払われ、自動で再ステーキング(複利)される仕組みです。報酬は自動でステーキングに戻るので、自分では何も操作していなくても、毎日少しずつHYPEを受け取っていることになります。FAQ 1-7に沿うと、その1回ごとに「受け取った数量 × その時点の時価」が所得です。
ステーキングの年率(APR)は、2026年10月19日時点でアクティブなバリデーターの予想APRが2.12%〜2.23%でした(手数料差し引き後。仕組みと始め方はHYPEステーキングの解説)。ライターのLITのステーキングも、2026年9月26日時点の公式ドキュメントでAPR6%とされています(ライターのLP・ステーキング解説)。どちらも税金の考え方は同じです。
計算例:3回受け取って、年末に売った場合
前提(数量と価格はすべて説明用の仮定):年初に100 HYPEを1 HYPE=10,000円で購入してステーキング。実際の報酬は毎日支払われますが、ここでは3回にまとめます。12月に1.5 HYPEを1 HYPE=11,000円で売却。評価方法は総平均法(届出をしていない個人の原則)。
| 受取日 | 数量 | その時の時価(1 HYPE) | 所得(収入) |
|---|---|---|---|
| 3月31日 | 0.5 HYPE | 12,000円 | 6,000円 |
| 6月30日 | 0.5 HYPE | 15,000円 | 7,500円 |
| 9月30日 | 0.5 HYPE | 9,000円 | 4,500円 |
| 合計 | 1.5 HYPE | — | 18,000円 |
| その年に取得したHYPEの取得価額の合計 | 1,000,000円(購入分)+18,000円(報酬分)=1,018,000円 |
| 1 HYPEあたりの平均単価 | 1,018,000円 ÷ 101.5 HYPE ≒ 10,029.56円 |
| 売却額 | 1.5 HYPE × 11,000円 = 16,500円 |
| 売却原価 | 1.5 HYPE × 平均単価 ≒ 15,044円 |
| 売却による所得 | 1,456円 |
| この年の雑所得(報酬+売却) | 18,000円 + 1,456円 = 19,456円 |
ポイントは3つあります。
- 報酬分だけを切り出して原価にすることはできません。総平均法でも移動平均法でも、報酬で受け取ったHYPEは、自分で買ったHYPEと合わせて平均単価を計算します(FAQ 2-4・2-5。総平均法または移動平均法(届出がなければ総平均法))。
- 受け取った後に値下がりしても、受取時の所得は減りません。上の例の9月30日の報酬は1 HYPE=9,000円の時点で所得になり、その後の値動きは売った時の損益に反映されます。損失は同じ年の雑所得の中でしか相殺できません(損失は給与など他の所得と通算できない)。
- ステーキングの解除には時間がかかります。ハイパーリキッドではステーキング残高から現物残高への移動に7日の待機期間があります。年末に売って納税資金を用意するつもりなら、早めに動かす必要があります。
税引後の利回りはどれくらい残るか
ステーキング報酬は給与などと合算した総合課税なので、本業の所得が多い人ほど手取りの利回りが下がります。下の表は、所得税の速算表(2026年分)の区分ごとに、所得税・復興特別所得税(所得税額の2.1%)・住民税10%を合わせた限界税率と、HYPEステーキングの予想APR(2026年10月19日時点、2.12%〜2.23%)から残る利回りを計算したものです。
| 課税所得(給与など+雑所得) | 所得税率 | 限界税率(住民税・復興税込み) | 税引後APR |
|---|---|---|---|
| 195万円未満 | 5% | 15.1% | 1.80%〜1.89% |
| 195万円〜330万円未満 | 10% | 20.2% | 1.69%〜1.78% |
| 330万円〜695万円未満 | 20% | 30.4% | 1.48%〜1.55% |
| 695万円〜900万円未満 | 23% | 33.5% | 1.41%〜1.48% |
| 900万円〜1,800万円未満 | 33% | 43.7% | 1.19%〜1.26% |
| 1,800万円〜4,000万円未満 | 40% | 50.8% | 1.04%〜1.10% |
| 4,000万円以上 | 45% | 55.9% | 0.93%〜0.98% |
税率は国税庁タックスアンサーNo.2260(速算表)、住民税は一律10%として計算。APRは報酬を受け取った時の時価ベースで、HYPE自体の値上がり・値下がりは含みません。実際の税額は控除や他の所得で変わります。利益額ごとの税額は仮想通貨の税金計算で確認できます。
3. エアドロップ(HYPE・ASTER・LIT)の課税タイミング
Perp DEXでは、取引量などに応じたポイントが後からトークンで配られるエアドロップがよくあります。ハイパーリキッドのHYPEは2024年11月29日のジェネシスで94,019件のユーザーアドレスに配られ、アスターのASTERは2025年9月17日〜10月17日に請求(claim)期間があり、ライターのLITは2025年12月30日に発表されました。ところが、国税庁FAQにエアドロップ・流動性提供(LP)・DeFiを名指しした問はないのが現状です(令和7年12月最終改訂版)。
そのため、次の3つの問を手がかりに整理するのが一般的です。
- FAQ 1-5(取得価額):取得価額は、購入なら対価+手数料、交換・マイニングなど購入以外なら取得時点の時価です。贈与で取得した場合も時価です。
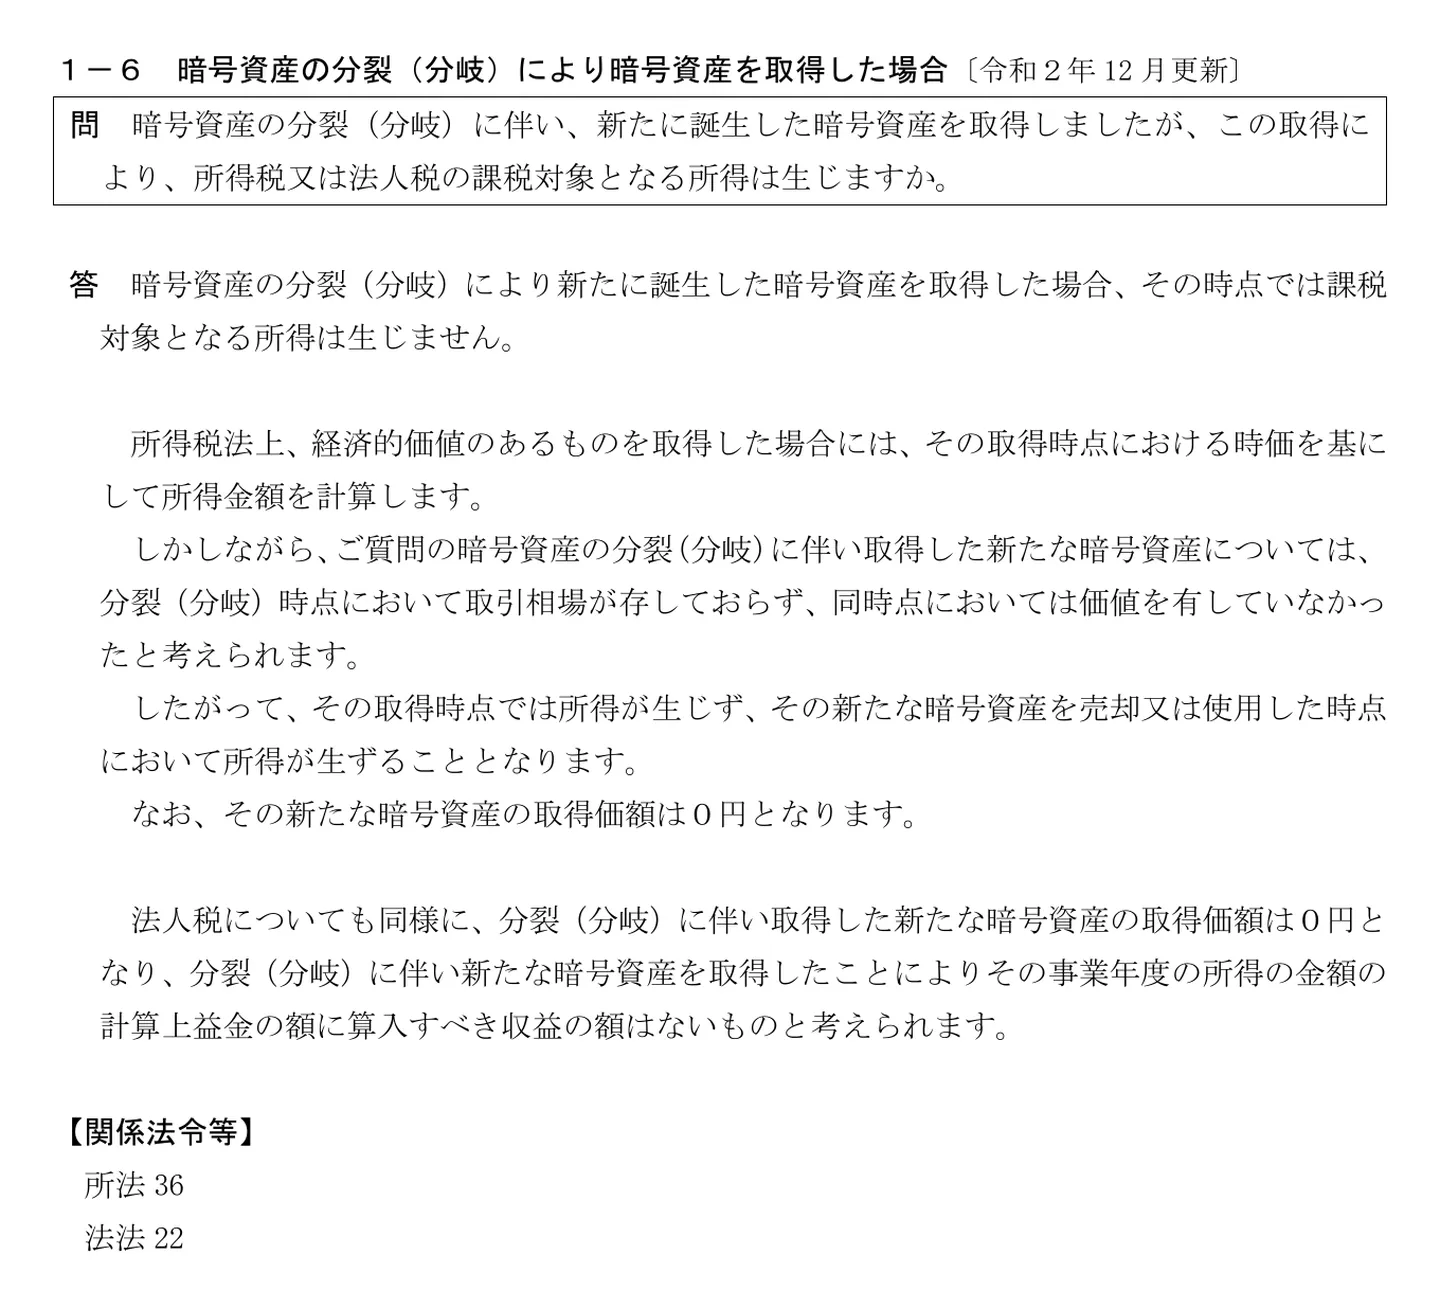
- FAQ 1-6(分裂):分裂(分岐)で得た暗号資産は、取得時には所得が生じず、売却・使用した時に所得が生じ、取得価額は0円とされています。「経済的価値のあるものを取得した場合には、その取得時点における時価を基にして所得金額を計算します」と前置きしたうえで、分裂時点では取引相場がなく価値がなかったので所得は生じない、と説明しています。
- FAQ 1-7(ステーキング等):ステーキング・レンディングなどで取得した暗号資産は、取得時点の時価が収入になります。
ここから、税理士などの解説では「受け取った時に取引相場があれば、その時価で所得。取引相場がなければ取得価額0円で、売った時に課税」と整理するのが一般的です。所得区分は雑所得とする解説が多い一方、一時所得とする見解もあります。国税庁の「NFTに関する税務上の取扱いについて(FAQ)」問7は、商品を購入した際に購入先の法人が発行するトークンを無償で取得した場合について「法人からの贈与に当たることから、一時所得に区分されます」としており、タックスアンサーNo.1525-2も、NFTやFTを臨時・偶発的に取得した場合は一時所得としています。ただし、どちらもエアドロップを名指ししたものではありません。一時所得なら特別控除(最高50万円)と課税対象を50%にする計算があるため、区分によって税額が大きく変わります。取引量に応じて配られたポイント型のエアドロップをどう区分するかは、税理士に確認してください。
「受け取った時の時価」はいつの価格か:HYPEの例
HYPEのジェネシス配布は、受け取った当日の値動きが極端でした。ハイパーリキッドの取引データでは、2024年11月29日(UTC)のHYPE/USDCは始値2ドル・終値6.25ドルで、1日で約3.1倍になっています。配布量の中央値64.42 HYPEで計算すると、始値なら128.84ドル、終値なら402.75ドルです。どの時点の価格を使うかで所得が約3.1倍違うので、受け取った時刻(トークンがウォレットに入った時刻)と、その時刻の価格の出所を記録しておくことが大切です。ドル建ての価格は、受け取った日のドル円レートで円に換算して記録します。受け取った時点で所得とする考え方なら、2024年に受け取った分は令和6年分の所得になります。申告が必要だったかどうか迷う場合は、税務署か税理士に相談してください。
請求(claim)型のエアドロップ:受け取った日を記録する
ASTERのように、割り当てが決まってから自分で請求して受け取る形式では、「割り当てが確定した日」と「請求してウォレットに入った日」がずれます。FAQには決まりがないため、両方の日時と、それぞれの時点の価格を記録しておくと、税理士に相談するときに判断しやすくなります。アスターのステージ6の権利確定分は2026年11月4日〜12月4日に請求期間があり、受け取れば2026年(令和8年)分の所得として扱うのが自然です(ステージの一覧はアスターのポイント解説)。HYPEのエアドロップの経緯はハイパーリキッドのエアドロップ解説にまとめています。
4. HLP・Vault・USDCレンディング(Earn)の利益
HLP・ユーザーVault:FAQに記載なし
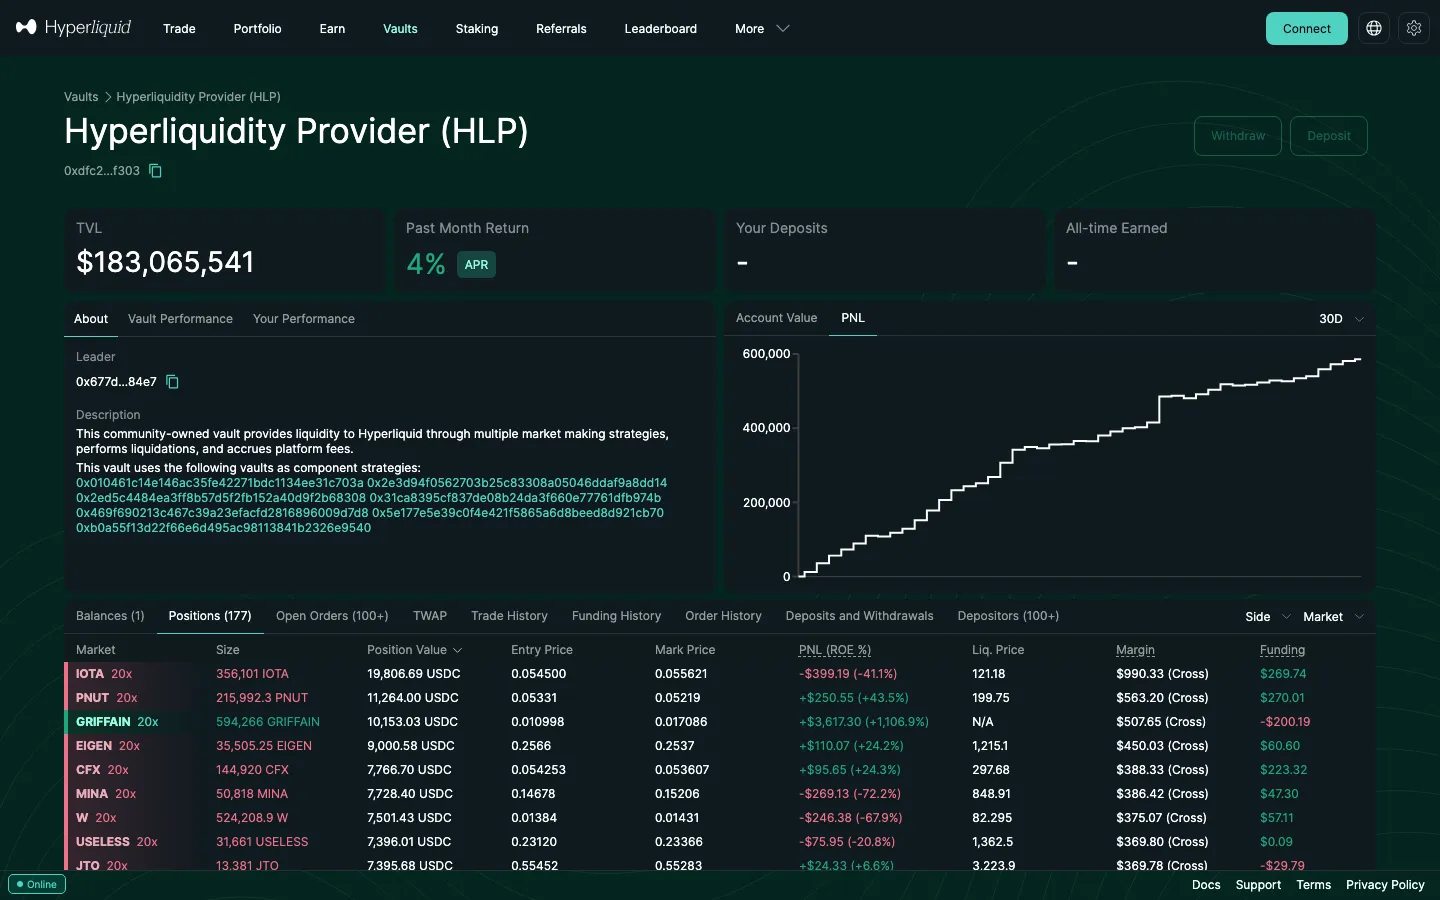
ハイパーリキッドのHLPは、マーケットメイクや清算を行うプロトコルのVaultで、USDCを預けると運用成績に応じて持ち分の価値が増減します。預けてから4日は引き出せません(ユーザーVaultは1日)。公式ドキュメントの説明では、預けた人はVaultの利益・損失の持ち分を受け取り、ユーザーVaultでは引き出す時にリーダーの成功報酬(利益の10%)が差し引かれます(HLPは成功報酬なし)。
国税庁FAQにVaultの問はありません。途中で利益が分配されるわけではなく、引き出して初めて利益や損失が手元に届く仕組みなので、引き出した時に「引き出したUSDC − 預けたUSDC」を円換算して損益とする考え方があります。一部だけ引き出す場合の原価の割り当て方や、USDCとドル円の値動きをどう扱うかにも決まった答えがありません。預け入れ・引き出しの日時と金額をすべて記録し、扱いは税理士に確認してください。HLPには損失が出た期間もあります(仕組みとリスクはハイパーリキッドのVault解説)。
Hyperliquid Earn(USDCの貸し出し):USDCは暗号資産ではない
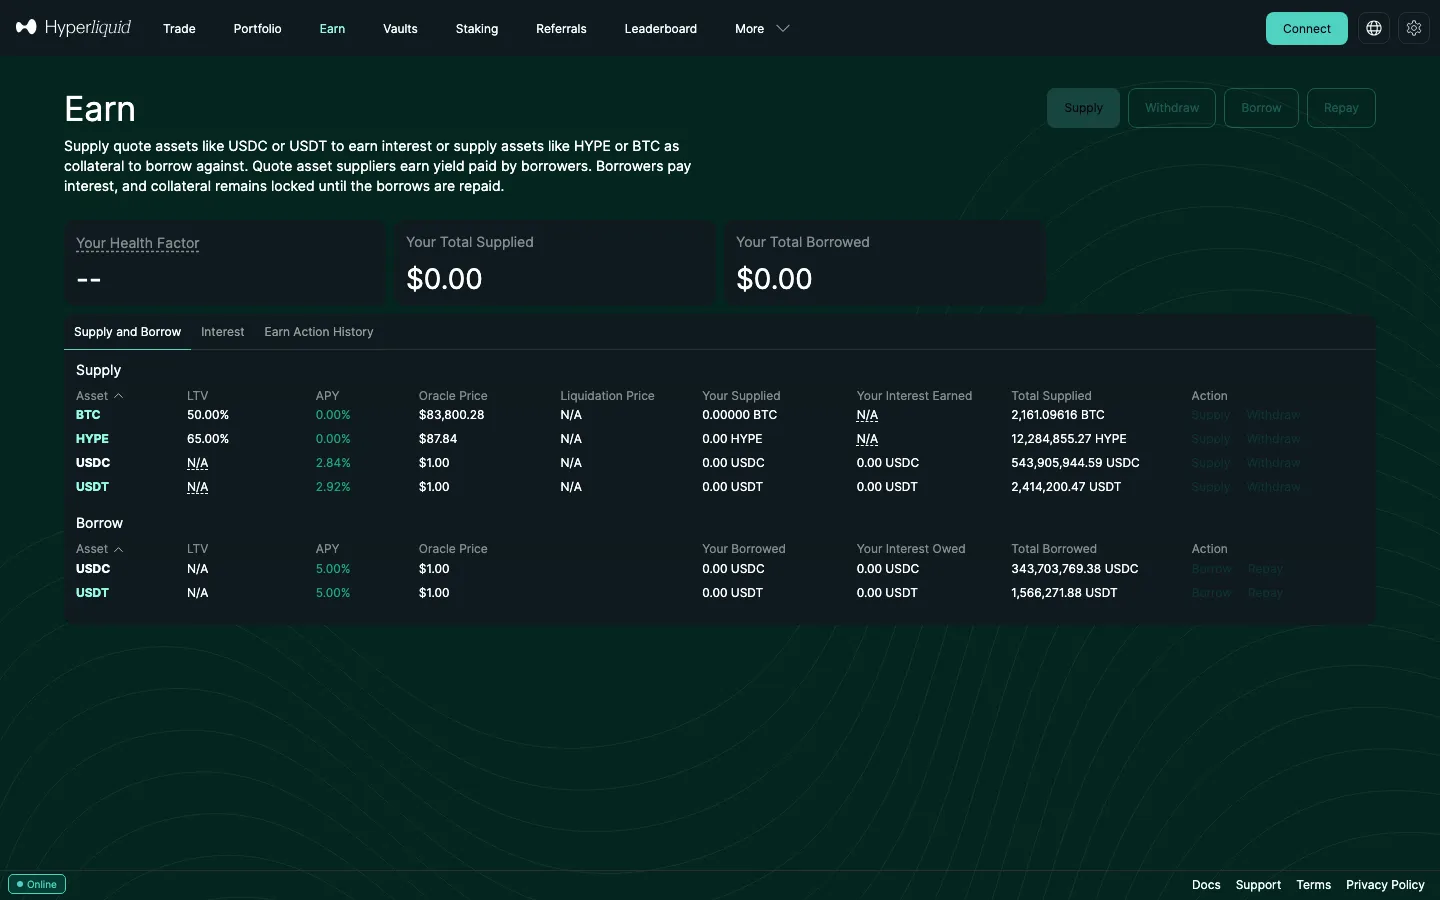
Earnでは、USDCやUSDTを供給すると借り手が払う利息を受け取れます。2026年9月27日時点のUSDCの供給APYは2.83%(利用率で変動)で、HYPEやBTCは借り入れの担保として預けるだけで利息はつきません(HYPEの供給APYは0%)。
ここで注意したいのは、USDCは日本の法律上、暗号資産ではなく電子決済手段だという点です(資金決済法第2条第5項が電子決済手段を定義し、第2条第14項第1号が暗号資産の定義から電子決済手段を除いている)。FAQ 1-7は「暗号資産を取得した場合」の問なので、USDCで受け取る利息にそのまま当てはまるかは書かれていません。国税庁FAQで電子決済手段を扱う問は法人税関係(3-2-1〜3-2-4)だけで、個人の所得税の問はありません。国内でUSDCのレンディングを提供するSBI VCトレードは、その収益を「雑所得として総合課税」扱いと説明しています(事業者の案内で、国税庁の見解ではありません)。受け取った利息を、その日のレートで円換算した額を収入とするのが一般的な考え方です。USDCを日本円で手に入れる方法はUSDCの買い方で解説しています。
HYPEのステーキングもHLPもハイパーリキッドで
ステーキング・HLP・Earnはどれもハイパーリキッドのアプリ内で使えます。取引もするなら、紹介コード HOLYGRAIL で始めると、最初の2,500万ドルの取引高で手数料が4%オフになります(テイカー0.045%→0.0432%)。
当サイトのリンクから登録すると紹介報酬を受け取ることがあります。あなたの手数料が上がることはありません。
5. DEXでのスワップとLP(流動性提供)
スワップ:交換した時点で課税(FAQ 1-3)
DEXでETHをHYPEに替える、SOLをUSDCに替えるといったスワップは、日本円に戻していなくても課税されます。FAQ 1-3は、保有する暗号資産Aを暗号資産Bと交換した場合、AでBを購入したことになるので、Aの譲渡について所得を計算する必要があるとしています。FAQの例では、1 BTCあたりの取得価額100万円のBTC 1枚で、1 XRP=3万円のXRPを40枚買うと、120万円−100万円=20万円が所得になります。DEXでもCEXでも、この計算は同じです。
- スワップのたびに損益が確定します。1日に何十回も交換すれば、その回数分の計算が必要です。交換で受け取ったトークンの取得価額は、その時の時価です(FAQ 1-5)。
- USDCへの交換も、暗号資産を手放す取引です。USDCは電子決済手段なのでFAQ 1-3の「暗号資産同士の交換」そのものではありませんが、手放した暗号資産の時価と取得価額の差を所得として計算するのが一般的です(個人向けにこの交換を名指しした問はありません)。
- 手数料は経費になります。売却の際に支払った手数料は必要経費(FAQ 2-3)。スワップ手数料やガス代も、取引のために直接かかった費用として記録しておきましょう。
- いつの年分になるか:売却等の収入は原則として引渡しの日の属する年分(選択で契約日の年分)(FAQ 2-1)。DEXやウォレットの履歴はUTC表示のことが多いので、年末年始の取引は日本時間に直して日付を確認しておきましょう。
LP(流動性提供):FAQに記載なし、見解が分かれる
AMM型のDEXに2種類のトークンを預けてLPトークンを受け取る流動性提供は、FAQに記載がありません。預け入れた時点を「暗号資産とLPトークンの交換」とみて課税する考え方と、引き出した時点でまとめて損益を計算する考え方があり、解説によって分かれています。取引手数料の分配や報酬トークンは、受け取った時の時価で所得とするのが一般的です(FAQ 1-7の考え方)。どちらの考え方でも計算できるよう、預け入れ・引き出し時の数量と時価の両方を残してください。LPの仕組みとインパーマネントロスはDEXでのステーキング・LPの比較で解説しています。
6. 2026年改正の分離課税との関係
「仮想通貨の税金が20%になる」という改正は、国内の登録業者に対する特定暗号資産の「譲渡等」が対象です。ステーキング報酬やエアドロップを受け取った時の所得は、譲渡ではありません。財務省の令和8年度税制改正の大綱と法律案要綱を全文確認したところ、ステーキング・エアドロップ・レンディングによる所得の扱いについての記載はありませんでした(「暗号資産の貸付け」が出てくるのは、大綱の消費税を非課税にする項目だけです)。ステーキング報酬やエアドロップの受け取りは、改正後も総合課税の雑所得のままと読むのが自然です。
- 受け取り:ステーキング報酬・エアドロップ・レンディングの利息を受け取った時の所得は、大綱・要綱が扱っていないため、現行どおり雑所得・総合課税と考えられます。
- 売却:報酬で受け取ったトークンを後で売る場合、それが特定暗号資産で、売り先が国内の登録業者なら、適用開始日以後は分離課税の対象になりうると読めます。DEXでのスワップや海外業者での売却は対象外です。
- 国税庁の解説:2026年9月29日時点の国税庁の暗号資産ページは令和7年12月版で、新しい分離課税の取扱いはまだ載っていない状態です。
改正の範囲と、DEXでの取引が対象に入らない理由は仮想通貨の分離課税はいつから?DEXは対象?で詳しく解説しています。先物・無期限先物の扱いは仮想通貨FX・先物の税金へ。
7. 記録の残し方
DEXやウォレットでの取引には、国内の取引所のような年間取引報告書がありません(国内の交換業者は年間取引報告書(証拠金取引の損益合計を含む)を交付、海外・個人間は自分で確認)。FAQ 2-7は、国外の業者や個人間取引では取引履歴と取引所が公表する相場を使って自分で確認するよう示しています。ケースごとに残す記録は次のとおりです(入金から確定申告までの全体の流れは日本からDEXを使う完全ガイド)。
| ケース | 記録する項目 | ハイパーリキッドでの確認場所 |
|---|---|---|
| ステーキング報酬 | 受取日時・数量・その時の価格(円) | Staking → Staking Reward History |
| エアドロップ | 割り当て確定日・受取(claim)日時・数量・その時の価格・価格の出所 | Portfolio(残高)、エクスプローラー |
| HLP・Vault | 預け入れ・引き出しの日時とUSDC額、成功報酬 | 各Vault → Your Performance、Deposits and Withdrawals |
| USDCレンディング | 利息の受取日・USDC額・その日のドル円レート | Earn → Interest、Earn Action History |
| スワップ・売買 | 日時・手放した数量・受け取った数量・時価・手数料 | Portfolio → Trade History(CSVで出力可) |
取引履歴のCSVの出し方はハイパーリキッドの取引履歴CSVの出し方、DEXの確定申告全体の流れ(年間の計算、損失の扱い、申告の手順)はハイパーリキッド・DEXの税金ガイドにまとめています。年間の計算には、国税庁の暗号資産の計算書(総平均法用・移動平均法用のExcel)が使えます。
確定申告が必要かどうかの目安は、給与所得者なら給与以外の所得の合計が20万円を超えるかどうかです(タックスアンサーNo.1900)。ただし所得税の申告が不要でも住民税の申告は原則必要です。税率は所得税5%〜45%に住民税10%が加わります(原則として雑所得(総合課税))。
8. よくある質問
仮想通貨のステーキングで20万円以下なら税金はかからない?
給与を1か所から受けて年末調整を受けている会社員は、ステーキング報酬を含む給与以外の所得の合計が20万円以下なら、所得税の確定申告は不要です(タックスアンサーNo.1900)。「所得」は報酬や売却益から経費を引いた額です。ただし所得税の申告が不要でも住民税の申告は原則必要です(自治体の案内)。自営業・学生・専業主婦(夫)など、給与所得者でない人にはこの20万円の基準は当てはまりません。
ステーキングの税金はどうなるの?いつ課税される?
国税庁FAQ 1-7は、ステーキングで暗号資産を取得した場合「取得時点の価額(時価)」を収入に入れるとしています。売らなくても、報酬を受け取った時点で所得になります。受け取った時の時価がそのHYPEやLITの取得価額になり、のちに売ったときは売却額との差がもう一度所得になります(二重課税ではなく、受取時と売却時の2回に分けて計算するということです)。所得区分は原則として雑所得(総合課税)です。
ステーキング報酬を売っていなくても税金はかかりますか?
かかります。FAQ 1-7の書き方では、課税のタイミングは売った時ではなく受け取った時です。ハイパーリキッドのHYPEステーキングでは、報酬は毎分発生し、毎日支払われ、自動で再ステーキング(複利)されるため、毎日少しずつ所得が発生します。受け取った後に価格が下がっても、受取時の時価で計算した所得は減りません。下がった分は、売った時の損失として同じ年の雑所得と相殺するしかありません(損失は給与など他の所得と通算できない)。
DEXでの仮想通貨同士のスワップにも税金はかかりますか?
かかります。国税庁FAQ 1-3は、暗号資産Aを暗号資産Bと交換した場合、Aで Bを購入したことになるので、Aの譲渡について所得を計算する必要があるとしています。取引した場所がDEXかどうかは問わない書き方です。スワップのたびに、手放したトークンの取得価額と、その時の時価との差が所得(または損失)になります。支払ったスワップ手数料は必要経費にできます(FAQ 2-3)。
エアドロップに税金はかかりますか?勝手に送られてきたトークンは?
国税庁FAQにエアドロップ・流動性提供(LP)・DeFiを名指しした問はないのが現状です(令和7年12月最終改訂版)。税理士などの解説では、受け取った時に取引相場があればその時価で雑所得(一時所得とする見解もあります)、取引相場がなければ取得価額0円で売った時に課税、と整理するのが一般的です。後者はFAQ 1-6(分裂で得た暗号資産は取得時に所得なし・取得価額0円)と同じ考え方です。頼んでいないのに届いたトークンは詐欺サイトへの誘導であることが多いので、触らずに記録だけ残し、売ったり交換したりした場合に所得を計算します。
HLPやVaultの利益はいつ課税されますか?
国税庁FAQにVaultを扱った問はありません。ハイパーリキッドのVaultは、預けたUSDCの持ち分の価値が運用成績で増減する仕組みで、損益は引き出した時に初めて手元に届きます(ユーザーVaultでは、そのときリーダーの成功報酬として利益の10%が差し引かれます)。このため、引き出した時に「引き出したUSDC − 預けたUSDC」を円換算して損益とする考え方があります。預け入れ・引き出しの日時と金額を記録し、扱いは税理士に確認してください。
USDCのレンディング(Hyperliquid Earn)の利息は課税されますか?
課税対象と考えるのが一般的です。ただし、USDCは日本の法律上は暗号資産ではなく電子決済手段で、FAQ 1-7は「暗号資産を取得した場合」の問です。国税庁FAQで電子決済手段を扱う問は法人税関係(3-2-1〜3-2-4)だけで、個人の所得税の問はありません。国内でUSDCレンディングを提供するSBI VCトレードは、その収益を雑所得・総合課税と案内しています(事業者の案内で、国税庁の見解ではありません)。利息を受け取った日ごとの円換算額を記録しておきましょう。
仮想通貨の税金が20%になるのはいつから?ステーキングも対象?
令和8年度税制改正で、国内の登録業者に対する特定暗号資産の譲渡等は20%(所得税15%・住民税5%、ほかに復興特別所得税)の申告分離課税になります。開始は改正金商法の施行日の属する年の翌年1月1日からで、改正金商法の施行日は公布から1年以内の政令で定める日(2026年9月29日時点で未定)です(2027年中に施行されれば2028年1月1日から)。分離課税の対象は「譲渡等」で、財務省の大綱・法律案要綱にはステーキング・エアドロップ・レンディングによる所得の扱いについての記載がありません。ステーキング報酬やエアドロップを受け取った時の所得は、現時点では総合課税の雑所得のままと読めます。国税庁の新しい解説はまだ出ていません(2026年9月29日時点)。
ステーキング報酬の確定申告はどうやりますか?
1年分の報酬を「受取日・数量・その時の時価(円)」で合計し、雑所得(その他)の収入に入れます。DEXやウォレットでの取引には国内取引所のような年間取引報告書がないため、履歴と公表されている相場から自分で計算します(FAQ 2-7)。報酬で増えたHYPEを売るときの原価は、総平均法か移動平均法で計算します(総平均法または移動平均法(届出がなければ総平均法))。国税庁の「暗号資産の計算書」(Excel)を使うと、年間の計算を整理できます。
税務上の助言ではありません。本記事は2026年9月29日時点の国税庁FAQ・タックスアンサー、財務省の公表資料、ハイパーリキッドの公式ドキュメントにもとづく一般的な解説です。エアドロップ・LP・Vault・USDCのレンディングについては国税庁の個別の見解がなく、扱いは個々の事情で変わることがあります。最終判断は税務署または税理士に確認してください。
ハイパーリキッドを紹介コードで始める
ウォレットを接続して使うため口座開設や本人確認はなく、資産を自分で管理したままステーキング・HLP・取引ができます。一方で、国内の登録業者ではないため分別管理などの利用者保護はなく、利益には日本の税金がかかります(日本から使えるか・規約は使い方ガイドで確認できます)。紹介コード HOLYGRAIL で最初の2,500万ドルまで手数料4%オフ(紹介コードの仕組み)。USDCの入金方法は入金ガイド、取引所の全体像はハイパーリキッドの評価へ。
当サイトのリンクから登録すると紹介報酬を受け取ることがあります。あなたの手数料が上がることはありません。
開示:HOLYGRAIL(ハイパーリキッド)は当サイトの紹介コードで、紹介したアカウントの手数料の一部を受け取りますが、あなたの負担は増えません。税理士事務所・税金計算ツール・SBI VCトレードとは紹介関係がありません。税制の記載は国税庁・財務省の公表資料で2026年9月29日に確認しました。投資・税務の助言ではありません。